
Người vay không trả, nhà đầu tư cho vay ngang hàng mất gì?
Trong cho vay ngang hàng, nợ xấu là tiền của chính nhà đầu tư. Bài giải thích bạn mất bao nhiêu khi người vay ngừng trả, ai đi đòi nợ, vì sao kiện người vay khoản nhỏ thường không đáng, và cách chia nhỏ vốn để một khoản vỡ không xóa sạch lợi nhuận.
Khi người vay ngừng trả, nhà đầu tư cho vay ngang hàng mất phần gốc chưa thu hồi và toàn bộ tiền lãi của các kỳ còn lại, vì bạn chính là chủ nợ. Nền tảng thường thay mặt bạn nhắc nợ và thu nợ, nhưng theo Nghị định 94/2025, nền tảng không được bảo lãnh khoản vay, nên không có nghĩa vụ bù tiền cho bạn. Với khoản vay nhỏ không có tài sản bảo đảm, kiện người vay ra tòa thường tốn thời gian và chi phí hơn số tiền đòi được. Cách bảo vệ hiệu quả nhất là chia nhỏ vốn cho nhiều khoản vay (cập nhật tháng 10/2026).
Bạn mất bao nhiêu khi một khoản vay vỡ nợ?
Số tiền mất phụ thuộc vào thời điểm người vay ngừng trả. Với khoản vay trả góp hàng tháng, mỗi kỳ người vay trả một phần gốc, nên vỡ nợ càng muộn thì phần mất càng ít.
Ví dụ: bạn cho vay 12 triệu, kỳ hạn 12 tháng, lãi 18%/năm, trả gốc đều 1 triệu mỗi tháng.
Số tiền nhà đầu tư mất theo thời điểm người vay ngừng trả, khoản vay 12 triệu, 12 tháng, lãi 18%/năm (giả định minh họa, cập nhật tháng 10/2026, Nguồn: VayNao.com tính toán)
| Người vay đã trả được | Gốc đã thu về | Gốc mất | Lãi đã nhận | Lãi không nhận được |
|---|---|---|---|---|
| 0 kỳ (vỡ ngay) | 0 | 12 triệu | 0 | khoảng 1,17 triệu |
| 3 kỳ | 3 triệu | 9 triệu | khoảng 0,5 triệu | khoảng 0,68 triệu |
| 6 kỳ | 6 triệu | 6 triệu | khoảng 0,86 triệu | khoảng 0,32 triệu |
| 9 kỳ | 9 triệu | 3 triệu | khoảng 1,08 triệu | khoảng 0,09 triệu |
Lãi tính trên dư nợ giảm dần, 1,5%/tháng. Những khoản vỡ ngay kỳ đầu, thường do hồ sơ gian dối hoặc người vay đã có ý không trả, là loại gây thiệt hại nặng nhất.
Nghị định 94/2025 cấm công ty cho vay ngang hàng bảo lãnh khoản vay. Nếu nền tảng hứa sẽ bù tiền khi người vay không trả, hãy hỏi tiền bù lấy từ đâu. Đó thường là tiền của nhà đầu tư khác.
Ai đi đòi nợ và quy trình ra sao?
Nền tảng thường được bạn ủy quyền nhắc nợ và thu nợ theo hợp đồng. Quy trình phổ biến:
- Nhắc nợ qua tin nhắn, cuộc gọi từ trước ngày đến hạn đến vài tuần sau.
- Tính lãi quá hạn theo hợp đồng, tối đa 150% lãi trong hạn trên gốc quá hạn theo Bộ luật Dân sự. Xem lãi suất cho vay ngang hàng tối đa bao nhiêu.
- Xử lý tài sản bảo đảm nếu khoản vay có cầm cố đăng ký xe hay thế chấp. Tiền thu được trả lại theo tỷ lệ cho các nhà đầu tư của khoản đó.
- Chuyển cho bên thu hồi nợ hoặc khởi kiện với khoản lớn. Với nền tảng trong sandbox, khoản trễ hạn còn được báo cáo CIC, tạo áp lực cho người vay.
Thu nợ phải đúng pháp luật. Đe dọa, quấy rối người thân người vay là vi phạm, kể cả khi đòi hộ bạn. Xem công ty đòi nợ thuê có hợp pháp không.
Vì sao tự kiện thường không đáng: với khoản vay vài triệu đến vài chục triệu không có tài sản bảo đảm, chi phí luật sư, án phí và thời gian theo vụ kiện thường lớn hơn số tiền đòi được, chưa kể người vay có thể không còn tài sản để thi hành án.
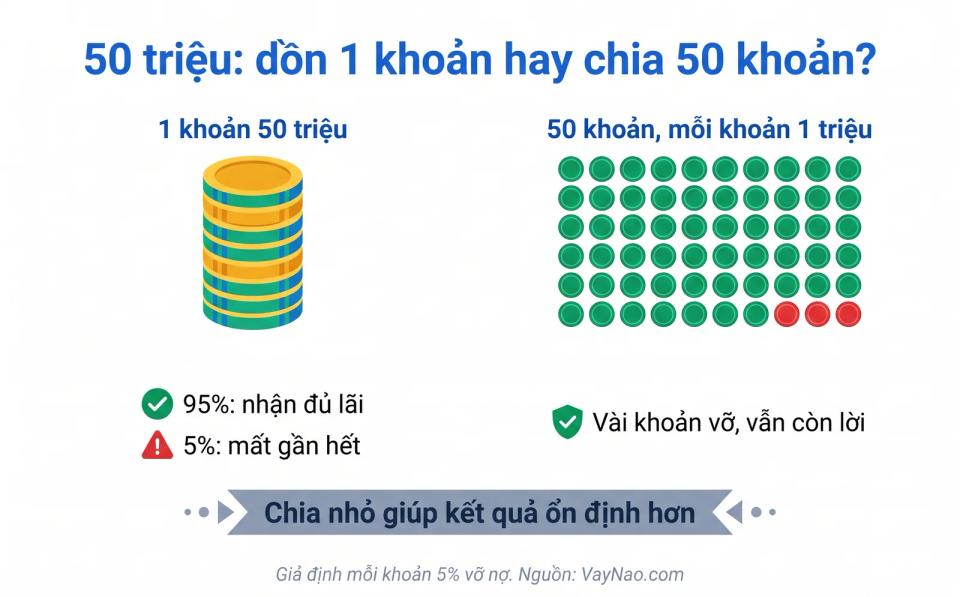
Chia nhỏ vốn: 1 khoản vay hay 50 khoản vay?
Chia nhỏ không làm giảm tỷ lệ nợ xấu trung bình, nhưng làm kết quả của bạn ổn định và dễ đoán hơn.
Giả định: bạn có 50 triệu, mỗi khoản vay có 5% khả năng vỡ nợ hoàn toàn, lãi 18%/năm.
Kết quả đầu tư 50 triệu khi dồn vào 1 khoản vay hay chia cho 50 khoản vay, mỗi khoản 5% khả năng vỡ nợ (giả định minh họa, cập nhật tháng 10/2026, Nguồn: VayNao.com tính toán)
| Cách đầu tư | Kịch bản tốt | Kịch bản xấu | Điều gì dễ xảy ra nhất |
|---|---|---|---|
| Dồn 50 triệu vào 1 khoản | Không vỡ: nhận đủ lãi | Vỡ ngay: mất 50 triệu | 95% lãi trọn, 5% mất gần hết |
| Chia 1 triệu cho 50 khoản | Không khoản nào vỡ: nhận đủ lãi | Vài khoản vỡ: lợi nhuận giảm | Khoảng 2-3 khoản vỡ, vẫn còn lời |
Với 50 khoản, số khoản vỡ nợ thường quanh 2-3 khoản, tức mất khoảng 2-3 triệu gốc, phần lãi từ 47-48 khoản còn lại vẫn bù được. Với 1 khoản, bạn đặt cược toàn bộ vào một người. Bài toán so sánh với gửi tiết kiệm có ở bài chọn gửi tiết kiệm hay đầu tư cho vay ngang hàng.
6 câu cần hỏi nền tảng về nợ xấu
Theo phân loại VayNao, một nền tảng nghiêm túc phải trả lời được 6 câu này bằng số liệu, không phải bằng lời hứa.
- Tỷ lệ nợ quá hạn trên 30 ngày và trên 90 ngày trong 12 tháng gần nhất là bao nhiêu?
- Tỷ lệ thu hồi được trên các khoản đã vỡ nợ là bao nhiêu?
- Bao nhiêu phần trăm khoản vay có tài sản bảo đảm, và tài sản được định giá thế nào?
- Chi phí thu nợ trừ vào tiền của nhà đầu tư hay do nền tảng chịu?
- Khi nền tảng ngừng hoạt động, ai tiếp tục thu nợ các khoản đang cho vay?
- Nền tảng có cam kết bù lỗ hay bảo toàn vốn không? Nếu có, đó là dấu hiệu cần cảnh giác.
Cuối năm 2022, khi người vay xin gia hạn hàng loạt, VO247 không còn đủ tiền chi trả và phải khóa rút tiền của khoảng 6.000 nhà đầu tư. Xem vụ VO247 khóa rút tiền và đầu tư cho vay ngang hàng có nên không.
Bài viết liên quan:
- Ai giữ tiền khi vay hoặc cho vay ngang hàng?
- Ưu và nhược điểm của cho vay ngang hàng
- Bảo hiểm tiền gửi là gì?
So lợi nhuận thật với gửi tiết kiệm
Nợ xấu bao nhiêu phần trăm thì cho vay ngang hàng thua gửi tiết kiệm? Bài toán 100 triệu.
Xem bài toánNguồn tham khảo:
- GV Lawyers - Quy định mới về cơ chế cho vay ngang hàng - cấm bảo lãnh khoản vay - truy cập 17/10/2026
- TGS Law - Nhận định vụ việc VO247 ngừng cho phép nhà đầu tư rút tiền - quyền của nhà đầu tư - truy cập 17/10/2026
- CafeBiz - Vì sao VO247 tạm ngừng cho nhà đầu tư rút tiền - truy cập 17/10/2026
- Thư viện Pháp luật - Lãi suất do chậm trả tiền - truy cập 17/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất giáo dục tài chính, cập nhật lần cuối 17/10/2026. Đây không phải tư vấn đầu tư cá nhân. Các bảng tính là giả định minh họa, tỷ lệ vỡ nợ thực tế khác nhau giữa các nền tảng.
Câu hỏi thường gặp
Người vay không trả thì nhà đầu tư cho vay ngang hàng mất gì?
Mất phần gốc chưa thu hồi và tiền lãi của các kỳ còn lại. Nhà đầu tư là chủ nợ trực tiếp. Nền tảng không được bảo lãnh khoản vay theo Nghị định 94/2025, nên không có nghĩa vụ bù tiền.
Nền tảng P2P có bù tiền khi người vay vỡ nợ không?
Không có nghĩa vụ. Nghị định 94/2025 cấm công ty cho vay ngang hàng bảo lãnh khoản vay. Lời hứa bù lỗ hay bảo toàn vốn là dấu hiệu cần cảnh giác vì tiền bù thường lấy từ nhà đầu tư khác.
Nhà đầu tư có nên tự kiện người vay không?
Với khoản vay nhỏ không có tài sản bảo đảm, chi phí luật sư, án phí và thời gian thường lớn hơn số tiền đòi được. Khởi kiện chỉ đáng với khoản lớn hoặc khi người vay còn tài sản để thi hành án.
Chia nhỏ vốn có giảm rủi ro cho vay ngang hàng không?
Chia nhỏ không làm giảm tỷ lệ nợ xấu trung bình nhưng làm kết quả ổn định hơn. Chia 50 triệu cho 50 khoản vay thì vài khoản vỡ vẫn còn lời, còn dồn vào 1 khoản thì có thể mất gần hết.
Cần hỏi nền tảng gì về nợ xấu trước khi đầu tư?
Tỷ lệ nợ quá hạn 30 và 90 ngày, tỷ lệ thu hồi, tỷ lệ khoản vay có tài sản bảo đảm, ai chịu chi phí thu nợ, ai thu nợ khi nền tảng dừng hoạt động và nền tảng có hứa bảo toàn vốn không.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 17 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify