
Chọn gửi tiết kiệm hay đầu tư cho vay ngang hàng? Tính lãi thật sau nợ xấu
Lãi cho vay ngang hàng 18%/năm nghe gấp ba gửi tiết kiệm, nhưng con số đó chỉ đúng khi mọi người vay đều trả đủ. Bài tính cụ thể với 100 triệu đồng: lãi thực nhận theo từng tỷ lệ nợ xấu, điểm hòa vốn so với tiết kiệm và cách chọn theo mục tiêu.
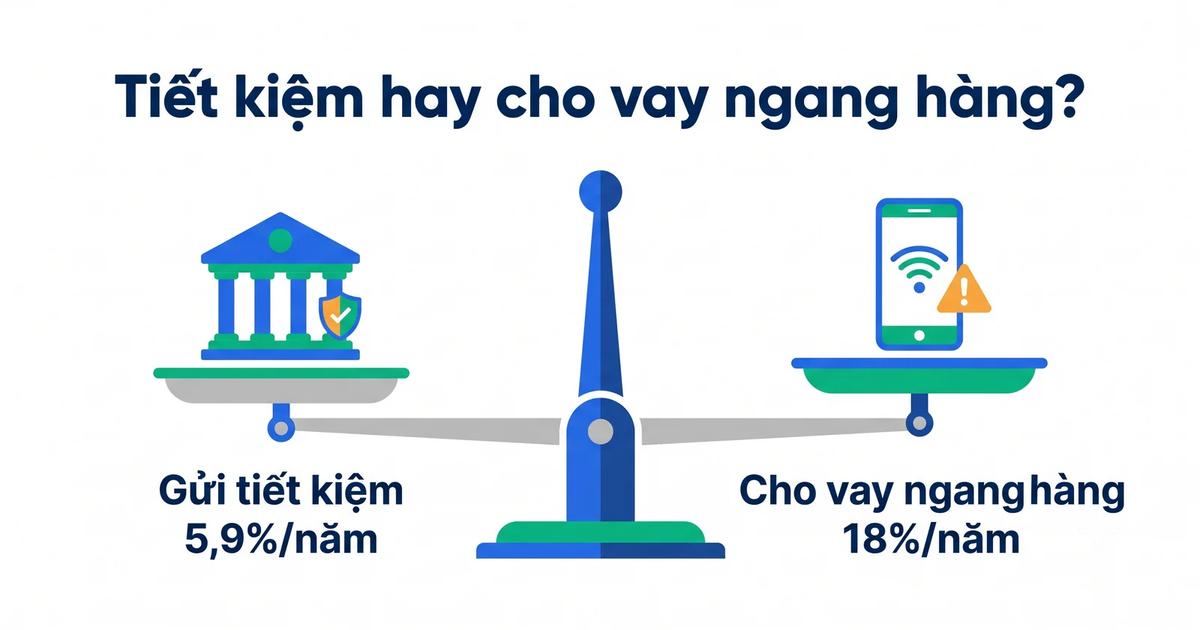
Với 100 triệu đồng trong 12 tháng, gửi tiết kiệm Big4 ở mức 5,9%/năm cho bạn khoảng 5,9 triệu tiền lãi, miễn thuế và được bảo hiểm tiền gửi. Cho vay ngang hàng ở mức 18%/năm cho khoảng 17,1 triệu sau thuế nếu không ai vỡ nợ, nhưng chỉ cần khoảng 9,6% số gốc không thu hồi được là lợi nhuận đã thấp hơn gửi tiết kiệm. Nói cách khác, cứ 10 khoản vay có 1 khoản mất trắng là bạn đã thua tiết kiệm, chưa tính phí nền tảng và rủi ro bị khóa rút (lãi suất cập nhật tháng 10/2026).
Hai lựa chọn khác nhau ở đâu?
Khác biệt cốt lõi là ai nợ bạn. Gửi tiết kiệm thì ngân hàng nợ bạn và ngân hàng chịu mọi rủi ro cho vay. Cho vay ngang hàng thì từng người vay nợ bạn, và bạn tự chịu rủi ro họ không trả.
Gửi tiết kiệm và đầu tư cho vay ngang hàng khác nhau thế nào (cập nhật tháng 10/2026, Nguồn: BankerPro, Luật Thuế TNCN 109/2025/QH15, Nghị định 94/2025/NĐ-CP, VayNao.com tổng hợp)
| Tiêu chí | Gửi tiết kiệm 12 tháng | Cho vay ngang hàng |
|---|---|---|
| Lãi suất | Khoảng 5,9%/năm (Big4, đầu tháng 10/2026) | Thường 12-20%/năm, trần 20%/năm |
| Ai chịu rủi ro người vay không trả | Ngân hàng | Bạn |
| Bảo hiểm tiền gửi | Có, tới 125 triệu/người/ngân hàng | Không |
| Thuế thu nhập cá nhân trên lãi | Miễn thuế | 5% trên tiền lãi |
| Rút trước hạn | Được, lãi về mức không kỳ hạn | Chỉ khi người vay trả, có thể bị khóa rút |
| Khung pháp lý | Luật Các tổ chức tín dụng | Sandbox tối đa 2 năm |
Theo BankerPro ngày 7/10/2026, Vietcombank, BIDV và VietinBank niêm yết 5,9%/năm cho kỳ hạn 12 tháng. Cách tự tính lãi tiết kiệm có ở bài cách tính lãi suất tiết kiệm.
Bài toán 100 triệu: lãi thực nhận theo từng tỷ lệ nợ xấu
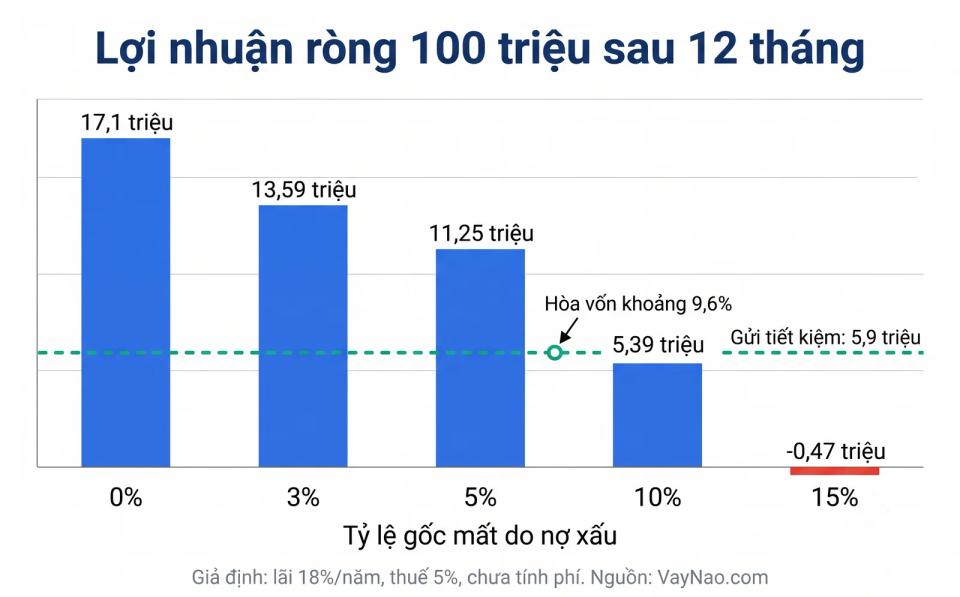
Giả định: cho vay ngang hàng 100 triệu đồng ở mức 18%/năm trong 12 tháng, thuế thu nhập cá nhân 5% trên tiền lãi thực nhận, chưa tính phí nền tảng. Để dễ hình dung, các khoản vỡ nợ được coi là mất toàn bộ gốc và không trả đồng lãi nào.
Lãi thực nhận khi cho vay ngang hàng 100 triệu ở mức 18%/năm theo tỷ lệ nợ xấu, so với gửi tiết kiệm 5,9%/năm (giả định minh họa, cập nhật tháng 10/2026, Nguồn: VayNao.com tính toán)
| Tỷ lệ gốc mất do nợ xấu | Lãi sau thuế | Gốc bị mất | Lợi nhuận ròng | So với tiết kiệm 5,9 triệu |
|---|---|---|---|---|
| 0% | 17,1 triệu | 0 | 17,1 triệu | Hơn 11,2 triệu |
| 3% | 16,59 triệu | 3 triệu | 13,59 triệu | Hơn 7,69 triệu |
| 5% | 16,25 triệu | 5 triệu | 11,25 triệu | Hơn 5,35 triệu |
| 9,6% | 15,46 triệu | 9,6 triệu | khoảng 5,9 triệu | Hòa |
| 10% | 15,39 triệu | 10 triệu | 5,39 triệu | Kém 0,51 triệu |
| 15% | 14,54 triệu | 15 triệu | Lỗ 0,47 triệu | Kém 6,37 triệu |
Công thức: lợi nhuận ròng = 18% × (1 - tỷ lệ nợ xấu) × 100 triệu × 95% - tỷ lệ nợ xấu × 100 triệu. Điểm hòa vốn với tiết kiệm 5,9%/năm là khi khoảng 9,6% số gốc không thu hồi được.
Theo phân loại VayNao, ngưỡng hòa vốn 9,6% là con số để bạn tự đối chiếu: hãy hỏi nền tảng tỷ lệ nợ xấu thật trong 12 tháng gần nhất. Nếu nền tảng không công bố, bạn không thể biết mình đang ở dòng nào của bảng.
Những yếu tố bảng tính chưa tính đến
Bảng trên là bức tranh đơn giản hóa. Thực tế có những yếu tố làm kết quả tốt hơn và những yếu tố làm kết quả tệ hơn.
Làm kết quả tốt hơn:
- Khoản vay trả góp hàng tháng nên một phần gốc đã về trước khi người vay vỡ nợ, thiệt hại thực có thể nhỏ hơn mất trắng.
- Một số khoản nợ quá hạn vẫn thu hồi được sau một thời gian.
Làm kết quả tệ hơn:
- Phí nền tảng: mỗi 1% phí trên gốc làm lợi nhuận ròng giảm 1 triệu và kéo ngưỡng hòa vốn xuống thấp hơn.
- Tiền chờ ghép vốn: tiền nằm chờ trong ví không sinh lãi.
- Rủi ro thanh khoản: nếu nền tảng ngừng cho rút như VO247 và Fiin Credit cuối năm 2022, bạn có thể không lấy được cả số dư. Xem vụ VO247 khóa rút tiền.
- Lãi kép: tiền lãi tiết kiệm có thể tái tục, còn tiền gốc P2P trả về hàng tháng cần được cho vay lại, nếu không sẽ không sinh lãi.
Nếu bạn..., nên chọn...
Không có lựa chọn đúng cho mọi người. Quyết định phụ thuộc vào việc số tiền này để làm gì và bạn chịu được mất bao nhiêu.
Ma trận chọn giữa gửi tiết kiệm và cho vay ngang hàng theo mục tiêu (cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Nếu bạn... | Nên chọn |
|---|---|
| Đang giữ quỹ dự phòng hoặc tiền dùng trong 1-2 năm | Gửi tiết kiệm |
| Chỉ có một khoản tiền tích lũy duy nhất | Gửi tiết kiệm |
| Không chịu được việc mất bất kỳ đồng gốc nào | Gửi tiết kiệm |
| Đã có quỹ dự phòng, muốn thử một phần nhỏ tiền nhàn rỗi | Có thể dành một tỷ lệ nhỏ cho P2P, chia cho nhiều khoản vay |
| Bị thu hút bởi lợi nhuận "cam kết", "cố định" | Dừng lại, đây là dấu hiệu rủi ro |
Muốn tối ưu lãi tiết kiệm mà vẫn an toàn, xem gửi tiết kiệm online hay tại quầy và bảo hiểm tiền gửi là gì. Nếu đang cân nhắc thêm các kênh khác, xem gửi tiết kiệm, mua vàng hay chứng khoán.
Bài viết liên quan:
- Đầu tư cho vay ngang hàng có nên không?
- Ai giữ tiền khi vay hoặc cho vay ngang hàng?
- Cho vay ngang hàng (P2P lending) là gì?
- Ống Heo Liobank 4,75%/năm có thật nhận đủ lãi?
Hiểu rủi ro trước khi đầu tư P2P
5 rủi ro lớn nhất và checklist 7 câu hỏi trước khi rót tiền vào một nền tảng cho vay ngang hàng.
Đọc bàiNguồn tham khảo:
- BankerPro - Lãi suất tiết kiệm đầu tháng 10/2026 - Big4 niêm yết 5,9%/năm kỳ hạn 12 tháng - truy cập 14/10/2026
- Thư viện Pháp luật - Luật Thuế TNCN 109/2025/QH15 - thuế 5% thu nhập từ đầu tư vốn, miễn thuế lãi tiền gửi - truy cập 14/10/2026
- Người Lao Động - Ai được vay và lãi suất bao nhiêu - trần lãi 20%/năm - truy cập 14/10/2026
- CafeBiz - Vì sao VO247 tạm ngừng cho nhà đầu tư rút tiền - lãi mời chào tới 18%/năm - truy cập 14/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất giáo dục tài chính, cập nhật lần cuối 14/10/2026. Bảng tính là giả định minh họa, không phải lợi nhuận của nền tảng cụ thể. Đây không phải tư vấn đầu tư cá nhân, lãi suất tiết kiệm thay đổi theo từng ngân hàng và từng thời điểm.
Câu hỏi thường gặp
Có 100 triệu nên gửi tiết kiệm hay cho vay ngang hàng?
Nếu đó là quỹ dự phòng hoặc tiền dùng trong 1-2 năm, nên gửi tiết kiệm. Cho vay ngang hàng 18%/năm chỉ thắng tiết kiệm 5,9%/năm khi dưới khoảng 9,6% số gốc bị mất do nợ xấu, chưa tính phí nền tảng.
Lãi cho vay ngang hàng thực nhận được bao nhiêu?
Với lãi 18%/năm, 100 triệu cho khoảng 17,1 triệu sau thuế 5% nếu không ai vỡ nợ. Với 5% gốc mất do nợ xấu, lợi nhuận ròng còn khoảng 11,25 triệu. Với 10% gốc mất, còn khoảng 5,39 triệu.
Gửi tiết kiệm có phải đóng thuế thu nhập cá nhân không?
Không. Lãi tiền gửi tại tổ chức tín dụng được miễn thuế thu nhập cá nhân. Lãi cho vay của cá nhân, kể cả qua nền tảng P2P, chịu thuế 5% theo Luật Thuế thu nhập cá nhân 2025.
Tiền cho vay ngang hàng có được bảo hiểm như tiền gửi không?
Không. Bảo hiểm tiền gửi chỉ áp dụng cho tiền gửi tại tổ chức tín dụng, tối đa 125 triệu đồng mỗi người mỗi ngân hàng. Tiền cho vay qua nền tảng P2P không được bảo hiểm.
Điểm hòa vốn giữa cho vay ngang hàng và tiết kiệm là bao nhiêu?
Với lãi P2P 18%/năm, thuế 5% và tiết kiệm 5,9%/năm, điểm hòa vốn là khoảng 9,6% số gốc không thu hồi được. Phí nền tảng càng cao, ngưỡng này càng thấp.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 15 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify