
Tiết kiệm
Gửi tiết kiệm, lãi suất ngân hàng, quản lý tài chính
16 bài viết
Lãi suất tiết kiệm tháng 11/2026: ngân hàng nào cao nhất, nên gửi kỳ hạn nào trước Tết?
Đầu tháng 11/2026, lãi tiết kiệm 12 tháng online cao nhất khoảng 7,8%/năm tại SHB, theo sau là BIDV 7,4%. Bài có bảng 15 ngân hàng theo kỳ hạn 1, 6, 12 tháng, ví dụ gửi 100 triệu, và cách chọn kỳ hạn để đáo hạn đúng trước Tết Đinh Mùi 2027.
Cam kết bảo toàn vốn, lãi cố định: 7 câu quảng cáo cho vay ngang hàng cần đọc ngược
Theo Nghị định 94/2025, nền tảng cho vay ngang hàng không được bảo lãnh khoản vay, nên lời hứa "bảo toàn vốn 100%" mâu thuẫn ngay với luật. Bài giải mã 7 câu quảng cáo hay gặp nhất, câu nào là rủi ro thật bị che đi, và hỏi lại nền tảng thế nào cho đúng.
Lãi suất liên ngân hàng là gì, vì sao nó báo trước lãi tiết kiệm?
Lãi suất liên ngân hàng là giá tiền các ngân hàng cho nhau vay, thường chỉ qua đêm hoặc vài tuần. Bài giải thích cách đọc con số này, nhìn lại năm 2026 khi lãi qua đêm đi từ 21% xuống 0,2%, và vì sao kỳ hạn 1 tháng đáng theo dõi hơn qua đêm nếu bạn muốn đoán lãi tiết kiệm.
Chứng chỉ tiền gửi là gì? Lãi 7,2-7,5% có nên mua trước Tết
Chứng chỉ tiền gửi là giấy tờ có giá ngân hàng bán để huy động vốn, lãi cao hơn sổ tiết kiệm nhưng thường không được rút trước hạn theo ý bạn. Bài so sánh với gửi tiết kiệm, tính chênh lệch với 200 triệu, và chỉ ra khi nào nên mua, khi nào không nên dùng tiền sắp cần cho Tết.
Bị khóa rút tiền trên nền tảng cho vay ngang hàng: vì sao xảy ra và làm gì
Bị khóa rút tiền là rủi ro lớn nhất của nhà đầu tư cho vay ngang hàng. Bài giải thích 4 nguyên nhân thường gặp, dấu hiệu báo trước, 6 việc cần làm ngay khi không rút được tiền và chiêu lừa đòi phí mở khóa nhắm vào chính người đang mắc kẹt.

Vì sao lãi suất thường tăng trước Tết? 4 lực tác động cuối năm
Trước Tết, tiền rời khỏi ngân hàng nhanh hơn tiền gửi vào, nên lãi suất liên ngân hàng và lãi tiết kiệm thường nhích lên. Bài giải thích 4 lực tác động cuối năm, nhìn lại đợt lãi qua đêm lên 17-21% trước Tết 2026 và điều đó nghĩa là gì với người gửi tiền và người vay.
Lãi suất tiết kiệm & Lãi vay trước Tết 2027: dự báo và nhận định (cập nhật 20/10/2026)
Trang theo dõi lãi suất từ nay đến Tết Đinh Mùi 6/2/2027, cập nhật mỗi thứ Hai: bảng lãi tiết kiệm 12 tháng các ngân hàng, mặt bằng lãi vay, 3 kịch bản và việc nên làm trong tuần cho người gửi tiền, người đang vay và người định vay.
Người vay không trả, nhà đầu tư cho vay ngang hàng mất gì?
Trong cho vay ngang hàng, nợ xấu là tiền của chính nhà đầu tư. Bài giải thích bạn mất bao nhiêu khi người vay ngừng trả, ai đi đòi nợ, vì sao kiện người vay khoản nhỏ thường không đáng, và cách chia nhỏ vốn để một khoản vỡ không xóa sạch lợi nhuận.
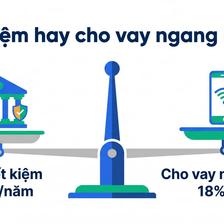
Chọn gửi tiết kiệm hay đầu tư cho vay ngang hàng? Tính lãi thật sau nợ xấu
Lãi cho vay ngang hàng 18%/năm nghe gấp ba gửi tiết kiệm, nhưng con số đó chỉ đúng khi mọi người vay đều trả đủ. Bài tính cụ thể với 100 triệu đồng: lãi thực nhận theo từng tỷ lệ nợ xấu, điểm hòa vốn so với tiết kiệm và cách chọn theo mục tiêu.
Đầu tư cho vay ngang hàng có nên không? Lãi cao đi kèm rủi ro gì
Cá nhân được làm người cho vay trên nền tảng cho vay ngang hàng, và lãi quảng cáo thường cao gấp 2-3 lần gửi tiết kiệm. Bài phân tích lợi nhuận thật, 5 rủi ro lớn, bài học từ VO247, Fiin Credit và Trung Quốc, cùng checklist trước khi rót tiền.
Ống Heo Liobank 4,75%/năm: có thật nhận đủ lãi? So với tiết kiệm tự động và có kỳ hạn
Ống Heo là cách tiết kiệm tự động được nhắc nhiều nhất của Liobank, nhưng mức 4,75%/năm có điều kiện ít người đọc kỹ. Bài so sánh Ống Heo với tiết kiệm tự động và tiết kiệm có kỳ hạn của chính Liobank, kèm ví dụ tiền lãi thực nhận.

Cách tính lãi suất tiết kiệm - Công thức, ví dụ và sai lầm thường gặp
Hướng dẫn tính lãi suất tiết kiệm ngân hàng: công thức lãi đơn, lãi kép, ví dụ 100 triệu lãi suất 7%/năm. Kèm 3 sai lầm phổ biến cần tránh.