
Cam kết bảo toàn vốn, lãi cố định: 7 câu quảng cáo cho vay ngang hàng cần đọc ngược
Theo Nghị định 94/2025, nền tảng cho vay ngang hàng không được bảo lãnh khoản vay, nên lời hứa "bảo toàn vốn 100%" mâu thuẫn ngay với luật. Bài giải mã 7 câu quảng cáo hay gặp nhất, câu nào là rủi ro thật bị che đi, và hỏi lại nền tảng thế nào cho đúng.
Nền tảng cho vay ngang hàng không được bảo lãnh khoản vay theo Nghị định 94/2025, nên một lời hứa "bảo toàn vốn 100%" từ chính nền tảng mâu thuẫn ngay với luật. Trong cho vay ngang hàng, nhà đầu tư là chủ nợ và chịu rủi ro khi người vay không trả. Mọi câu quảng cáo hứa bỏ đi rủi ro đó đều cần đọc ngược lại: ai đứng ra trả nếu người vay vỡ nợ, và họ lấy tiền ở đâu. Bài giải mã 7 câu hay gặp nhất (cập nhật tháng 10/2026).
7 câu quảng cáo và nghĩa thật của chúng
Theo phân loại VayNao, đây là 7 câu thường thấy trong quảng cáo đầu tư cho vay ngang hàng. Cột giữa là điều câu chữ che đi, cột cuối là câu bạn nên hỏi lại.
7 câu quảng cáo cho vay ngang hàng và cách đọc ngược (Theo phân loại VayNao, cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Câu quảng cáo | Điều thường bị che đi | Hỏi lại nền tảng |
|---|---|---|
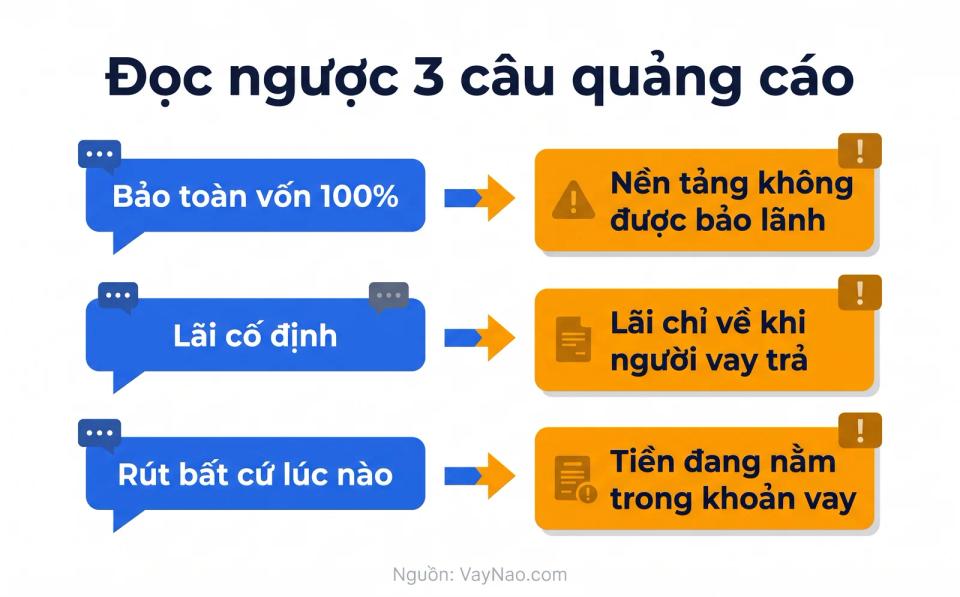
| "Bảo toàn vốn 100%" | Nền tảng không được bảo lãnh khoản vay | Ai trả nếu người vay vỡ nợ, bằng tiền nào? |
| "Lãi cố định 18%/năm" | Lãi chỉ về khi người vay trả | Tỷ lệ nợ xấu năm qua là bao nhiêu? |
| "Rút tiền bất cứ lúc nào" | Tiền đang nằm trong khoản vay chưa đến hạn | Rút trước hạn thì ai mua lại khoản vay? |
| "Có quỹ dự phòng rủi ro" | Quỹ có giới hạn, có thể cạn | Quỹ bao nhiêu tiền, so với tổng dư nợ? |
| "Khoản vay có bảo hiểm" | Bảo hiểm thường chỉ cho người vay, không cho vốn của bạn | Hợp đồng bảo hiểm tên ai, bồi thường khi nào? |
| "Được NHNN cấp phép" | Chưa nền tảng nào được chấp thuận thử nghiệm | Số giấy chứng nhận, ngày cấp? |
| "Thưởng khi giới thiệu bạn bè" | Tiền thưởng phải lấy từ đâu đó | Thưởng trả bằng nguồn nào? |
"Bảo toàn vốn" và "lãi cố định": hai lời hứa không thể có
Hai câu này hứa bỏ đi đúng rủi ro cốt lõi của cho vay ngang hàng. Tiền của bạn là khoản cho vay, chỉ quay về khi người vay trả. Nếu nền tảng hứa trả gốc và lãi bất kể người vay có trả hay không, thì hoặc nền tảng đang bảo lãnh trái luật, hoặc đang trả bằng tiền của nhà đầu tư khác.
Trường hợp thứ hai là cơ chế của Ezubao, vụ đã có bản án tại Trung Quốc: hứa lãi 9-14,6%/năm, trả đều cho người cũ bằng tiền người mới, cho đến khi sụp đổ. Xem vụ Ezubao và cơ chế lấy tiền người sau trả người trước.
Lãi suất cho vay giữa các bên không được vượt 20%/năm. Một nền tảng hứa lợi nhuận cố định cao hơn mức này, hoặc không bao giờ có khoản nào trễ hạn, là dấu hiệu nên dừng lại.
"Rút bất cứ lúc nào" và "quỹ dự phòng": câu chuyện VO247
Hai câu này nghe an toàn nhất, và chính chúng thất bại trong vụ VO247 năm 2022. Theo báo chí, nhu cầu rút tiền của nhà đầu tư vượt quỹ dự phòng, người vay liên tục xin gia hạn, và cuối tháng 11/2022 nền tảng tạm ngừng cho rút tiền vì mất thanh khoản.
Một cam kết "giải cứu" từ bên thứ ba cũng không phải bảo đảm. Fiin Credit hứa trả thay nếu VO247 không trả hết, nhưng ngày 3/12/2022 chính Fiin Credit cũng tạm dừng cho nhà đầu tư của mình rút tiền. Chi tiết ở bài bị khóa rút tiền trên nền tảng cho vay ngang hàng.
Một quảng cáo trung thực trông thế nào?
Một nền tảng làm đúng sẽ nói rõ rủi ro thay vì giấu đi. Ba dấu hiệu của quảng cáo trung thực:
- Lãi được ghi là "dự kiến", kèm tỷ lệ nợ xấu thực tế của từng năm.
- Nói thẳng tiền có thể mất khi người vay không trả, và nền tảng không bảo lãnh.
- Ghi số giấy chứng nhận thử nghiệm để bạn tự tra, thay vì chỉ ghi "được cấp phép".
Cách tự tra một nền tảng có ở bài cách kiểm tra nền tảng cho vay ngang hàng. Trước khi quyết định, so sánh lãi thật sau nợ xấu với gửi tiết kiệm ở bài chọn gửi tiết kiệm hay cho vay ngang hàng.
Đầu tư cho vay ngang hàng có nên không?
Lãi cao đi kèm rủi ro gì, ai nên và ai không nên bỏ tiền vào cho vay ngang hàng.
Đọc bàiNguồn tham khảo:
- GV Lawyers - Quy định mới về cơ chế cho vay ngang hàng - các điều cấm với nền tảng, trong đó có bảo lãnh khoản vay - truy cập 24/10/2026
- Market Times - Fiin Credit tham gia giải cứu VO247, hứa trả lại tiền trong lộ trình 12 tháng - truy cập 24/10/2026
- Thanh Niên - 19 hồ sơ đăng ký cơ chế thử nghiệm cho vay ngang hàng - truy cập 24/10/2026
Lưu ý: Bài viết mang tính giáo dục tài chính, cập nhật lần cuối 30/10/2026, không phải tư vấn đầu tư. VO247 được mô tả theo thông tin báo chí về việc mất thanh khoản, chưa có kết luận của cơ quan chức năng về hành vi vi phạm.
Câu hỏi thường gặp
Nền tảng cho vay ngang hàng có được cam kết bảo toàn vốn không?
Không. Nghị định 94/2025 cấm nền tảng cho vay ngang hàng bảo lãnh khoản vay. Nhà đầu tư là chủ nợ và chịu rủi ro khi người vay không trả.
Lãi cố định trong cho vay ngang hàng có đáng tin không?
Lãi chỉ về khi người vay trả, nên không thể cố định với mọi khoản. Hãy hỏi tỷ lệ nợ xấu thực tế của nền tảng trong năm qua.
Quỹ dự phòng rủi ro có bảo vệ được tiền của tôi không?
Chỉ một phần. Quỹ có giới hạn và có thể cạn khi nhiều người vay trễ hạn cùng lúc, như trường hợp VO247 mất thanh khoản cuối năm 2022.
Nền tảng nói được NHNN cấp phép thì có đúng không?
Đến tháng 10/2026 chưa có nền tảng nào được NHNN chấp thuận thử nghiệm cho vay ngang hàng. Hãy yêu cầu số giấy chứng nhận và ngày cấp để tự tra.
Thưởng giới thiệu bạn bè trong cho vay ngang hàng có vấn đề gì?
Tiền thưởng phải lấy từ một nguồn nào đó. Thưởng lớn cho người giới thiệu người mới là dấu hiệu của mô hình lấy tiền người sau trả người trước.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 30 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify