
Cách kiểm tra nền tảng cho vay ngang hàng (P2P Lending) có được NHNN cho phép không
Tháng 10/2026 chưa có nền tảng cho vay ngang hàng nào được Ngân hàng Nhà nước chấp thuận thử nghiệm. Bài hướng dẫn 7 bước tự kiểm tra một nền tảng trong khoảng 15 phút, từ tra mã số doanh nghiệp đến đọc hợp đồng, kèm danh sách dấu hiệu nên dừng ngay.
Muốn biết một nền tảng cho vay ngang hàng có được Ngân hàng Nhà nước (NHNN) cho phép hay không, hãy hỏi họ số Giấy chứng nhận tham gia thử nghiệm và đối chiếu với thông tin chính thức của NHNN. Đến tháng 10/2026, theo thông tin công khai, chưa có hồ sơ nào được chấp thuận. Vì vậy, một app tự nhận "được NHNN cấp phép cho vay ngang hàng" lúc này là đang nói sai. Ngoài giấy phép, cần kiểm tra thêm 6 điểm: pháp nhân, hợp đồng, lãi và phí, cách giải ngân, quyền truy cập điện thoại và tên miền. Cả 7 bước mất khoảng 15 phút (cập nhật tháng 10/2026).
Trước hết: "được phép" nghĩa là gì?
Một nền tảng cho vay ngang hàng chỉ hoạt động hợp pháp theo Nghị định 94/2025 khi có Giấy chứng nhận tham gia cơ chế thử nghiệm do NHNN cấp. Giấy này có thời hạn tối đa 2 năm và kèm điều kiện. Đăng ký kinh doanh ngành "công nghệ" hay "tư vấn" không thay thế được Giấy chứng nhận này.
Theo báo Thanh Niên ngày 7/7/2026, NHNN đã nhận 19 hồ sơ nhưng chưa chấp thuận hồ sơ nào. VayNao chưa tìm thấy thông báo chấp thuận nào sau thời điểm đó. Phân biệt chi tiết giữa "đang thử nghiệm" và "được cấp phép", xem bài sandbox cho vay ngang hàng.
Nộp hồ sơ không phải là được chấp thuận. Một nền tảng nói đã nộp hồ sơ sandbox hay đang chờ NHNN duyệt vẫn chưa được phép vận hành cho vay ngang hàng.
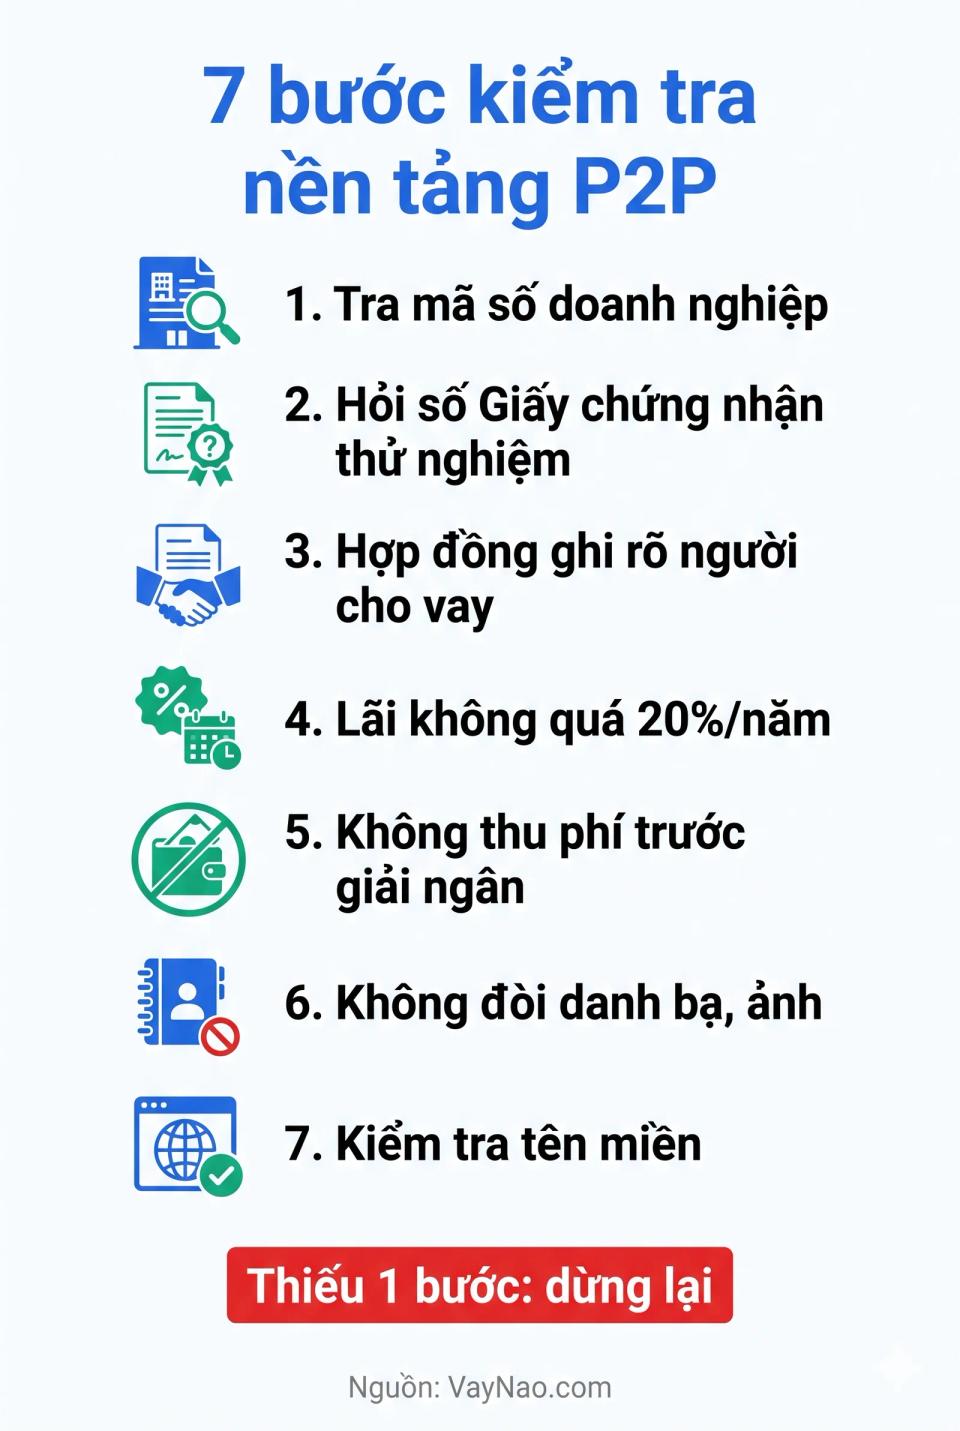
7 bước kiểm tra một nền tảng
Làm theo thứ tự. Chỉ cần một bước không đạt, bạn nên dừng lại trước khi cung cấp giấy tờ hoặc nạp tiền.
7 bước kiểm tra nền tảng cho vay ngang hàng và dấu hiệu không đạt (cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Bước | Kiểm tra gì | Không đạt khi |
|---|---|---|
| 1 | Tên pháp nhân và mã số doanh nghiệp | Không ghi, hoặc tra không ra |
| 2 | Giấy chứng nhận thử nghiệm của NHNN | Không có số giấy, hoặc nói "đang chờ duyệt" |
| 3 | Hợp đồng: bên cho vay là ai | Không ghi tên người cho vay, hoặc nền tảng tự cho vay |
| 4 | Lãi và tổng phí | Lãi trên 20%/năm hoặc phí không công bố trước |
| 5 | Cách giải ngân và thu phí | Thu phí trước khi giải ngân |
| 6 | Quyền truy cập điện thoại | Đòi danh bạ, ảnh, vị trí liên tục |
| 7 | Tên miền và kênh liên hệ | Tên miền mới tạo, chỉ có Zalo hoặc Telegram |
Bước 1: Tra tên pháp nhân và mã số doanh nghiệp
Tìm tên công ty và mã số doanh nghiệp ở chân trang website, mục "Về chúng tôi" của app và trong hợp đồng. Sau đó tra trên Cổng thông tin quốc gia về đăng ký doanh nghiệp (dangkykinhdoanh.gov.vn). Đối chiếu 3 điều: tên trùng khớp, doanh nghiệp đang hoạt động, địa chỉ có thật.
Nếu app trên kho ứng dụng đứng tên một công ty khác với tên trên hợp đồng, đặc biệt là công ty nước ngoài, hãy hỏi rõ lý do.
Bước 2: Hỏi số Giấy chứng nhận thử nghiệm
Yêu cầu nền tảng cung cấp số Giấy chứng nhận tham gia thử nghiệm, ngày cấp và thời hạn. Sau đó đối chiếu với thông tin chính thức trên website NHNN (sbv.gov.vn) hoặc báo chí chính thống. Một nền tảng thật sự được chấp thuận sẽ có tên trong thông cáo của NHNN, vì đây sẽ là sự kiện đầu tiên của thị trường.
Bước 3: Đọc hợp đồng, tìm bên cho vay
Trong cho vay ngang hàng thật, hợp đồng vay ký giữa bạn và người cho vay (cá nhân hoặc tổ chức). Nền tảng chỉ là bên kết nối. Nếu hợp đồng ghi chính nền tảng là bên cho vay bằng vốn của mình, đó là hoạt động cho vay, cần giấy phép tổ chức tín dụng, không phải mô hình ngang hàng.
Bước 4: Cộng lãi và tất cả các khoản phí
Lãi không được vượt 20%/năm theo khoản 1 Điều 468 Bộ luật Dân sự. Hãy yêu cầu bảng tổng số tiền phải trả, gồm phí dịch vụ, phí thẩm định, phí bảo hiểm, trước khi ký. Cách quy đổi phí ra chi phí thật có ở bài lãi suất cho vay ngang hàng tối đa bao nhiêu.
Bước 5: Kiểm tra cách giải ngân
Tiền vay phải chuyển vào tài khoản ngân hàng đứng tên bạn. Không có khoản phí nào phải nộp trước khi nhận tiền. Yêu cầu "chuyển phí hồ sơ", "phí mở khoản vay" hay "tiền chứng minh tài chính" trước giải ngân là dấu hiệu lừa đảo phổ biến nhất.
Bước 6: Xem app xin quyền truy cập gì
Nền tảng cần ảnh giấy tờ tùy thân và xác thực khuôn mặt khi đăng ký. Không có lý do gì để đòi toàn bộ danh bạ, thư viện ảnh hay vị trí liên tục. Đây là dữ liệu tín dụng đen dùng để đòi nợ khủng bố. Xem thêm điều kiện vay qua nền tảng cho vay ngang hàng.
Bước 7: Kiểm tra tên miền và kênh liên hệ
Tra ngày đăng ký tên miền bằng công cụ tra cứu tên miền (WHOIS hoặc RDAP). Tên miền mới tạo vài tháng, kèm lời hứa duyệt nhanh, là dấu hiệu cần cảnh giác. Một doanh nghiệp thật thường có tổng đài, địa chỉ văn phòng và email theo tên miền công ty, không chỉ có Zalo hoặc Telegram.
Nhà đầu tư cần kiểm tra thêm gì?
Người bỏ tiền chịu rủi ro lớn hơn người vay, nên cần thêm 4 câu hỏi. Ngoài 7 bước trên, hãy yêu cầu nền tảng trả lời bằng văn bản:
- Tiền của tôi nằm ở tài khoản nào trước khi giải ngân, có tách khỏi tài khoản của công ty không?
- Tỷ lệ nợ quá hạn 30 ngày và 90 ngày gần nhất là bao nhiêu?
- Nếu nền tảng dừng hoạt động, ai thu nợ các khoản đang cho vay?
- Nền tảng có hứa bảo toàn vốn hay lãi cố định không? Nếu có, tiền bù lấy từ đâu?
Nghị định 94/2025 cấm nền tảng bảo lãnh khoản vay. Lời hứa "bảo toàn vốn" vì vậy là dấu hiệu nguy hiểm, không phải điểm cộng. Xem ai giữ tiền khi bạn vay hoặc cho vay qua P2P và đầu tư cho vay ngang hàng có nên không.
Dấu hiệu nên dừng ngay
Gặp bất kỳ dấu hiệu nào dưới đây, đừng tiếp tục, kể cả khi app trông chuyên nghiệp:
- Tự nhận "được NHNN cấp phép cho vay ngang hàng" nhưng không đưa được số giấy.
- Hứa "lãi cố định", "cam kết hoàn vốn", "thưởng khi giới thiệu người khác nạp tiền".
- Yêu cầu nạp tiền vào tài khoản cá nhân, không phải tài khoản công ty.
- Thu phí trước khi giải ngân.
- Đòi quyền truy cập danh bạ, ảnh.
- Chỉ liên hệ qua mạng xã hội, không có địa chỉ, tổng đài.
Mô hình trả lãi cho người cũ bằng tiền của người mới là dấu hiệu Ponzi. Tìm hiểu cơ chế này qua bài cho vay ngang hàng biến tướng đa cấp.
Kiểm tra app vay trước khi đăng ký
Xem app có thuộc danh sách cảnh báo của VayNao hay không.
Kiểm tra app vayNguồn tham khảo:
- Thanh Niên - 19 hồ sơ đăng ký cơ chế thử nghiệm cho vay ngang hàng - truy cập 18/10/2026
- Nghị định 94/2025/NĐ-CP về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng - truy cập 18/10/2026
- GV Lawyers - Quy định mới về cơ chế cho vay ngang hàng - điều cấm, nghĩa vụ nền tảng - truy cập 18/10/2026
- LuatVietnam - Thủ tục thử nghiệm ngân hàng phân cấp cho NHNN chi nhánh khu vực từ 10/6/2026 - truy cập 18/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 20/10/2026, không phải tư vấn pháp lý. VayNao sẽ cập nhật bài khi NHNN công bố nền tảng đầu tiên được chấp thuận.
Câu hỏi thường gặp
Làm sao biết nền tảng cho vay ngang hàng có được NHNN cho phép không?
Yêu cầu nền tảng cung cấp số Giấy chứng nhận tham gia thử nghiệm, ngày cấp, thời hạn và đối chiếu với thông tin chính thức của NHNN. Đến tháng 10/2026, theo thông tin công khai, chưa có hồ sơ nào được chấp thuận.
App ghi "được NHNN cấp phép cho vay ngang hàng" có đáng tin không?
Không, tại thời điểm tháng 10/2026. NHNN đã nhận 19 hồ sơ nhưng chưa chấp thuận hồ sơ nào theo thông tin công khai. Nộp hồ sơ hay đang chờ duyệt không có nghĩa là được phép vận hành.
Đăng ký kinh doanh có đủ để làm cho vay ngang hàng không?
Không. Đăng ký kinh doanh ngành công nghệ hay tư vấn không thay thế Giấy chứng nhận tham gia thử nghiệm do NHNN cấp theo Nghị định 94/2025. Thiếu giấy này, nền tảng không được vận hành giải pháp cho vay ngang hàng.
Dấu hiệu nào cho thấy nền tảng P2P có vấn đề?
Hứa lãi cố định hoặc bảo toàn vốn, thu phí trước giải ngân, yêu cầu nạp tiền vào tài khoản cá nhân, đòi quyền truy cập danh bạ, thưởng khi giới thiệu người khác nạp tiền, chỉ liên hệ qua mạng xã hội.
Nhà đầu tư nên hỏi nền tảng P2P những gì trước khi nạp tiền?
Tiền nằm ở tài khoản nào trước giải ngân, tỷ lệ nợ quá hạn 30 và 90 ngày, ai thu nợ khi nền tảng dừng hoạt động, và nền tảng có hứa bảo toàn vốn không. Nên yêu cầu trả lời bằng văn bản.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 20 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify