
Điều kiện vay qua nền tảng cho vay ngang hàng: giấy tờ và thủ tục 2026
Vay qua nền tảng cho vay ngang hàng thường chỉ cần CCCD gắn chip, tài khoản ngân hàng hoặc ví điện tử đứng tên bạn và số điện thoại chính chủ. Bài liệt kê điều kiện theo Nghị định 94/2025, giấy tờ, thủ tục 5 bước và những quyền truy cập bạn nên từ chối.
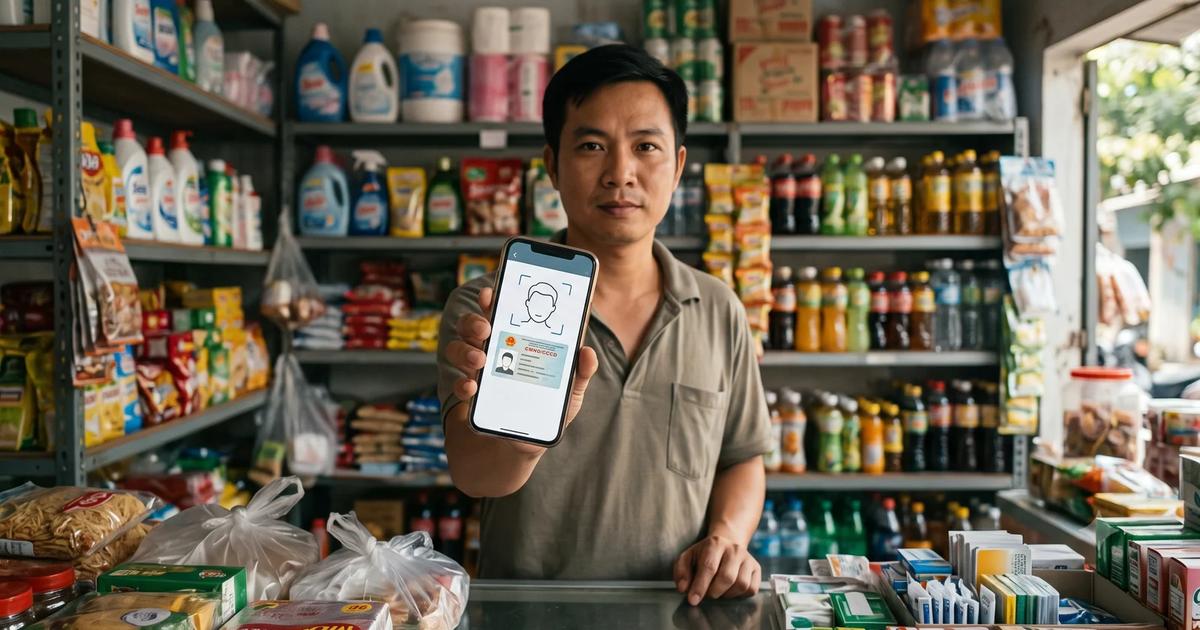
Để vay qua nền tảng cho vay ngang hàng, bạn cần là công dân Việt Nam, có tài khoản ngân hàng hoặc ví điện tử đứng tên chính mình, và tổng dư nợ cho vay ngang hàng chưa vượt 100 triệu đồng trên nền tảng đó, 400 triệu đồng trên tất cả nền tảng. Hồ sơ thường chỉ gồm CCCD gắn chip, số điện thoại chính chủ và thông tin thu nhập tự khai. Nền tảng sẽ chấm điểm tín dụng và quyết định có đưa hồ sơ đến người cho vay hay không (cập nhật tháng 10/2026).
Ai được vay qua nền tảng cho vay ngang hàng?
Nghị định 94/2025/NĐ-CP cho phép hai nhóm được vay: công dân Việt Nam và pháp nhân Việt Nam, trừ tổ chức tín dụng và chi nhánh ngân hàng nước ngoài. Người nước ngoài không được vay.
Điều kiện cơ bản để vay qua nền tảng cho vay ngang hàng (cập nhật tháng 10/2026, Nguồn: Nghị định 94/2025/NĐ-CP, QĐ 2866/QĐ-NHNN, Bộ luật Dân sự 2015, VayNao.com tổng hợp)
| Điều kiện | Yêu cầu |
|---|---|
| Quốc tịch | Công dân Việt Nam, hoặc pháp nhân Việt Nam (trừ tổ chức tín dụng) |
| Độ tuổi | Thường từ đủ 18 tuổi, có năng lực hành vi dân sự đầy đủ để tự ký hợp đồng |
| Tài khoản nhận tiền | Tài khoản ngân hàng hoặc ví điện tử đứng tên chính bạn |
| Hạn mức | Dư nợ không vượt 100 triệu/nền tảng, 400 triệu tổng |
| Kỳ hạn | Tối đa 2 năm mỗi hợp đồng |
| Lịch sử tín dụng | Nền tảng tra cứu CIC, nợ xấu hiện tại thường bị từ chối |
Theo Người Lao Động, đối tượng chính mà P2P hướng tới là người khó tiếp cận ngân hàng: lao động tự do, người không có hợp đồng lao động hay sao kê lương, hộ kinh doanh ghi sổ thủ công, người chưa từng có lịch sử tín dụng.
Không cần chứng minh thu nhập không có nghĩa là không bị thẩm định. Nền tảng vẫn chấm điểm bạn bằng dữ liệu khác, và lãi suất thường cao hơn để bù cho rủi ro.
Vay ngang hàng cần giấy tờ gì?
Hồ sơ vay ngang hàng gọn hơn nhiều so với ngân hàng. Đa số nền tảng làm hoàn toàn trên app với các thông tin sau:
- CCCD gắn chip để xác thực eKYC: chụp hai mặt thẻ, quét chip NFC và quay khuôn mặt.
- Số điện thoại chính chủ đăng ký đúng tên trên CCCD.
- Tài khoản ngân hàng hoặc ví điện tử đứng tên bạn để nhận tiền và trả nợ.
- Thông tin thu nhập tự khai: nghề nghiệp, nơi làm việc, thu nhập hàng tháng. Một số nền tảng đề nghị thêm sao kê tài khoản hoặc ảnh chụp bảng lương để tăng hạn mức.
- Thông tin người liên hệ (không bắt buộc ở mọi nền tảng). Bạn có quyền chỉ cung cấp người đã đồng ý.
Nếu khoản vay có tài sản đảm bảo như đăng ký xe, bạn cần thêm giấy tờ của tài sản đó. Hướng dẫn về khoản vay chỉ cần CCCD có ở bài vay tiền chỉ cần CCCD.
Thủ tục vay ngang hàng gồm những bước nào?
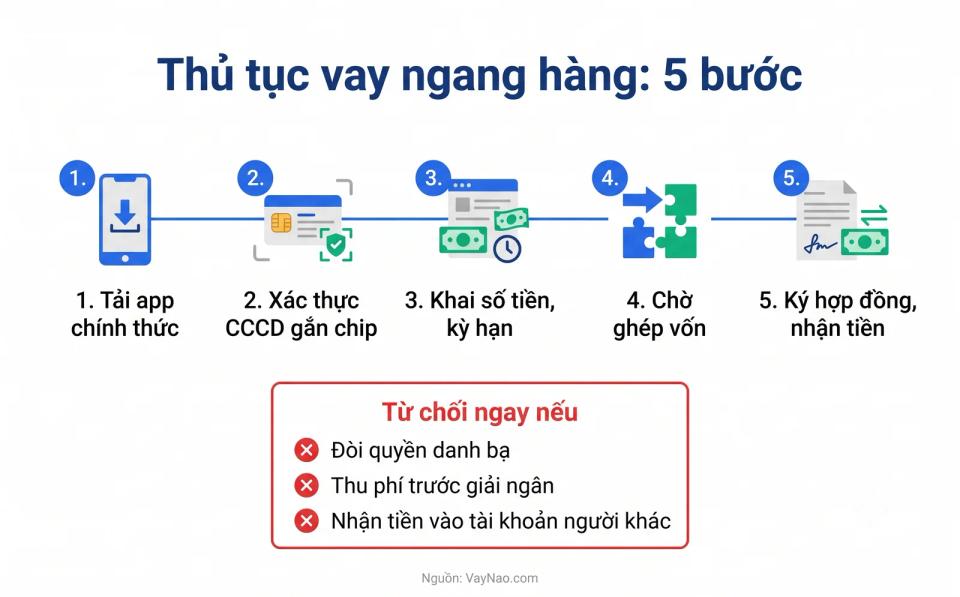
Thủ tục có 5 bước và thường hoàn tất trong một đến vài ngày, tùy tốc độ ghép vốn từ người cho vay.
- Tải app chính thức từ App Store hoặc Google Play, kiểm tra tên công ty phát hành trùng với tên pháp nhân trên website.
- Đăng ký và xác thực eKYC bằng CCCD gắn chip và khuôn mặt.
- Điền nhu cầu vay: số tiền, kỳ hạn, mục đích. Nền tảng chấm điểm và báo lãi suất, phí dự kiến.
- Chờ ghép vốn: hồ sơ được hiển thị cho người cho vay. Khoản vay chỉ giải ngân khi đã có đủ người rót tiền.
- Ký hợp đồng điện tử và nhận tiền vào tài khoản đứng tên bạn. Đọc kỹ bảng lịch trả nợ và tổng số tiền phải trả trước khi ký.
Những quyền truy cập và yêu cầu nên từ chối
Nền tảng hợp lệ chỉ cần dữ liệu phục vụ chấm điểm và xác thực danh tính. Hãy dừng lại nếu app yêu cầu một trong những điều dưới đây:
- Quyền truy cập toàn bộ danh bạ, thư viện ảnh hoặc tin nhắn. Đây là thủ đoạn quen thuộc của app tín dụng đen để gây áp lực khi đòi nợ.
- Chuyển phí trước khi giải ngân, dưới bất kỳ tên gọi nào: phí bảo hiểm, phí xác minh, phí mở khóa khoản vay.
- Nhận tiền vào tài khoản của người khác hoặc trả nợ vào tài khoản cá nhân không ghi trong hợp đồng.
- Ký hợp đồng mà không có bảng tổng chi phí hoặc không ghi rõ ai là bên cho vay.
Danh sách đầy đủ dấu hiệu nhận biết có ở bài app vay tiền lừa đảo. Nếu lỡ chuyển tiền cho kẻ gian, làm ngay các bước ở bài bị lừa chuyển khoản phải làm sao.
Ai nên và không nên vay qua nền tảng P2P?
Vay ngang hàng phù hợp với khoản nhỏ, ngắn hạn, khi bạn không đủ điều kiện ngân hàng nhưng có nguồn trả nợ rõ ràng. Theo đánh giá VayNao, nếu bạn đủ điều kiện vay tín chấp ngân hàng thì nên so sánh với ngân hàng trước, vì lãi thường thấp hơn.
- Phù hợp: lao động tự do, chủ hộ kinh doanh nhỏ cần vốn xoay vòng, người trẻ chưa có lịch sử tín dụng muốn bắt đầu xây dựng.
- Không phù hợp: người đang có nợ xấu, người vay để trả nợ khoản khác, người cần trên 100 triệu.
Lưu ý thêm: đến tháng 7/2026 chưa có nền tảng nào được Ngân hàng Nhà nước chấp thuận thử nghiệm. Trước khi nộp hồ sơ, hãy đọc bài cho vay ngang hàng có hợp pháp không để biết cách kiểm tra một nền tảng.
Bài viết liên quan:
- Cho vay ngang hàng (P2P lending) là gì?
- Hạn mức cho vay ngang hàng
- Vay qua nền tảng cho vay ngang hàng có lên CIC không?
- Điều kiện vay tín chấp
Tính trước số tiền phải trả
Nhập số tiền, kỳ hạn và lãi suất để biết mỗi tháng phải trả bao nhiêu.
Tính khoản vayNguồn tham khảo:
- Tạp san Luật sư nội bộ - Quy định mới về giải pháp cho vay ngang hàng - đối tượng vay, hạn mức, kỳ hạn - truy cập 14/10/2026
- Người Lao Động - Ai được vay và lãi suất bao nhiêu - nhóm khách hàng mục tiêu, hợp đồng điện tử - truy cập 14/10/2026
- GV Lawyers - Quy định mới về cơ chế cho vay ngang hàng - giải ngân qua tài khoản ngân hàng, ví điện tử - truy cập 14/10/2026
- Thanh Niên - 19 hồ sơ đăng ký cơ chế thử nghiệm cho vay ngang hàng - truy cập 14/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 14/10/2026, không phải tư vấn pháp lý. Mỗi nền tảng có thể yêu cầu thêm giấy tờ theo quy trình thẩm định riêng.
Câu hỏi thường gặp
Vay ngang hàng cần giấy tờ gì?
Thường chỉ cần CCCD gắn chip để xác thực eKYC, số điện thoại chính chủ, tài khoản ngân hàng hoặc ví điện tử đứng tên bạn và thông tin thu nhập tự khai. Một số nền tảng đề nghị thêm sao kê để tăng hạn mức.
Vay ngang hàng có cần chứng minh thu nhập không?
Thường không bắt buộc. Nền tảng chấm điểm tín dụng bằng lịch sử CIC và dữ liệu khác thay cho sao kê lương. Đổi lại, lãi suất thường cao hơn vay ngân hàng.
Nợ xấu có vay ngang hàng được không?
Khó. Nền tảng trong sandbox phải tra cứu CIC, và hồ sơ đang có nợ xấu thường bị từ chối hoặc chỉ được vay khoản rất nhỏ với lãi cao.
Người nước ngoài có vay qua nền tảng P2P ở Việt Nam được không?
Không. Nghị định 94/2025 chỉ cho phép công dân Việt Nam và pháp nhân Việt Nam (trừ tổ chức tín dụng) làm bên vay.
App vay ngang hàng đòi quyền truy cập danh bạ có nên đồng ý không?
Không nên. Nền tảng hợp lệ không cần toàn bộ danh bạ, ảnh hay tin nhắn để chấm điểm. Yêu cầu này là dấu hiệu quen thuộc của app tín dụng đen.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 15 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify