
Vay qua nền tảng cho vay ngang hàng có lên CIC không?
Có. Nền tảng cho vay ngang hàng tham gia thử nghiệm theo Nghị định 94/2025 phải kết nối và báo cáo thông tin tín dụng khách hàng về CIC. Bài giải thích điều này ảnh hưởng gì đến người vay, khác gì so với app vay ngoài sandbox, và cách giữ lịch sử tín dụng sạch.
Có. Nghị định 94/2025/NĐ-CP yêu cầu nền tảng cho vay ngang hàng tham gia thử nghiệm phải báo cáo thông tin tín dụng của khách hàng về CIC (Trung tâm Thông tin tín dụng Quốc gia), và Quyết định 2970/QĐ-NHNN yêu cầu các nền tảng kết nối với CIC. Vì vậy khoản vay ngang hàng của bạn, kể cả việc trả đúng hạn hay trễ hạn, có thể hiện trên lịch sử tín dụng mà ngân hàng và công ty tài chính nhìn thấy khi bạn vay lần sau. App tự gọi là P2P nhưng nằm ngoài sandbox thì thường không báo cáo CIC (cập nhật tháng 10/2026).
Vì sao nền tảng cho vay ngang hàng phải báo cáo CIC?
Có hai lý do: để kiểm soát hạn mức và để các bên cho vay đánh giá đúng rủi ro. Mỗi người chỉ được nợ tối đa 400 triệu đồng trên tất cả nền tảng P2P. Một nền tảng không thể tự biết bạn đang nợ bao nhiêu ở nơi khác, nên phải tra cứu và cập nhật qua CIC.
Theo Thanh Niên, việc tích hợp với CIC là yêu cầu bắt buộc để giám sát hạn mức dư nợ của người vay. Chi tiết cách tính hạn mức có ở bài hạn mức cho vay ngang hàng.
Lên CIC không phải là điều xấu. Trả đúng hạn khoản vay ngang hàng giúp bạn có lịch sử tín dụng, điều mà nhiều người trẻ, lao động tự do chưa có khi đi vay ngân hàng.
Kênh vay nào có lên CIC?
Câu trả lời phụ thuộc vào bên cho vay và nền tảng có nằm trong sandbox hay không.
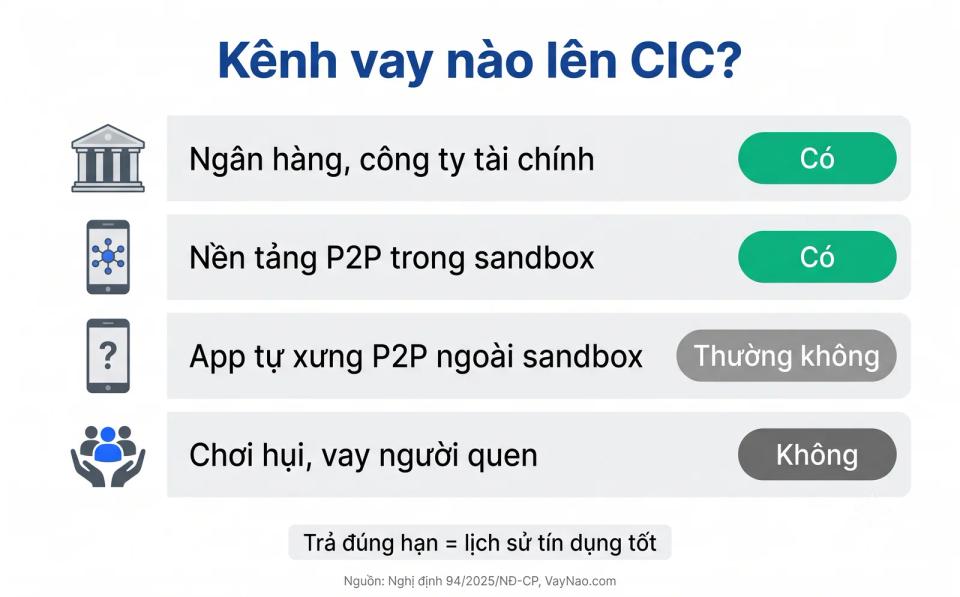
Kênh vay nào báo cáo thông tin lên CIC (cập nhật tháng 10/2026, Nguồn: Nghị định 94/2025/NĐ-CP, QĐ 2970/QĐ-NHNN, VayNao.com tổng hợp)
| Kênh vay | Có báo cáo CIC? | Ghi chú |
|---|---|---|
| Ngân hàng, công ty tài chính | Có | Bắt buộc theo luật các tổ chức tín dụng |
| Nền tảng cho vay ngang hàng trong sandbox | Có | Bắt buộc kết nối và báo cáo theo Nghị định 94 |
| Tổ chức tín dụng cho vay qua nền tảng P2P | Có | Tổ chức tín dụng vẫn báo cáo như khoản vay thông thường |
| App tự xưng P2P nhưng chưa có Giấy chứng nhận | Thường không | Không phải thành viên của hệ thống CIC |
| Cho vay cá nhân, chơi hụi, vay người quen | Không | Giao dịch dân sự, không qua hệ thống báo cáo |
Đến tháng 7/2026 chưa có nền tảng nào được Ngân hàng Nhà nước chấp thuận thử nghiệm. Vì vậy hiện tại, khoản vay qua một app tự gọi là "cho vay ngang hàng" thường chưa hiện trên CIC, trừ khi bên cho vay thật sự là ngân hàng hoặc công ty tài chính.
App không lên CIC có tốt hơn không?
Không. Một app không báo cáo CIC thường cũng không chịu sự giám sát nào về lãi, phí và cách đòi nợ. Thay vì ghi nhận trên CIC, những app tín dụng đen dùng danh bạ, hình ảnh của bạn để gây áp lực khi trễ hạn.
Đây là điểm VayNao đã phân tích ở cụm bài về app vay, ví dụ vay Moneyveo có lên CIC không và vay Tala có lên CIC không. Bên cho vay càng được giám sát, quyền của người vay càng được bảo vệ rõ hơn.
Trễ hạn khoản vay ngang hàng ảnh hưởng thế nào?
Với nền tảng trong sandbox, khoản trễ hạn được báo cáo về CIC và các ngân hàng sẽ nhìn thấy khi bạn xin vay sau. Với khoản vay tại tổ chức tín dụng, Thông tư 31/2024/TT-NHNN phân loại nợ quá hạn từ 10 ngày là nợ nhóm 2 và từ 91 ngày là nợ xấu. Cách CIC phân loại riêng khoản vay ngang hàng giữa cá nhân với nhau chưa được công bố chi tiết, nên cách an toàn nhất là coi trễ hạn P2P giống trễ hạn ngân hàng.
- Trễ vài ngày: liên hệ ngay nền tảng, trả phần đến hạn sớm nhất có thể.
- Không trả được kỳ này: đề nghị gia hạn hoặc cơ cấu lại bằng văn bản trước ngày đến hạn.
- Đã bị ghi nhận: trả hết nợ, giữ biên lai, rồi theo dõi lịch sử tín dụng. Xem nợ xấu bao lâu được xóa.
Cẩn thận với dịch vụ hứa "xóa nợ xấu CIC" có thu phí, phần lớn là lừa đảo. Xem dịch vụ xóa nợ xấu CIC thật hay lừa đảo.
Cách kiểm tra khoản vay ngang hàng trên CIC
Bạn có thể tự tra lịch sử tín dụng miễn phí qua ứng dụng hoặc cổng thông tin của CIC. Hướng dẫn từng bước có ở bài kiểm tra điểm CIC miễn phí.
Nên kiểm tra sau khoản vay đầu tiên để biết nền tảng có thật sự báo cáo không, và kiểm tra lại sau khi tất toán để chắc khoản vay đã được ghi nhận là đã trả xong.
Bài viết liên quan:
- Cho vay ngang hàng (P2P lending) là gì?
- Cho vay ngang hàng có hợp pháp không?
- Điều kiện vay qua nền tảng cho vay ngang hàng
- Nợ xấu là gì?
Kiểm tra app vay trước khi đăng ký
Xem app có nằm trong danh sách cảnh báo trước khi cấp quyền truy cập dữ liệu.
Kiểm tra app vayNguồn tham khảo:
- GV Lawyers - Quy định mới về cơ chế cho vay ngang hàng - nghĩa vụ báo cáo CIC - truy cập 14/10/2026
- CafeF - Phát triển thị trường cho vay ngang hàng: chậm mà chắc - QĐ 2970/QĐ-NHNN - truy cập 14/10/2026
- Thanh Niên - 19 hồ sơ đăng ký cơ chế thử nghiệm cho vay ngang hàng - truy cập 14/10/2026
- Thông tư 31/2024/TT-NHNN về phân loại tài sản có - nhóm nợ theo số ngày quá hạn - truy cập 14/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 14/10/2026, không phải tư vấn pháp lý.
Câu hỏi thường gặp
Vay ngang hàng có lên CIC không?
Có, với nền tảng tham gia thử nghiệm theo Nghị định 94/2025. Nền tảng phải kết nối và báo cáo thông tin tín dụng khách hàng về CIC theo yêu cầu của Ngân hàng Nhà nước, nên khoản vay và việc trễ hạn có thể hiện trên lịch sử tín dụng.
App tự xưng cho vay ngang hàng có báo cáo CIC không?
Thường không, nếu app chưa có Giấy chứng nhận tham gia thử nghiệm và bên cho vay không phải tổ chức tín dụng. Đến 7/2026 chưa có nền tảng nào được chấp thuận thử nghiệm.
Trễ hạn khoản vay P2P có bị nợ xấu không?
Với nền tảng trong sandbox, khoản trễ hạn được báo cáo về CIC và ngân hàng sẽ nhìn thấy khi bạn vay sau. An toàn nhất là coi trễ hạn P2P như trễ hạn ngân hàng: từ 10 ngày là nợ cần chú ý, từ 91 ngày là nợ xấu.
Vì sao nền tảng P2P phải kết nối CIC?
Để kiểm soát hạn mức 100 triệu mỗi nền tảng và 400 triệu tổng của mỗi người vay, và để bên cho vay đánh giá đúng rủi ro trước khi rót tiền.
Làm sao biết khoản vay ngang hàng đã lên CIC chưa?
Tự tra lịch sử tín dụng miễn phí qua ứng dụng hoặc cổng thông tin CIC sau khoản vay đầu tiên, và kiểm tra lại sau khi tất toán để chắc khoản vay được ghi nhận là đã trả xong.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 15 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify