
Hạn mức cho vay ngang hàng: 100 triệu mỗi nền tảng, 400 triệu tổng
Mỗi người vay chỉ được nợ tối đa 100 triệu đồng trên một nền tảng cho vay ngang hàng và 400 triệu đồng trên tất cả nền tảng. Bài giải thích hạn mức tính theo dư nợ, 5 tình huống cụ thể, cách CIC kiểm soát và so với mức trần từng áp dụng ở Trung Quốc.
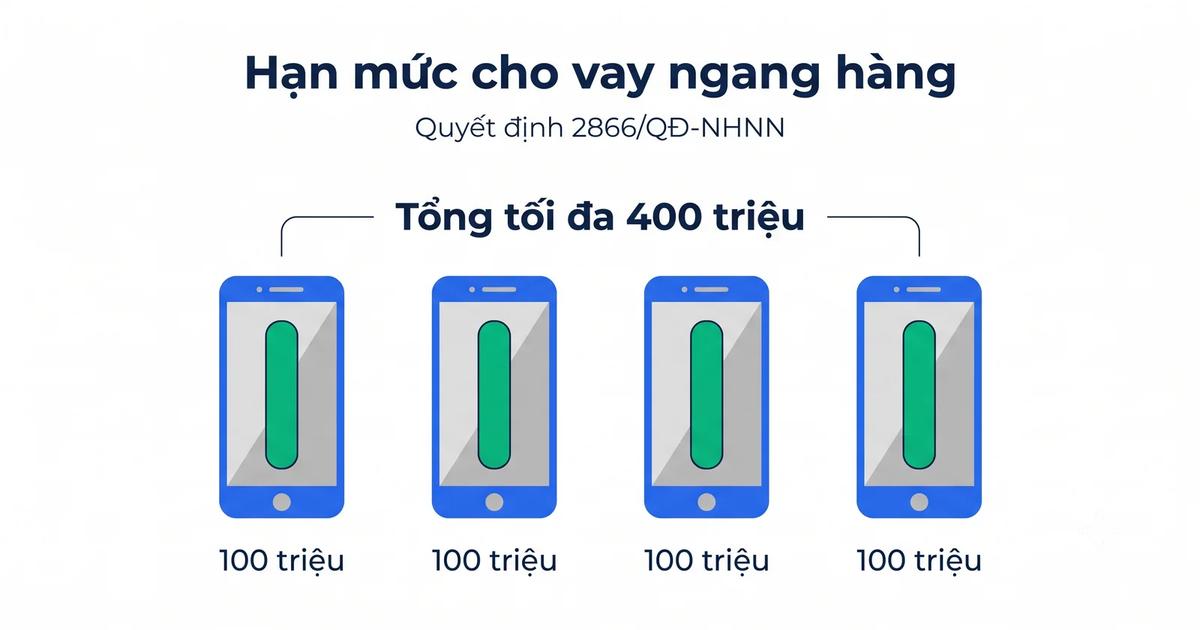
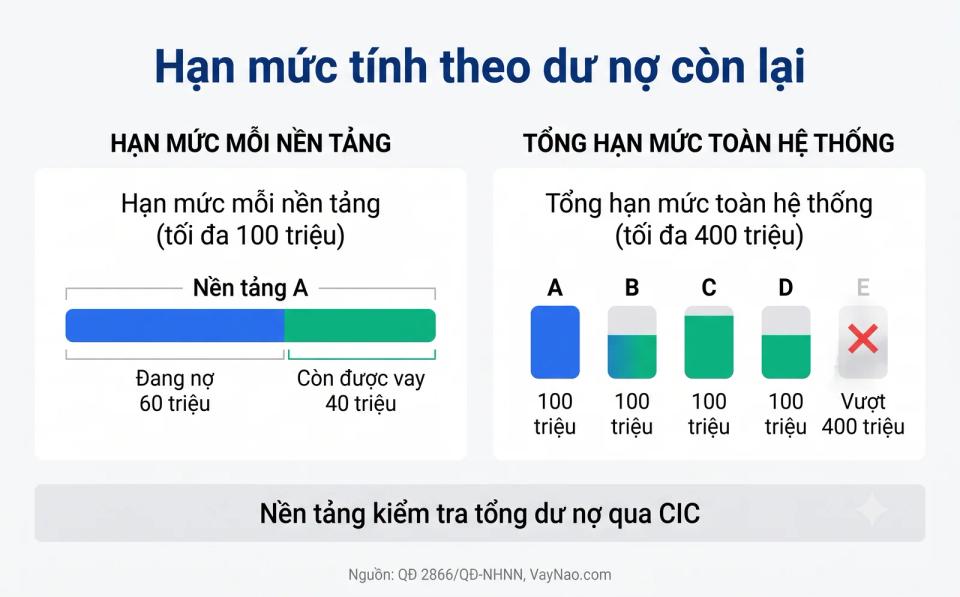
Mỗi người vay được nợ tối đa 100 triệu đồng trên một nền tảng cho vay ngang hàng và tối đa 400 triệu đồng trên tất cả nền tảng tham gia thử nghiệm, theo Quyết định 2866/QĐ-NHNN ngày 22/7/2025. Hạn mức tính theo dư nợ còn lại tại một thời điểm, không phải tổng số tiền bạn từng vay. Khi trả bớt nợ, phần hạn mức đó được mở lại. Mỗi hợp đồng vay kéo dài tối đa 2 năm (cập nhật tháng 10/2026).
Hạn mức vay ngang hàng được quy định ở đâu?
Hạn mức không nằm trong Nghị định 94/2025/NĐ-CP mà được Ngân hàng Nhà nước quy định riêng. Nghị định 94 yêu cầu công ty cho vay ngang hàng phải có cơ chế kiểm soát trần dư nợ cho khách hàng. Sau đó, Quyết định 2866/QĐ-NHNN ngày 22/7/2025 đặt con số cụ thể.
Các văn bản quy định hạn mức và kiểm soát dư nợ cho vay ngang hàng (cập nhật tháng 10/2026, Nguồn: CafeF, Tạp san Luật sư nội bộ, VayNao.com tổng hợp)
| Văn bản | Nội dung chính |
|---|---|
| Nghị định 94/2025/NĐ-CP (hiệu lực 1/7/2025) | Nền tảng phải kiểm soát trần dư nợ, hợp đồng vay tối đa 2 năm, chỉ bằng đồng Việt Nam |
| Quyết định 2866/QĐ-NHNN (22/7/2025) | Tối đa 100 triệu/nền tảng, 400 triệu trên tất cả nền tảng |
| Quyết định 2970/QĐ-NHNN | Yêu cầu kết nối thông tin tín dụng với CIC |
Theo CafeF, đại diện Vụ Chính sách tiền tệ đánh giá các mức trần này phù hợp và đủ an toàn cho giai đoạn thử nghiệm.
Cách tính hạn mức: 5 tình huống cụ thể
Hạn mức luôn tính theo dư nợ gốc còn lại ở thời điểm bạn xin vay khoản mới. Năm tình huống dưới đây giúp hình dung cách áp dụng.
5 tình huống áp dụng hạn mức vay ngang hàng 100 triệu/400 triệu (cập nhật tháng 10/2026, Nguồn: QĐ 2866/QĐ-NHNN, VayNao.com minh họa)
| Tình huống | Dư nợ hiện tại | Muốn vay thêm | Được không? |
|---|---|---|---|
| Lần đầu vay trên nền tảng A | 0 | 100 triệu trên A | Được, vừa chạm trần nền tảng |
| Đang nợ 100 triệu trên A | 100 triệu trên A | 20 triệu trên A | Không, vượt 100 triệu trên A |
| Đã trả bớt, còn nợ 60 triệu trên A | 60 triệu trên A | 40 triệu trên A | Được, tổng trên A đúng 100 triệu |
| Nợ 100 triệu trên mỗi nền tảng A, B, C | 300 triệu tổng | 100 triệu trên nền tảng D | Được, tổng vừa 400 triệu |
| Nợ 100 triệu trên mỗi nền tảng A, B, C, D | 400 triệu tổng | 30 triệu trên nền tảng E | Không, vượt trần 400 triệu |
Hạn mức là mức trần, không phải số tiền bạn chắc chắn được vay. Mỗi nền tảng vẫn chấm điểm tín dụng riêng và có thể chỉ duyệt một khoản nhỏ hơn nhiều.
Ai kiểm soát việc bạn có vượt 400 triệu hay không?
Nền tảng là bên chịu trách nhiệm kiểm tra, và công cụ để kiểm tra là CIC. Một nền tảng không thể tự biết bạn đang nợ bao nhiêu ở nền tảng khác, nên Ngân hàng Nhà nước yêu cầu các nền tảng thử nghiệm kết nối thông tin tín dụng với CIC (Trung tâm Thông tin tín dụng Quốc gia).
Khi bạn nộp hồ sơ, nền tảng tra cứu dư nợ cho vay ngang hàng của bạn trên toàn hệ thống. Nếu cộng thêm khoản mới mà vượt 400 triệu, hồ sơ phải bị từ chối. Điều này cũng có nghĩa khoản vay ngang hàng của bạn sẽ hiện trên CIC, xem chi tiết ở bài cho vay ngang hàng có lên CIC không.
Vì sao hạn mức lại thấp như vậy?
Mức trần thấp giữ cho P2P đúng vai trò khoản vay nhỏ, và giới hạn thiệt hại nếu một nền tảng đổ vỡ. Đây cũng là bài học từ nơi P2P từng phát triển nhanh nhất thế giới.
Trung Quốc chỉ đặt trần vay vào tháng 8/2016, khi thị trường đã có hàng nghìn nền tảng. Mức trần khi đó là 200.000 nhân dân tệ trên một nền tảng và 1 triệu nhân dân tệ trên tất cả nền tảng với cá nhân, gấp 5 lần với doanh nghiệp. Quy định đến muộn, và đến tháng 11/2020 nước này không còn nền tảng P2P nào hoạt động. Diễn biến đầy đủ có ở bài cho vay ngang hàng Trung Quốc sụp đổ.
Việt Nam chọn cách ngược lại: đặt trần ngay từ đầu, với mức thấp hơn nhiều, trong khuôn khổ thử nghiệm 2 năm.
Cần nhiều hơn 100 triệu thì nên vay ở đâu?
Nếu bạn cần khoản lớn, P2P không phải kênh phù hợp, kể cả khi bạn đủ điều kiện vay ở nhiều nền tảng. Gộp nhiều khoản vay nhỏ từ các nền tảng khác nhau làm tăng số kỳ trả, số phí phải đóng và rủi ro trễ hạn.
- Có lương chuyển khoản ổn định: vay tín chấp ngân hàng thường có lãi thấp hơn, xem vay tín chấp theo lương.
- Có tài sản đảm bảo: vay thế chấp có hạn mức lớn và lãi thấp hơn, xem điều kiện vay thế chấp sổ đỏ.
- Không chứng minh được thu nhập: cân nhắc công ty tài chính và so sánh tổng chi phí, xem vay tiêu dùng ngân hàng hay công ty tài chính.
Trước khi ký, hãy tính số tiền phải trả mỗi tháng bằng công cụ tính khoản vay.
Bài viết liên quan:
- Cho vay ngang hàng có hợp pháp không?
- Cho vay ngang hàng (P2P lending) là gì?
- Điều kiện vay qua nền tảng cho vay ngang hàng
Tính số tiền phải trả mỗi tháng
Nhập số tiền, kỳ hạn và lãi suất để xem tổng chi phí khoản vay.
Tính khoản vayNguồn tham khảo:
- CafeF - Phát triển thị trường cho vay ngang hàng: chậm mà chắc - QĐ 2866/QĐ-NHNN, QĐ 2970/QĐ-NHNN - truy cập 14/10/2026
- Tạp san Luật sư nội bộ - Quy định mới về giải pháp cho vay ngang hàng - truy cập 14/10/2026
- Thanh Niên - 19 hồ sơ đăng ký cơ chế thử nghiệm cho vay ngang hàng - kết nối CIC để giám sát hạn mức - truy cập 14/10/2026
- Bloomberg - China imposes caps on P2P loans to curb shadow-banking risks - truy cập 14/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 14/10/2026, không phải tư vấn pháp lý. Các tình huống là ví dụ minh họa cách áp dụng hạn mức.
Câu hỏi thường gặp
Vay ngang hàng được tối đa bao nhiêu tiền?
Theo Quyết định 2866/QĐ-NHNN ngày 22/7/2025, mỗi người vay được nợ tối đa 100 triệu đồng trên một nền tảng và 400 triệu đồng trên tất cả nền tảng cho vay ngang hàng tham gia thử nghiệm.
Hạn mức 100 triệu tính theo số tiền vay hay dư nợ?
Tính theo dư nợ còn lại tại thời điểm xin vay. Ví dụ bạn đang nợ 60 triệu trên một nền tảng thì chỉ được vay thêm tối đa 40 triệu trên nền tảng đó.
Vay nhiều nền tảng P2P cùng lúc có được không?
Được, miễn tổng dư nợ trên tất cả nền tảng không vượt 400 triệu đồng và mỗi nền tảng không vượt 100 triệu. Nền tảng kiểm tra tổng dư nợ của bạn qua CIC.
Khoản vay ngang hàng kéo dài tối đa bao lâu?
Hợp đồng vay trên nền tảng thử nghiệm theo Nghị định 94/2025 có thời hạn tối đa 2 năm và chỉ được giao dịch bằng đồng Việt Nam.
Ai kiểm soát hạn mức 400 triệu?
Nền tảng cho vay ngang hàng chịu trách nhiệm kiểm tra, thông qua kết nối thông tin tín dụng với CIC theo yêu cầu của Ngân hàng Nhà nước. Hồ sơ làm tổng dư nợ vượt 400 triệu phải bị từ chối.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 15 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify