
Cho vay ngang hàng trên thế giới: vì sao LendingClub, Zopa cuối cùng đều thành ngân hàng
Zopa là nền tảng cho vay ngang hàng đầu tiên trên thế giới, LendingClub từng là nền tảng lớn nhất nước Mỹ. Năm 2020-2021, cả hai đều ngừng nhận tiền của nhà đầu tư cá nhân và trở thành ngân hàng. Bài kể lại hai câu chuyện, giải thích 3 lý do mô hình thuần P2P khó trụ và điều Việt Nam có thể rút ra.
Hai nền tảng cho vay ngang hàng nổi tiếng nhất thế giới, Zopa ở Anh và LendingClub ở Mỹ, đều đã bỏ mô hình thuần P2P để trở thành ngân hàng trong năm 2020-2021. LendingClub ngừng nhận nhà đầu tư cá nhân cuối năm 2020 và mua lại Radius Bank vào ngày 1/2/2021. Zopa có giấy phép ngân hàng năm 2020, đóng toàn bộ tài khoản nhà đầu tư P2P ngày 7/12/2021. Lý do chung: vốn từ nhà đầu tư cá nhân đắt và không ổn định, trong khi tiền gửi ngân hàng rẻ và bền hơn. Đây không phải chuyện thất bại, mà là hướng đi tự nhiên khi một nền tảng cho vay lớn lên (cập nhật tháng 10/2026).
Ba nền tảng lớn, một kết cục giống nhau
Cả ba nền tảng lớn nhất từng là biểu tượng của cho vay ngang hàng ở Mỹ và Anh đều đã rời mô hình nhận tiền của nhà đầu tư cá nhân.
Kết cục của 3 nền tảng cho vay ngang hàng lớn tại Mỹ và Anh (cập nhật tháng 10/2026, Nguồn: Nasdaq, Alternative Credit Investor, Zopa, VayNao.com tổng hợp)
| Nền tảng | Quốc gia | Từng là | Kết cục |
|---|---|---|---|
| Zopa | Anh | Nền tảng cho vay ngang hàng đầu tiên thế giới (2005) | Có giấy phép ngân hàng 2020, đóng tài khoản nhà đầu tư P2P 7/12/2021 |
| LendingClub | Mỹ | Nền tảng cho vay ngang hàng lớn nhất nước Mỹ | Ngừng nhận nhà đầu tư cá nhân cuối 2020, mua Radius Bank 1/2/2021 |
| RateSetter | Anh | Một trong 3 nền tảng P2P lớn nhất nước Anh | Bị Metro Bank mua lại năm 2020 |
Vì sao mô hình thuần P2P khó trụ?
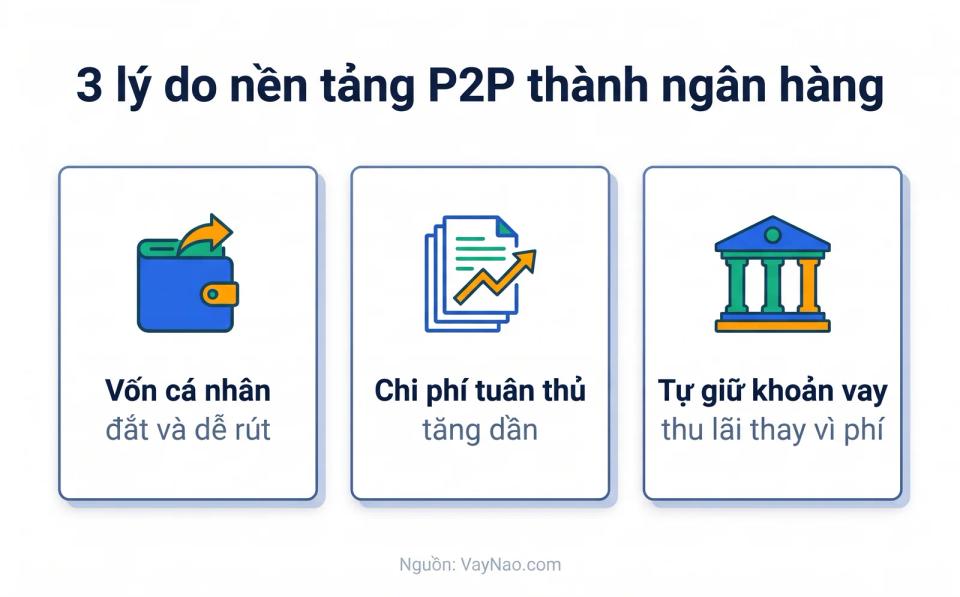
Theo phân tích của VayNao từ các trường hợp trên, có 3 lý do chính. Cả ba đều liên quan đến nguồn tiền, không phải công nghệ.
1. Tiền của nhà đầu tư cá nhân đắt và dễ rút. Nhà đầu tư cá nhân đòi lãi cao hơn tiền gửi, và rút ngay khi thị trường xấu. Năm 2020, đại dịch khiến nhiều nền tảng ở Anh phải hạn chế rút tiền. Ngân hàng được nhận tiền gửi có bảo hiểm, rẻ hơn và ổn định hơn nhiều.
2. Chi phí tuân thủ tăng dần. Ở Anh, cơ quan quản lý tài chính FCA siết dần quy định với nền tảng cho vay ngang hàng sau năm 2019, như giới hạn số tiền nhà đầu tư mới được bỏ vào. Khi đã phải chịu chi phí gần như một ngân hàng, nhiều nền tảng chọn trở thành ngân hàng luôn.
3. Nền tảng lớn lên thì cần bảng cân đối riêng. LendingClub cho biết trong khuôn khổ ngân hàng sắp tới, việc tiếp tục phát hành chứng chỉ cho nhà đầu tư cá nhân không còn hợp lý về kinh tế. Giữ khoản vay trên sổ sách của chính mình giúp nền tảng thu được lãi, thay vì chỉ ăn phí.
Nhà đầu tư cá nhân được đối xử thế nào khi nền tảng chuyển đổi?
Ở cả hai nền tảng, khoản đầu tư cũ không bị xóa. Với LendingClub, các chứng chỉ nhà đầu tư đang giữ vẫn tiếp tục nhận tiền khi người vay trả, chỉ là không mua thêm được. Với Zopa, danh mục cho vay được bán cho Zopa Bank và nhà đầu tư nhận lại tiền khi tài khoản đóng.
Hai trường hợp này diễn ra có trật tự vì nền tảng có lãi và có giấy phép. Ngược lại hoàn toàn là Trung Quốc, nơi khoảng 5.000 nền tảng về 0 năm 2020 và nhà đầu tư mất khoảng 800 tỷ nhân dân tệ. Xem cho vay ngang hàng Trung Quốc sụp đổ.
Mỹ, Anh và Trung Quốc cho thấy ba kết cục khác nhau của cùng một mô hình: thành ngân hàng có trật tự, bị thâu tóm, hoặc sụp đổ hàng loạt. Khác biệt nằm ở mức độ giám sát và nguồn tiền của nền tảng.
Việt Nam học được gì cho sandbox?
Sandbox theo Nghị định 94/2025 đang thử nghiệm đúng mô hình mà Mỹ và Anh đã bỏ: nền tảng chỉ kết nối, không tự cho vay, không bảo lãnh. Bài học từ nước ngoài gợi ý 3 điều cho người dùng Việt Nam:
- Nền tảng có thể thay đổi mô hình giữa chừng. Khi đó khoản vay cũ vẫn có hiệu lực, nhưng cách thu nợ và trả tiền có thể đổi. Xem hết thời gian thử nghiệm, khoản vay ngang hàng ra sao.
- Lãi cao cho nhà đầu tư cá nhân không bền. Nếu ngay cả LendingClub và Zopa không giữ được mô hình này, một nền tảng nhỏ hứa lãi cao và rút bất cứ lúc nào càng cần xem kỹ. Xem 7 câu quảng cáo cho vay ngang hàng cần đọc ngược.
- Giám sát chặt là điều kiện để kết thúc có trật tự. Đây là lý do nên chờ nền tảng có giấy chứng nhận thử nghiệm thật. Xem sandbox cho vay ngang hàng là gì.
Cho vay ngang hàng là gì?
Cách hoạt động, ai giữ tiền, rủi ro cho người vay và nhà đầu tư tại Việt Nam năm 2026.
Đọc bài trụ cộtNguồn tham khảo:
- Nasdaq / The Motley Fool - LendingClub Is Ending Its P2P Lending Platform - truy cập 24/10/2026
- Alternative Credit Investor - LendingClub completes Radius acquisition - truy cập 24/10/2026
- Zopa - An update on P2P at Zopa - truy cập 24/10/2026
- Alternative Credit Investor - Zopa officially exits P2P lending - truy cập 24/10/2026
- Wikipedia - RateSetter - truy cập 24/10/2026
Lưu ý: Bài viết mang tính giáo dục tài chính, cập nhật lần cuối 02/11/2026, không phải tư vấn đầu tư.
Câu hỏi thường gặp
Nền tảng cho vay ngang hàng đầu tiên trên thế giới là gì?
Zopa, thành lập tại Anh năm 2005. Zopa có giấy phép ngân hàng năm 2020 và đóng toàn bộ tài khoản nhà đầu tư cho vay ngang hàng ngày 7/12/2021.
LendingClub còn cho vay ngang hàng không?
Không. LendingClub ngừng nhận nhà đầu tư cá nhân mới từ tháng 10/2020, ngừng phát hành chứng chỉ cuối năm 2020 và trở thành ngân hàng sau khi mua Radius Bank ngày 1/2/2021.
Vì sao các nền tảng cho vay ngang hàng lớn chuyển thành ngân hàng?
Vì tiền của nhà đầu tư cá nhân đắt và dễ rút, chi phí tuân thủ tăng dần, và giữ khoản vay trên sổ sách riêng giúp nền tảng thu lãi thay vì chỉ thu phí.
Nhà đầu tư mất gì khi nền tảng chuyển thành ngân hàng?
Với LendingClub và Zopa, khoản đầu tư cũ không bị xóa. Chứng chỉ cũ vẫn nhận tiền khi người vay trả, hoặc danh mục được bán và nhà đầu tư nhận lại tiền.
Việt Nam có thể học gì từ cho vay ngang hàng thế giới?
Nền tảng có thể đổi mô hình giữa chừng, lãi cao cho nhà đầu tư cá nhân khó bền, và giám sát chặt là điều kiện để nền tảng kết thúc có trật tự thay vì sụp đổ.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 2 tháng 11, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify