
20 thuật ngữ cho vay ngang hàng cần biết trước khi vay hoặc đầu tư
Hợp đồng và quảng cáo cho vay ngang hàng dùng nhiều từ dễ hiểu sai: thử nghiệm khác được cấp phép, quỹ dự phòng khác bảo lãnh, lãi dự kiến khác lãi cam kết. Bài giải thích 20 thuật ngữ theo 4 nhóm, mỗi thuật ngữ 1-2 câu kèm con số pháp lý đi theo.
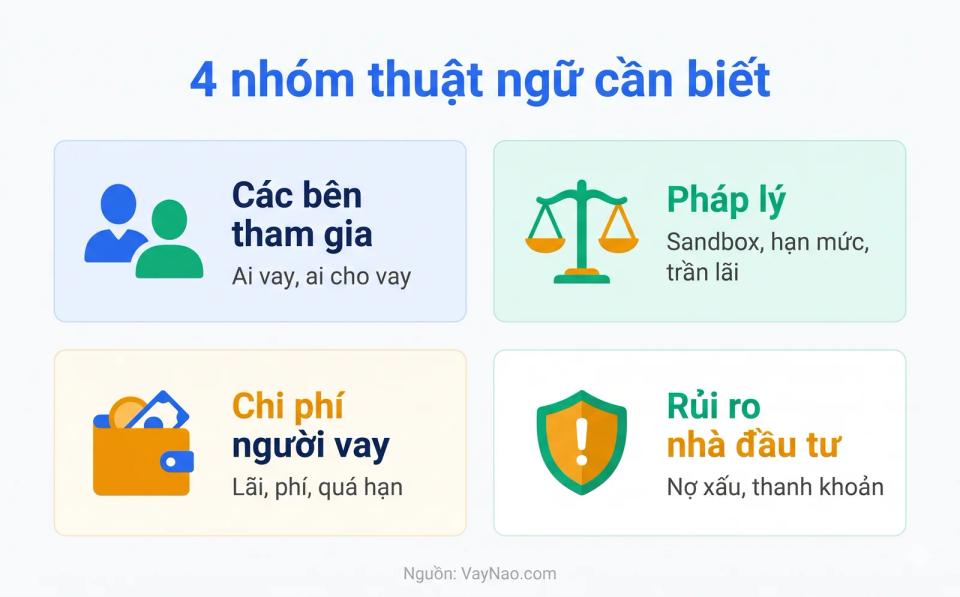
Cho vay ngang hàng có khoảng 20 thuật ngữ cốt lõi, chia thành 4 nhóm: các bên tham gia, pháp lý, chi phí của người vay, và rủi ro của nhà đầu tư. Hiểu đúng những từ này giúp bạn đọc được hợp đồng và nhận ra quảng cáo đánh tráo khái niệm, ví dụ gọi "đang thử nghiệm" là "được cấp phép", hay gọi "quỹ dự phòng" là "bảo toàn vốn". Các con số trong bài theo Nghị định 94/2025/NĐ-CP và các quyết định của Ngân hàng Nhà nước (NHNN) đi kèm (cập nhật tháng 10/2026).
Nhóm 1: các bên tham gia
Thuật ngữ cho vay ngang hàng nhóm 1 - các bên tham gia (cập nhật tháng 10/2026, Nguồn: Nghị định 94/2025/NĐ-CP, VayNao.com tổng hợp)
| Thuật ngữ | Nghĩa là |
|---|---|
| 1. Cho vay ngang hàng (P2P lending) | Người có tiền cho người cần tiền vay trực tiếp qua một nền tảng công nghệ, không qua ngân hàng |
| 2. Công ty cho vay ngang hàng | Doanh nghiệp vận hành nền tảng, chỉ kết nối và cung cấp thông tin, không tự cho vay |
| 3. Bên vay | Cá nhân hoặc pháp nhân Việt Nam vay tiền qua nền tảng |
| 4. Bên cho vay (nhà đầu tư) | Người bỏ tiền cho vay, là chủ nợ của khoản vay và chịu rủi ro khi người vay không trả |
Điểm hay bị hiểu sai nhất: nền tảng không phải chủ nợ. Xem ai giữ tiền khi vay hoặc cho vay ngang hàng.
Nhóm 2: pháp lý
Thuật ngữ cho vay ngang hàng nhóm 2 - pháp lý (cập nhật tháng 10/2026, Nguồn: Nghị định 94/2025/NĐ-CP, QĐ 2866/QĐ-NHNN, Bộ luật Dân sự 2015, VayNao.com tổng hợp)
| Thuật ngữ | Nghĩa là |
|---|---|
| 5. Sandbox (cơ chế thử nghiệm có kiểm soát) | Khung cho phép nền tảng hoạt động thử tối đa 24 tháng dưới giám sát của NHNN, chưa phải giấy phép chính thức |
| 6. Giấy chứng nhận tham gia thử nghiệm | Văn bản NHNN cấp cho từng nền tảng được thử nghiệm. Đến 10/2026 chưa nền tảng nào được cấp |
| 7. Hạn mức dư nợ | Mỗi người vay nợ tối đa 100 triệu đồng trên một nền tảng và 400 triệu đồng trên tất cả nền tảng |
| 8. Trần lãi suất 20%/năm | Mức lãi tối đa hai bên được thỏa thuận theo Bộ luật Dân sự, phần vượt không có hiệu lực |
| 9. Bảo lãnh | Cam kết trả nợ thay người vay. Nền tảng cho vay ngang hàng bị cấm bảo lãnh |
| 10. CIC | Trung tâm Thông tin tín dụng Quốc gia. Nền tảng trong sandbox phải kết nối và báo cáo CIC |
Chi tiết từng mục: sandbox cho vay ngang hàng, hạn mức cho vay ngang hàng, lãi suất cho vay ngang hàng tối đa bao nhiêu.
Nhóm 3: chi phí của người vay
Thuật ngữ cho vay ngang hàng nhóm 3 - chi phí của người vay (cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Thuật ngữ | Nghĩa là |
|---|---|
| 11. Lãi suất danh nghĩa | Lãi ghi trên hợp đồng, chưa tính phí |
| 12. Phí nền tảng | Phí trả cho nền tảng vì dịch vụ kết nối, có thể thu khi giải ngân hoặc theo kỳ |
| 13. Chi phí vay thực tế | Tổng lãi và mọi khoản phí quy ra %/năm trên số tiền thực nhận. Đây là con số nên dùng để so sánh |
| 14. Chấm điểm tín dụng | Cách nền tảng đánh giá khả năng trả nợ, quyết định bạn được vay bao nhiêu và lãi bao nhiêu |
| 15. Quá hạn | Trễ ngày trả. Phát sinh lãi chậm trả và có thể bị báo cáo CIC |
Ví dụ: vay 10 triệu đồng, lãi 18%/năm, kỳ hạn 6 tháng, trả gốc cuối kỳ, nhưng bị trừ 5% phí ngay khi giải ngân. Bạn chỉ nhận 9,5 triệu và trả 900.000 đồng lãi cộng 500.000 đồng phí, tức chi phí thực tế khoảng 29%/năm trên số tiền thực nhận. Hậu quả của quá hạn có ở bài không trả nợ cho vay ngang hàng có sao không.
Nhóm 4: rủi ro của nhà đầu tư
Thuật ngữ cho vay ngang hàng nhóm 4 - rủi ro của nhà đầu tư (cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Thuật ngữ | Nghĩa là |
|---|---|
| 16. Tỷ lệ nợ xấu | Phần trăm khoản vay không thu hồi được. Lãi thật của nhà đầu tư bằng lãi dự kiến trừ phần này |
| 17. Quỹ dự phòng rủi ro | Khoản tiền nền tảng để riêng bù một phần nợ xấu. Có giới hạn, có thể cạn, không phải bảo lãnh |
| 18. Thanh khoản | Khả năng rút tiền về. Tiền đang nằm trong khoản vay chưa đến hạn thì không rút ngay được |
| 19. Thị trường thứ cấp | Nơi nhà đầu tư bán lại khoản cho vay chưa đến hạn cho người khác để rút tiền sớm |
| 20. Đa dạng hóa | Chia vốn cho nhiều khoản vay nhỏ để một khoản vỡ nợ không xóa sạch lợi nhuận |
Ví dụ về tỷ lệ nợ xấu: lãi dự kiến 15%/năm, tỷ lệ nợ xấu 6% thì lợi nhuận thật chỉ còn khoảng 9%/năm, chưa trừ phí. So sánh với gửi tiết kiệm ở bài chọn gửi tiết kiệm hay cho vay ngang hàng. Vì sao quỹ dự phòng không bằng bảo toàn vốn, xem 7 câu quảng cáo cho vay ngang hàng cần đọc ngược.
3 cặp từ hay bị đánh tráo: "đang thử nghiệm" và "được cấp phép", "quỹ dự phòng" và "bảo toàn vốn", "lãi dự kiến" và "lãi cam kết". Thấy vế sau trong quảng cáo cho vay ngang hàng, hãy hỏi lại bằng văn bản.
Đọc bài trụ cột
Cho vay ngang hàng là gì, cách hoạt động và rủi ro cho người vay, nhà đầu tư tại Việt Nam năm 2026.
Đọc bàiNguồn tham khảo:
- Nghị định 94/2025/NĐ-CP về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng - truy cập 24/10/2026
- GV Lawyers - Quy định mới về cơ chế cho vay ngang hàng - truy cập 24/10/2026
- Bộ Tư pháp - Lãi suất theo Điều 468 BLDS 2015 - truy cập 24/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 31/10/2026, không phải tư vấn pháp lý hay đầu tư.
Câu hỏi thường gặp
Sandbox cho vay ngang hàng là gì?
Là cơ chế thử nghiệm có kiểm soát theo Nghị định 94/2025, cho phép nền tảng hoạt động thử tối đa 24 tháng dưới giám sát của NHNN. Đây chưa phải giấy phép chính thức.
Hạn mức dư nợ cho vay ngang hàng là bao nhiêu?
Mỗi người vay được nợ tối đa 100 triệu đồng trên một nền tảng và 400 triệu đồng trên tất cả các nền tảng cho vay ngang hàng.
Quỹ dự phòng rủi ro có giống bảo lãnh không?
Không. Quỹ dự phòng chỉ bù một phần nợ xấu và có thể cạn. Nền tảng cho vay ngang hàng bị cấm bảo lãnh khoản vay.
Chi phí vay thực tế khác lãi suất danh nghĩa thế nào?
Lãi suất danh nghĩa chỉ là lãi ghi trên hợp đồng. Chi phí vay thực tế gộp cả lãi và mọi khoản phí, quy ra %/năm trên số tiền bạn thực nhận.
Thị trường thứ cấp trong cho vay ngang hàng là gì?
Là nơi nhà đầu tư bán lại khoản cho vay chưa đến hạn cho người khác để rút tiền sớm. Khi thị trường xấu, có thể không có ai mua.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 31 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify