
Không trả nợ cho vay ngang hàng có sao không? Dòng thời gian từ ngày trễ hạn đầu tiên
Không trả nợ vay ngang hàng không làm khoản nợ biến mất: người cho vay vẫn là chủ nợ, nền tảng trong sandbox báo cáo CIC, khoản lớn có thể bị khởi kiện. Bài vẽ dòng thời gian hậu quả theo từng mốc trễ hạn, và chỉ ra khi nào chuyện dân sự có thể thành chuyện hình sự.
Không trả nợ cho vay ngang hàng không làm khoản nợ biến mất: người cho vay vẫn là chủ nợ, bạn phải trả thêm lãi chậm trả, và với nền tảng trong sandbox, khoản trễ hạn được báo cáo về CIC. Khoản vay lớn có thể bị khởi kiện ra tòa. Trong đa số trường hợp đây là tranh chấp dân sự, không phải tội hình sự. Ngoại lệ là khi người vay gian dối ngay từ đầu hoặc bỏ trốn để chiếm đoạt tiền. Đến tháng 10/2026 chưa có nền tảng nào được Ngân hàng Nhà nước chấp thuận thử nghiệm, nên nhiều "khoản vay P2P" hiện nay thực chất là vay qua app ngoài sandbox (cập nhật tháng 10/2026).
Dòng thời gian hậu quả khi không trả
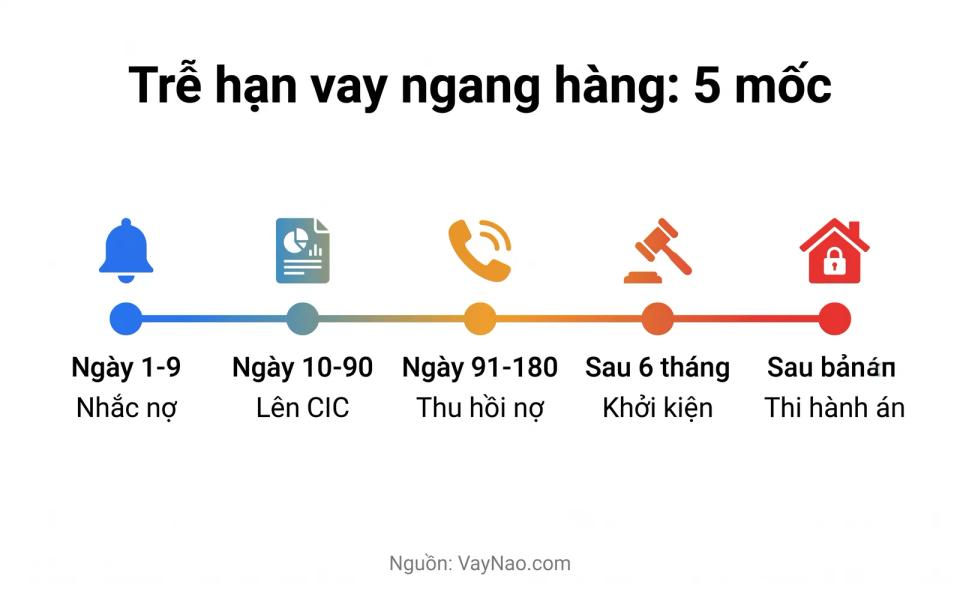
Hậu quả tăng dần theo số ngày trễ hạn. Bảng dưới áp dụng cho nền tảng cho vay ngang hàng hoạt động đúng Nghị định 94/2025. Mốc phân loại nợ lấy theo cách ngân hàng phân loại, vì cách CIC phân loại riêng khoản vay ngang hàng chưa được công bố chi tiết.
Dòng thời gian hậu quả khi không trả nợ vay qua nền tảng cho vay ngang hàng (Đánh giá VayNao, căn cứ Bộ luật Dân sự 2015, Nghị định 94/2025, Thông tư 31/2024/TT-NHNN, cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Mốc trễ hạn | Điều thường xảy ra | Ảnh hưởng tới bạn |
|---|---|---|
| Ngày 1-9 | Nền tảng nhắc nợ qua tin nhắn, cuộc gọi | Bắt đầu tính lãi chậm trả |
| Ngày 10-90 | Nhắc nợ dày hơn, báo cáo CIC | Tương đương nợ cần chú ý, khó vay ngân hàng |
| Ngày 91-180 | Chuyển bộ phận hoặc đơn vị thu hồi nợ | Tương đương nợ xấu trên lịch sử tín dụng |
| Sau 6 tháng | Người cho vay hoặc nền tảng cân nhắc khởi kiện | Có thể bị tòa buộc trả kèm án phí |
| Sau bản án | Thi hành án dân sự | Có thể bị kê biên tài sản, khấu trừ lương |
Đòi nợ phải đúng pháp luật. Nhắn tin người thân, đăng ảnh bôi nhọ, đe dọa là vi phạm, kể cả khi bạn đang nợ thật. Lưu lại bằng chứng và trình báo công an nếu gặp.
Bạn phải trả thêm bao nhiêu khi chậm trả?
Theo Điều 466 Bộ luật Dân sự 2015, khi chậm trả bạn phải trả thêm hai khoản: lãi trên nợ gốc quá hạn bằng 150% lãi suất trong hợp đồng, và lãi trên phần tiền lãi chưa trả tối đa 10%/năm. Lãi suất trong hợp đồng vay ngang hàng không được vượt 20%/năm.
Ví dụ: bạn vay 30 triệu đồng, lãi 18%/năm, trễ hạn 3 tháng với 10 triệu gốc đến hạn. Lãi quá hạn trên 10 triệu là 18% × 150% = 27%/năm, tức khoảng 675.000 đồng cho 3 tháng. Con số không lớn, nhưng dấu vết trên CIC mới là cái giá đắt nhất. Xem vay ngang hàng có lên CIC không.
Ai sẽ đòi nợ bạn?
Người đòi nợ là người cho vay, thường thông qua nền tảng thay mặt họ. Trong cho vay ngang hàng, chủ nợ của bạn là nhà đầu tư, không phải nền tảng. Nền tảng không được bảo lãnh khoản vay, nên nhà đầu tư là người mất tiền khi bạn không trả, phân tích ở bài người vay không trả, nhà đầu tư mất gì.
Nếu nền tảng ngừng hoạt động, khoản nợ vẫn còn và người cho vay vẫn có quyền đòi. Xem hết thời gian thử nghiệm, khoản vay ngang hàng ra sao.
Không trả nợ có bị đi tù không?
Thường là không. Vay rồi không trả được vì mất việc, kinh doanh thua lỗ là tranh chấp dân sự, giải quyết bằng thương lượng hoặc kiện ra tòa. Ranh giới hình sự nằm ở ý định chiếm đoạt.
Theo Bộ luật Hình sự, người vay có thể bị xử lý về tội lừa đảo hoặc lạm dụng tín nhiệm chiếm đoạt tài sản nếu dùng giấy tờ giả, thông tin gian dối để vay, hoặc nhận tiền rồi bỏ trốn, cắt liên lạc để không trả. Ngưỡng bắt đầu xử lý là tài sản từ 4 triệu đồng, hoặc dưới mức này nhưng đã từng bị xử phạt về hành vi chiếm đoạt.
Không trả được thì nên làm gì?
Chủ động sớm luôn rẻ hơn im lặng. Bốn việc nên làm trước ngày đến hạn:
- Liên hệ nền tảng bằng văn bản (email, tin nhắn trong app), nói rõ lý do và số tiền có thể trả.
- Đề nghị gia hạn hoặc cơ cấu lại kỳ trả, xin xác nhận lịch mới bằng văn bản.
- Trả một phần nếu có thể, để giảm gốc quá hạn và cho thấy thiện chí.
- Không vay app khác để trả nợ. Vay lãi cao để đắp khoản cũ là con đường nhanh nhất thành nợ chồng nợ.
Nếu khoản bạn đang nợ là của một app tự xưng "cho vay ngang hàng" nhưng không có giấy chứng nhận thử nghiệm, phần lãi vượt 20%/năm không có hiệu lực. Cách nhận diện có ở bài cho vay ngang hàng có lừa đảo không.
Đã lỡ có nợ xấu?
Cách tra cứu CIC miễn phí và lộ trình làm sạch lịch sử tín dụng sau khi trả hết nợ.
Xem cách xóa nợ xấuNguồn tham khảo:
- Bộ luật Dân sự 2015, Điều 466 - Nghĩa vụ trả nợ của bên vay - truy cập 24/10/2026
- Nghị định 94/2025/NĐ-CP về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng - truy cập 24/10/2026
- Bộ luật Hình sự 2015 sửa đổi 2017, Điều 174 và Điều 175 - truy cập 24/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 29/10/2026, không phải tư vấn pháp lý. Với tranh chấp cụ thể, hãy tham khảo luật sư hoặc trung tâm trợ giúp pháp lý nơi cư trú.
Câu hỏi thường gặp
Không trả nợ vay ngang hàng có bị kiện không?
Có thể. Người cho vay hoặc nền tảng thay mặt họ có quyền khởi kiện ra tòa dân sự. Với khoản nhỏ, việc khởi kiện ít xảy ra hơn vì chi phí, nhưng khoản nợ vẫn còn và vẫn bị báo cáo CIC nếu nền tảng nằm trong sandbox.
Không trả nợ vay ngang hàng có bị đi tù không?
Thường không, vì đây là tranh chấp dân sự. Chỉ bị xử lý hình sự nếu gian dối để vay hoặc nhận tiền rồi bỏ trốn để chiếm đoạt, với tài sản từ 4 triệu đồng.
Chậm trả nợ vay ngang hàng phải trả thêm bao nhiêu?
Theo Điều 466 Bộ luật Dân sự, lãi trên nợ gốc quá hạn bằng 150% lãi suất hợp đồng, cộng lãi trên phần lãi chưa trả tối đa 10%/năm.
Nền tảng đóng cửa thì có cần trả nợ nữa không?
Có. Hợp đồng vay là giữa bạn và người cho vay, không mất hiệu lực khi nền tảng dừng hoạt động. Hãy trả theo thông báo chính thức bằng văn bản về kênh trả nợ.
Không trả được nợ vay ngang hàng thì nên làm gì?
Liên hệ nền tảng bằng văn bản trước ngày đến hạn, đề nghị gia hạn hoặc cơ cấu lại, trả một phần nếu có thể, và không vay app khác để trả nợ.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 29 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify