
Cho vay ngang hàng có lừa đảo không? Cách phân biệt nền tảng thật và app biến tướng
Cho vay ngang hàng là mô hình hợp pháp đang được thử nghiệm, nhưng cái tên này bị lợi dụng rất nhiều. Bài chỉ ra 3 kiểu lừa đảo nhân danh cho vay ngang hàng, phân biệt mất thanh khoản với lừa đảo, và bảng đối chiếu nền tảng thật với app biến tướng.
Cho vay ngang hàng không phải lừa đảo về bản chất: đây là mô hình hợp pháp đang được Ngân hàng Nhà nước (NHNN) thử nghiệm theo Nghị định 94/2025. Vấn đề là cái tên này bị lợi dụng theo 3 kiểu: app tín dụng đen tự gọi mình là "cho vay ngang hàng", nền tảng huy động tiền hứa lãi cố định rồi lấy tiền người sau trả người trước, và kẻ gian giả danh nền tảng để đòi phí. Đến tháng 10/2026 chưa có nền tảng nào được NHNN chấp thuận thử nghiệm, nên mọi app tự nhận "được cấp phép cho vay ngang hàng" lúc này đều cần nghi ngờ (cập nhật tháng 10/2026).
3 kiểu lừa đảo nhân danh cho vay ngang hàng
Ba kiểu dưới đây nhắm vào 2 nhóm khác nhau: người đi vay và người bỏ tiền đầu tư. Nhận ra mình đang ở nhóm nào giúp bạn biết cần cảnh giác điều gì.
3 kiểu lừa đảo nhân danh cho vay ngang hàng (cập nhật tháng 10/2026, Nguồn: VayNao.com tổng hợp)
| Kiểu | Nhắm vào | Cách làm | Thiệt hại |
|---|---|---|---|
| App tín dụng đen tự xưng P2P | Người cần vay gấp | Gọi mình là "kết nối người vay và người cho vay" để né giấy phép, thu phí cao, đòi danh bạ | Lãi phí hàng trăm đến hàng nghìn %/năm, bị đòi nợ khủng bố |
| Nền tảng hứa lãi cố định | Người có tiền nhàn rỗi | Hứa lãi 15-25%/năm, rút bất cứ lúc nào, trả lãi người cũ bằng tiền người mới | Mất vốn khi dòng tiền mới chững lại |
| Giả danh nền tảng | Cả hai nhóm | Mạo danh nhân viên, đòi phí giải ngân, phí mở khóa rút tiền | Mất số tiền đã chuyển |
App tín dụng đen tự xưng "cho vay ngang hàng"
Nhiều app cho vay nặng lãi gọi mình là nền tảng kết nối để tránh bị coi là đơn vị cho vay. Dấu hiệu: không ghi rõ ai là người cho vay, cắt phí ngay khi giải ngân, đòi quyền danh bạ và ảnh. Xem cách kiểm tra nền tảng cho vay ngang hàng và app vay tiền lừa đảo.
Nền tảng hứa lãi cố định kiểu Ponzi
Cho vay ngang hàng thật không thể hứa lãi cố định và rút tiền bất cứ lúc nào, vì tiền chỉ quay về khi người vay trả. Khi một nền tảng hứa cả hai, tiền trả lãi thường lấy từ người đến sau. Vụ Ezubao ở Trung Quốc là ví dụ đã bị tòa kết án năm 2017: nền tảng dựng khoản vay giả để huy động khoảng 7,6 tỷ USD. Xem vụ Ezubao và cho vay ngang hàng biến tướng đa cấp.
Giả danh nền tảng để đòi phí
Kẻ gian giả làm nhân viên nền tảng hoặc "bộ phận hỗ trợ", báo khoản vay đã duyệt nhưng cần nộp phí bảo hiểm, phí xác minh. Với nhà đầu tư bị kẹt tiền, chúng đòi "phí mở khóa rút tiền". Nền tảng hợp pháp không thu bất kỳ khoản nào trước khi giải ngân hay để cho rút tiền.
Không chuyển tiền cho bất kỳ ai để được giải ngân hoặc được rút tiền. Đây là dấu hiệu lừa đảo rõ ràng nhất, dù người yêu cầu xưng là nhân viên nền tảng, luật sư hay công an.
Mất thanh khoản không phải lúc nào cũng là lừa đảo
Không phải nền tảng nào khóa rút tiền cũng là lừa đảo. Nền tảng có thể mất thanh khoản thật: người vay trả chậm hàng loạt trong khi nhà đầu tư rút cùng lúc. Vụ VO247 tại Việt Nam cuối năm 2022, khiến khoảng 6.000 nhà đầu tư mắc kẹt, được mô tả là mất thanh khoản. VayNao chưa tìm thấy kết luận của cơ quan điều tra về hành vi lừa đảo trong vụ này.
Chỉ cơ quan điều tra và tòa án mới kết luận được một nền tảng có chiếm đoạt tiền hay không. Với người bỏ tiền, khác biệt này quan trọng khi tính cách đòi lại tiền. Xem vụ VO247 khóa rút tiền và bị khóa rút tiền trên nền tảng cho vay ngang hàng.
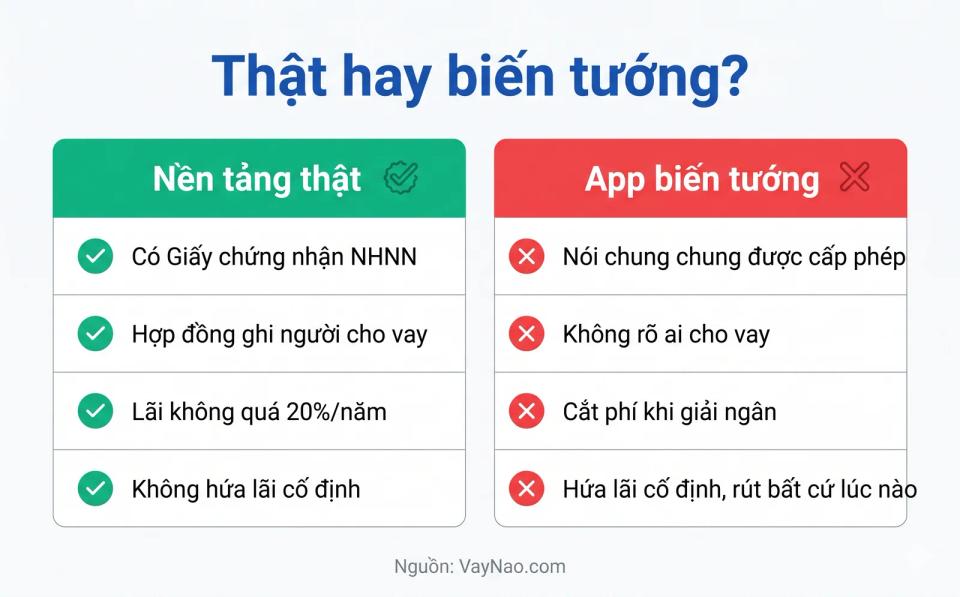
Nền tảng thật và app biến tướng khác nhau thế nào?
Bảng dưới đối chiếu những điểm bạn có thể tự kiểm tra trong vài phút.
Đối chiếu nền tảng cho vay ngang hàng thật và app biến tướng (Đánh giá VayNao, cập nhật tháng 10/2026, Nguồn: Nghị định 94/2025/NĐ-CP, VayNao.com tổng hợp)
| Điểm kiểm tra | Nền tảng thật | App biến tướng |
|---|---|---|
| Giấy chứng nhận thử nghiệm của NHNN | Có số giấy, thời hạn, tra được | Không có, hoặc nói "đang chờ duyệt", "được cấp phép" chung chung |
| Hợp đồng ghi người cho vay | Có, ghi rõ từng khoản | Không, hoặc chính app là bên cho vay |
| Lãi suất | Không quá 20%/năm, phí công bố trước | Lãi thấp trên quảng cáo, phí cắt khi giải ngân |
| Cam kết với nhà đầu tư | Không bảo lãnh, không hứa lãi cố định | Hứa lãi cố định, rút bất cứ lúc nào, bảo toàn vốn |
| Thưởng giới thiệu | Không gắn với tiền người khác nạp | Hoa hồng khi kéo thêm người nạp tiền |
| Quyền truy cập điện thoại | Chỉ giấy tờ, khuôn mặt | Danh bạ, ảnh, tin nhắn |
| Kênh liên hệ | Tổng đài, địa chỉ, email công ty | Chỉ Zalo, Telegram |
Hướng dẫn kiểm tra từng bước có ở bài cách kiểm tra nền tảng cho vay ngang hàng có được NHNN cho phép không.
Vậy có nên dùng cho vay ngang hàng không?
Ở thời điểm tháng 10/2026, khi chưa có nền tảng nào được chấp thuận thử nghiệm, VayNao khuyên thận trọng ở cả 2 vai:
- Người cần vay: ưu tiên ngân hàng và công ty tài chính được cấp phép. Xem chọn vay ngang hàng, công ty tài chính hay app vay nhanh.
- Người có tiền nhàn rỗi: gửi tiết kiệm được bảo hiểm tới 125 triệu đồng mỗi ngân hàng. Nếu vẫn muốn thử cho vay ngang hàng khi có nền tảng được chấp thuận, chỉ dùng phần nhỏ tiền nhàn rỗi và chia nhỏ khoản cho vay. Xem đầu tư cho vay ngang hàng có nên không.
Kiểm tra app vay trước khi đăng ký
Xem app có thuộc danh sách cảnh báo của VayNao hay không.
Kiểm tra app vayNguồn tham khảo:
- Nghị định 94/2025/NĐ-CP về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng - truy cập 22/10/2026
- Thanh Niên - 19 hồ sơ đăng ký cơ chế thử nghiệm cho vay ngang hàng - truy cập 22/10/2026
- CafeBiz - Vì sao VO247 tạm ngừng cho nhà đầu tư rút tiền - truy cập 22/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 24/10/2026, không phải tư vấn pháp lý hay đầu tư. Việc kết luận một nền tảng có vi phạm pháp luật hay không thuộc thẩm quyền của cơ quan điều tra và tòa án.
Câu hỏi thường gặp
Cho vay ngang hàng có lừa đảo không?
Không phải về bản chất. Cho vay ngang hàng là mô hình hợp pháp đang thử nghiệm theo Nghị định 94/2025. Nhưng tên gọi này bị lợi dụng: app tín dụng đen tự xưng P2P, nền tảng hứa lãi cố định kiểu Ponzi và kẻ gian giả danh nền tảng đòi phí.
Làm sao biết nền tảng cho vay ngang hàng có lừa đảo?
Kiểm tra số Giấy chứng nhận thử nghiệm của NHNN, hợp đồng có ghi người cho vay, lãi không quá 20%/năm, không hứa lãi cố định hay bảo toàn vốn, không thu phí trước khi giải ngân và không đòi quyền danh bạ.
Nền tảng khóa rút tiền có phải lừa đảo không?
Không chắc. Nền tảng có thể mất thanh khoản khi người vay trả chậm hàng loạt, như vụ VO247 năm 2022. Chỉ cơ quan điều tra và tòa án kết luận được có chiếm đoạt tiền hay không.
Có nền tảng cho vay ngang hàng nào được NHNN cấp phép chưa?
Đến tháng 10/2026, theo thông tin công khai, chưa có nền tảng nào được chấp thuận thử nghiệm. NHNN đã nhận 19 hồ sơ. App tự nhận được cấp phép cho vay ngang hàng lúc này cần bị nghi ngờ.
Vụ lừa đảo cho vay ngang hàng lớn nhất là vụ nào?
Vụ Ezubao ở Trung Quốc, bị tòa kết án năm 2017. Nền tảng dựng khoản vay giả để huy động khoảng 7,6 tỷ USD từ khoảng 900.000 người, dùng tiền người sau trả người trước.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 24 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify