
Chọn vay ngang hàng, công ty tài chính hay app vay nhanh? Bảng chọn theo nhu cầu
Cần vay mà ngân hàng chưa duyệt, bạn còn 3 kênh: nền tảng cho vay ngang hàng, công ty tài chính và app vay nhanh. Bài đặt 3 kênh cạnh ngân hàng, tính chi phí thật cho khoản vay 20 triệu trong 6 tháng và gợi ý kênh phù hợp theo từng nhu cầu.
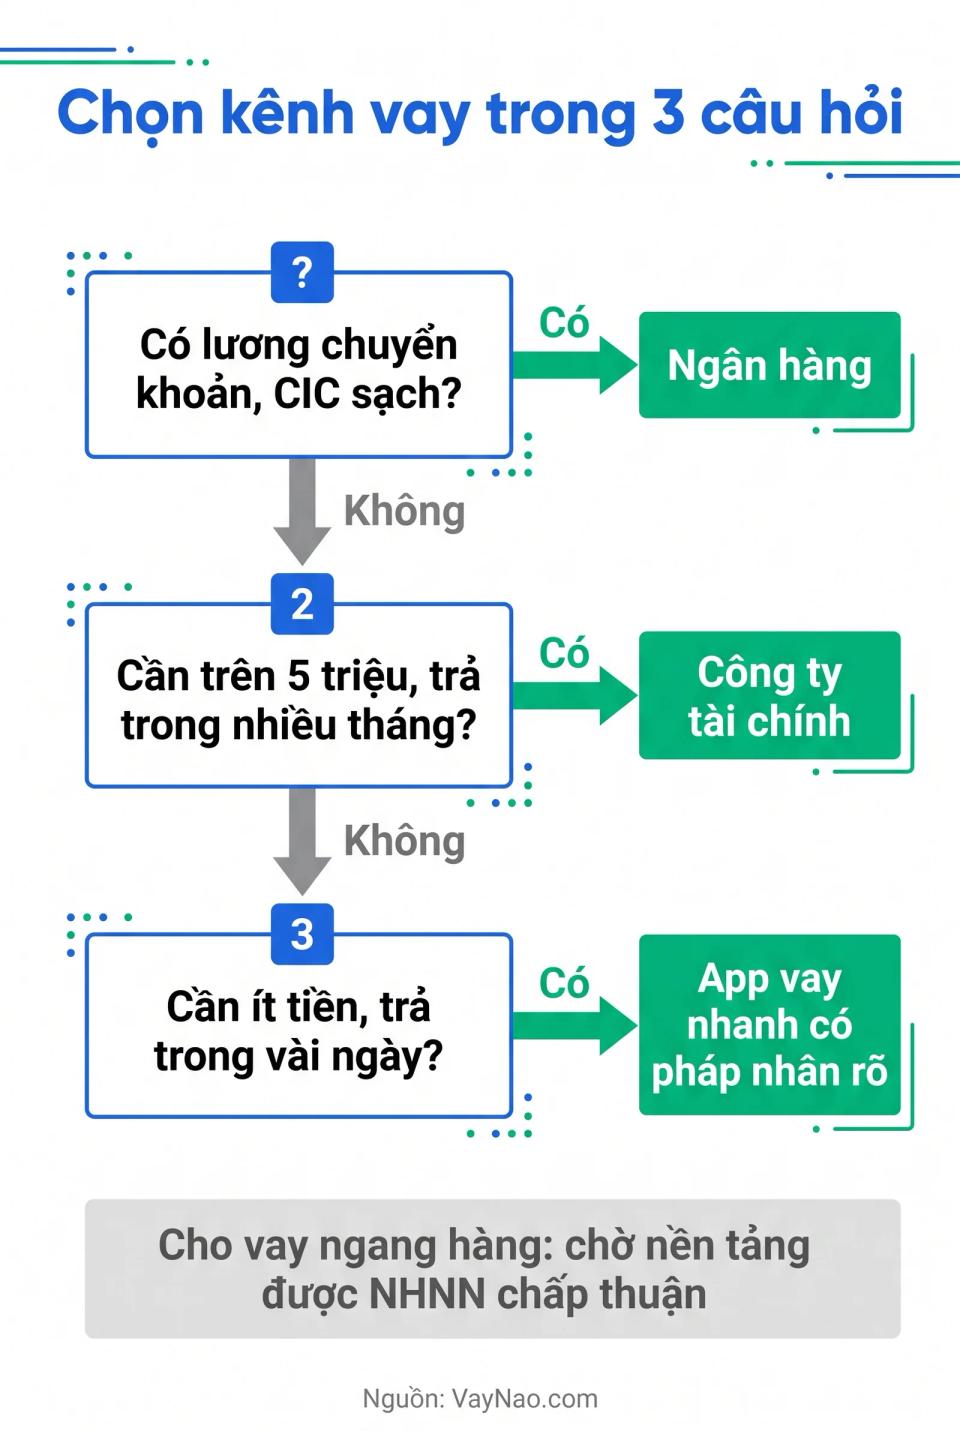
Nếu có lương chuyển khoản và lịch sử tín dụng sạch, hãy chọn ngân hàng trước. Cần 10-100 triệu mà ngân hàng chưa duyệt, công ty tài chính là kênh phổ biến nhất, chi phí khoảng 17-60%/năm. App vay nhanh chỉ hợp với khoản nhỏ, ngắn ngày và cần tiền ngay. Nền tảng cho vay ngang hàng có trần lãi 20%/năm nên về lý thuyết rẻ hơn công ty tài chính, nhưng còn phí nền tảng. Đến tháng 10/2026, chưa nền tảng nào được Ngân hàng Nhà nước chấp thuận thử nghiệm, nên lựa chọn P2P thực tế còn rất hạn chế (cập nhật tháng 10/2026).
Bảng so sánh 4 kênh vay
Bảng dưới đặt 3 kênh cạnh ngân hàng để bạn thấy chênh lệch. Lãi và phí là mặt bằng phổ biến, mức thực tế tùy hồ sơ từng người.
So sánh 4 kênh vay tiêu dùng không thế chấp (cập nhật tháng 10/2026, Nguồn: biểu lãi công bố của các bên, Nghị định 94/2025/NĐ-CP, VayNao.com tổng hợp)
| Tiêu chí | Ngân hàng (tín chấp) | Nền tảng cho vay ngang hàng | Công ty tài chính | App vay nhanh |
|---|---|---|---|---|
| Chi phí phổ biến | 10-20%/năm | Lãi tối đa 20%/năm, cộng phí nền tảng | 17-60%/năm | APR có thể tới 55%/năm hoặc hơn |
| Số tiền | Tới vài trăm triệu | Tối đa 100 triệu/nền tảng | 5-250 triệu | Vài triệu đến khoảng 10-20 triệu |
| Kỳ hạn | 12-60 tháng | Thường 3-24 tháng | 6-48 tháng | Vài ngày đến vài tháng |
| Tốc độ duyệt | 1-3 ngày | 1-2 ngày | Vài giờ đến 1 ngày | Vài phút đến vài giờ |
| Hồ sơ | Sao kê lương, CIC sạch | CCCD, chứng minh thu nhập | CCCD, có thể không cần sao kê | CCCD, xác thực khuôn mặt |
| Ai cho vay | Ngân hàng | Nhà đầu tư trên nền tảng | Công ty tài chính | Công ty tài chính đối tác hoặc chính app |
| Tình trạng pháp lý | Tổ chức tín dụng | Sandbox, chưa ai được chấp thuận (10/2026) | Tổ chức tín dụng | Tùy app, cần kiểm tra |
Một điểm hay bị nhầm: nhiều app vay nhanh không tự cho vay. Họ là đơn vị công nghệ hoặc môi giới, khoản vay thật do một công ty tài chính hay ngân hàng đối tác cấp. Đọc kỹ hợp đồng để biết chủ nợ thật của bạn là ai.
Bài toán: vay 20 triệu trong 6 tháng tốn bao nhiêu?
Cùng 20 triệu, trả góp đều trong 6 tháng, tổng chi phí ở kênh đắt nhất gần gấp 4 lần kênh rẻ nhất.
Chi phí vay 20 triệu, 6 tháng, trả góp đều ở 4 kênh (giả định minh họa, dư nợ giảm dần, cập nhật tháng 10/2026, Nguồn: VayNao.com tính toán)
| Kênh (mức giả định) | Trả mỗi tháng | Tổng lãi | Phí khác | Tổng chi phí |
|---|---|---|---|---|
| Ngân hàng, 15%/năm | khoảng 3,48 triệu | khoảng 0,88 triệu | 0 | khoảng 0,88 triệu |
| Nền tảng P2P, 20%/năm + phí 3% | khoảng 3,53 triệu | khoảng 1,18 triệu | 0,6 triệu | khoảng 1,78 triệu |
| Công ty tài chính, 35%/năm | khoảng 3,68 triệu | khoảng 2,09 triệu | 0 | khoảng 2,09 triệu |
| App vay nhanh, APR 55%/năm | khoảng 3,89 triệu | khoảng 3,31 triệu | đã gồm trong APR | khoảng 3,31 triệu |
Với khoản nhỏ, chênh lệch tính bằng vài trăm nghìn đến vài triệu đồng. Với khoản 50-100 triệu, chênh lệch lên tới hàng chục triệu, nên càng vay nhiều càng đáng bỏ công nộp hồ sơ ngân hàng. Muốn tính chính xác cho số tiền của bạn, dùng công cụ tính lãi suất vay.
Đừng chỉ so lãi suất quảng cáo. Hãy hỏi tổng số tiền phải trả, gồm lãi, phí dịch vụ, phí thẩm định, bảo hiểm khoản vay. Con số đó mới là chi phí thật.
Chọn theo nhu cầu
Theo VayNao, chọn kênh vay nên bắt đầu từ nhu cầu cụ thể chứ không phải từ quảng cáo. Bảng dưới gợi ý kênh hợp lý nhất cho từng tình huống.
Gợi ý kênh vay theo nhu cầu (Đánh giá VayNao, cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Nhu cầu của bạn | Nên chọn | Lý do |
|---|---|---|
| Có lương chuyển khoản, CIC sạch, cần trên 30 triệu | Ngân hàng | Rẻ nhất, hạn mức cao |
| Thu nhập tiền mặt, cần 10-100 triệu, trả trong 1-3 năm | Công ty tài chính | Chấp nhận hồ sơ mỏng, kỳ hạn dài |
| Cần 1-5 triệu trong vài ngày, trả ngay khi có lương | App vay nhanh có pháp nhân rõ | Nhanh, khoản nhỏ nên tổng phí thấp về số tiền |
| Bị ngân hàng và công ty tài chính từ chối, vẫn có thu nhập | Cân nhắc P2P khi có nền tảng được chấp thuận | Trần lãi 20%/năm, nhưng cần kiểm tra kỹ |
| Mua điện thoại, xe máy, đồ gia dụng | Trả góp tại điểm bán (công ty tài chính) | Thường có gói 0% hoặc lãi thấp theo chương trình |
| Đang có nợ xấu nhóm 3-5 | Không vay thêm | Xử lý nợ cũ trước |
Ưu và nhược điểm từng kênh
Nền tảng cho vay ngang hàng
Ưu điểm lớn nhất là trần lãi 20%/năm theo Bộ luật Dân sự, thấp hơn nhiều công ty tài chính. Nhược điểm: còn phí nền tảng, hạn mức tối đa 100 triệu mỗi nền tảng, và quan trọng nhất là chưa có nền tảng nào được chấp thuận thử nghiệm tính đến tháng 10/2026. Trước khi dùng bất kỳ nền tảng nào, làm theo 7 bước ở bài kiểm tra nền tảng cho vay ngang hàng.
Phù hợp với: người bị kênh khác từ chối nhưng có thu nhập ổn định, cần dưới 100 triệu, sau khi đã kiểm tra pháp lý nền tảng.
Công ty tài chính
Công ty tài chính là tổ chức tín dụng có giấy phép của Ngân hàng Nhà nước, như FE Credit, Home Credit, HD Saison. Chi phí cao hơn ngân hàng 1,5-4 lần, nhưng duyệt hồ sơ dễ hơn và có mạng lưới trả góp tại cửa hàng. Ví dụ lãi FE Credit công bố từ 1,41% đến 3,86%/tháng, tương đương khoảng 16,9-46,3%/năm. Chi tiết ở bài lãi suất FE Credit.
Phù hợp với: người có thu nhập nhưng không chứng minh được bằng sao kê, cần kỳ hạn dài để giảm tiền trả hàng tháng.
App vay nhanh
App vay nhanh tiện nhất nhưng thường đắt nhất khi quy ra năm. Phí và lãi tính theo ngày nên khoản vay vài ngày tốn ít tiền, còn kéo dài vài tháng sẽ rất đắt. Rủi ro lớn nhất là app không rõ pháp nhân, đòi quyền truy cập danh bạ và đòi nợ khủng bố.
Phù hợp với: khoản rất nhỏ, ngắn ngày, khi chắc chắn trả được đúng hạn. Kiểm tra app trước bằng công cụ kiểm tra app vay.
Ngân hàng
Ngân hàng vẫn là kênh rẻ nhất cho người đủ điều kiện. Nhược điểm là đòi sao kê lương, CIC sạch và duyệt chậm hơn. So sánh chi tiết ở bài vay tiêu dùng ngân hàng hay công ty tài chính.
Lưu ý chung trước khi vay ở bất kỳ kênh nào
Dù chọn kênh nào, 4 nguyên tắc dưới đây giúp bạn tránh phần lớn rủi ro:
- Hỏi tổng số tiền phải trả, không chỉ lãi suất.
- Không nộp phí trước khi giải ngân. Đơn vị hợp pháp không thu tiền trước khi bạn nhận tiền vay.
- Không cấp quyền danh bạ, ảnh cho app vay.
- Tiền trả hàng tháng không quá 30-40% thu nhập để tránh vay chỗ này trả chỗ kia.
Cả 4 kênh hợp pháp đều báo cáo CIC, nên trả trễ ở đâu cũng ảnh hưởng hồ sơ tín dụng. Xem vay ngang hàng có lên CIC không.
Chọn khoản vay phù hợp
Xem lãi suất, hạn mức và điều kiện của các ngân hàng, công ty tài chính và app vay đang hoạt động.
Xem chi tiếtNguồn tham khảo:
- Nghị định 94/2025/NĐ-CP về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng - truy cập 18/10/2026
- Thanh Niên - 19 hồ sơ đăng ký cơ chế thử nghiệm cho vay ngang hàng - truy cập 18/10/2026
- FE Credit - Biểu lãi suất và phí - lãi 1,41-3,86%/tháng - truy cập 18/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất giáo dục tài chính, cập nhật lần cuối 21/10/2026. Đây không phải tư vấn tài chính cá nhân. Bảng tính là giả định minh họa, lãi và phí thực tế theo hợp đồng từng nơi.
Câu hỏi thường gặp
Nên vay qua nền tảng cho vay ngang hàng hay công ty tài chính?
Về lý thuyết, cho vay ngang hàng có trần lãi 20%/năm nên rẻ hơn công ty tài chính (17-60%/năm), nhưng còn phí nền tảng. Đến tháng 10/2026 chưa nền tảng nào được chấp thuận thử nghiệm, nên công ty tài chính vẫn là kênh an toàn hơn về pháp lý.
Vay 20 triệu trong 6 tháng ở kênh nào rẻ nhất?
Ngân hàng, khoảng 0,88 triệu tiền lãi ở mức 15%/năm. Nền tảng P2P 20%/năm kèm phí 3% tốn khoảng 1,78 triệu, công ty tài chính 35%/năm khoảng 2,09 triệu, app vay nhanh APR 55% khoảng 3,31 triệu.
App vay nhanh có phải là cho vay ngang hàng không?
Thường không. Phần lớn app vay nhanh là đơn vị công nghệ hoặc môi giới kết nối với công ty tài chính, hoặc tự cho vay. Cho vay ngang hàng là khi người cho vay là nhà đầu tư trên nền tảng có Giấy chứng nhận thử nghiệm của NHNN.
Khi nào nên dùng app vay nhanh?
Khi cần khoản rất nhỏ trong vài ngày và chắc chắn trả đúng hạn, vì phí tính theo ngày. Chỉ dùng app có pháp nhân rõ, không đòi danh bạ, không thu phí trước giải ngân. Khoản vay kéo dài vài tháng sẽ rất đắt.
Bị ngân hàng từ chối thì nên vay ở đâu?
Thử công ty tài chính có giấy phép, vì duyệt hồ sơ dễ hơn và kỳ hạn dài. Kiểm tra lý do bị từ chối trên CIC trước. Nếu đang có nợ xấu nhóm 3-5, nên xử lý nợ cũ thay vì vay thêm.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 21 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify