
Bị khóa rút tiền trên nền tảng cho vay ngang hàng: vì sao xảy ra và làm gì
Bị khóa rút tiền là rủi ro lớn nhất của nhà đầu tư cho vay ngang hàng. Bài giải thích 4 nguyên nhân thường gặp, dấu hiệu báo trước, 6 việc cần làm ngay khi không rút được tiền và chiêu lừa đòi phí mở khóa nhắm vào chính người đang mắc kẹt.
Nền tảng cho vay ngang hàng khóa rút tiền khi tiền nhà đầu tư muốn rút vượt quá tiền người vay trả về. Có 4 nguyên nhân thường gặp: lệch kỳ hạn giữa khoản vay và cam kết rút, nợ xấu tăng, dòng tiền nhà đầu tư mới chững lại, và mô hình lấy tiền người sau trả người trước. Khi bị khóa, việc quan trọng nhất là lưu bằng chứng, yêu cầu nền tảng trả lời bằng văn bản và tuyệt đối không nộp thêm tiền để "mở khóa". Vụ VO247 cuối năm 2022 khiến khoảng 6.000 nhà đầu tư mắc kẹt là ví dụ điển hình tại Việt Nam (cập nhật tháng 10/2026).
4 nguyên nhân khiến nền tảng khóa rút tiền
Cả 4 nguyên nhân đều dẫn tới cùng một kết quả: nền tảng không có đủ tiền mặt để trả cho người muốn rút. Khác nhau ở chỗ nguyên nhân nào có thể phục hồi, nguyên nhân nào không.
4 nguyên nhân nền tảng cho vay ngang hàng khóa rút tiền và khả năng phục hồi (cập nhật tháng 10/2026, Nguồn: VayNao.com tổng hợp)
| Nguyên nhân | Chuyện gì xảy ra | Khả năng lấy lại tiền |
|---|---|---|
| Lệch kỳ hạn | Hứa rút linh hoạt, nhưng tiền đang nằm trong khoản vay 6-12 tháng | Có thể, nếu người vay vẫn trả đều |
| Nợ xấu tăng | Người vay trả chậm, xin gia hạn hàng loạt | Một phần, tùy tỷ lệ nợ xấu |
| Dòng tiền mới chững lại | Nền tảng dùng tiền nạp mới để trả người rút, tiền mới giảm thì kẹt | Thấp, nếu đã lấy tiền người sau trả người trước |
| Mô hình Ponzi hoặc chiếm đoạt | Không có khoản vay thật, hoặc tiền bị chuyển đi | Rất thấp, phụ thuộc quá trình điều tra |
Lệch kỳ hạn
Nền tảng quảng cáo "rút bất cứ lúc nào", nhưng tiền của bạn đã được cho vay với kỳ hạn nhiều tháng. Khi nhiều người rút cùng lúc, nền tảng không thể đòi người vay trả trước hạn. Đây là nguyên nhân chính trong vụ VO247, kết hợp với việc người vay liên tục xin gia hạn. Chi tiết ở bài vụ VO247 khóa rút tiền.
Nợ xấu tăng
Khi kinh tế khó khăn, người vay trả chậm hơn. Tiền về nền tảng ít đi đúng lúc nhà đầu tư lo lắng và muốn rút nhiều hơn. Hai dòng tiền ngược chiều này tạo ra vòng xoáy. Xem người vay không trả, nhà đầu tư mất gì.
Dòng tiền mới chững lại và mô hình Ponzi
Một số nền tảng dùng tiền nhà đầu tư mới để trả gốc lãi cho nhà đầu tư cũ. Mô hình này chạy được khi tiền mới vào đều, và sụp ngay khi tiền mới chững lại. Trung Quốc đã chứng kiến hàng nghìn nền tảng đổ vỡ theo cách này, với vụ Ezubao bị kết án là trường hợp lớn nhất. Xem cho vay ngang hàng biến tướng đa cấp.
Bị khóa rút tiền không tự động có nghĩa là lừa đảo. Chỉ cơ quan điều tra và tòa án mới kết luận được một nền tảng có chiếm đoạt tài sản hay không. Nhưng dù nguyên nhân là gì, bạn vẫn nên hành động sớm.
Dấu hiệu báo trước
Nền tảng hiếm khi khóa rút tiền đột ngột. Thường có 5 dấu hiệu xuất hiện trước vài tuần đến vài tháng:
- Thời gian xử lý lệnh rút kéo dài từ vài giờ lên vài ngày, rồi vài tuần.
- Đặt hạn mức rút mỗi ngày hoặc mỗi tháng mà trước đây không có.
- Khuyến mại lãi cao bất thường để hút tiền mới, nhất là khi kèm thưởng giới thiệu người khác nạp tiền.
- Đổi điều khoản về quyền rút tiền, phí rút trước hạn.
- Kênh hỗ trợ im lặng, chỉ trả lời bằng thông báo chung.
Thấy từ 2 dấu hiệu trở lên, nên dừng nạp thêm và rút dần phần có thể rút.
6 việc cần làm ngay khi không rút được tiền
Hành động sớm giúp bạn giữ quyền lợi khi xử lý sau này, dù bằng thương lượng, khiếu nại hay khởi kiện.
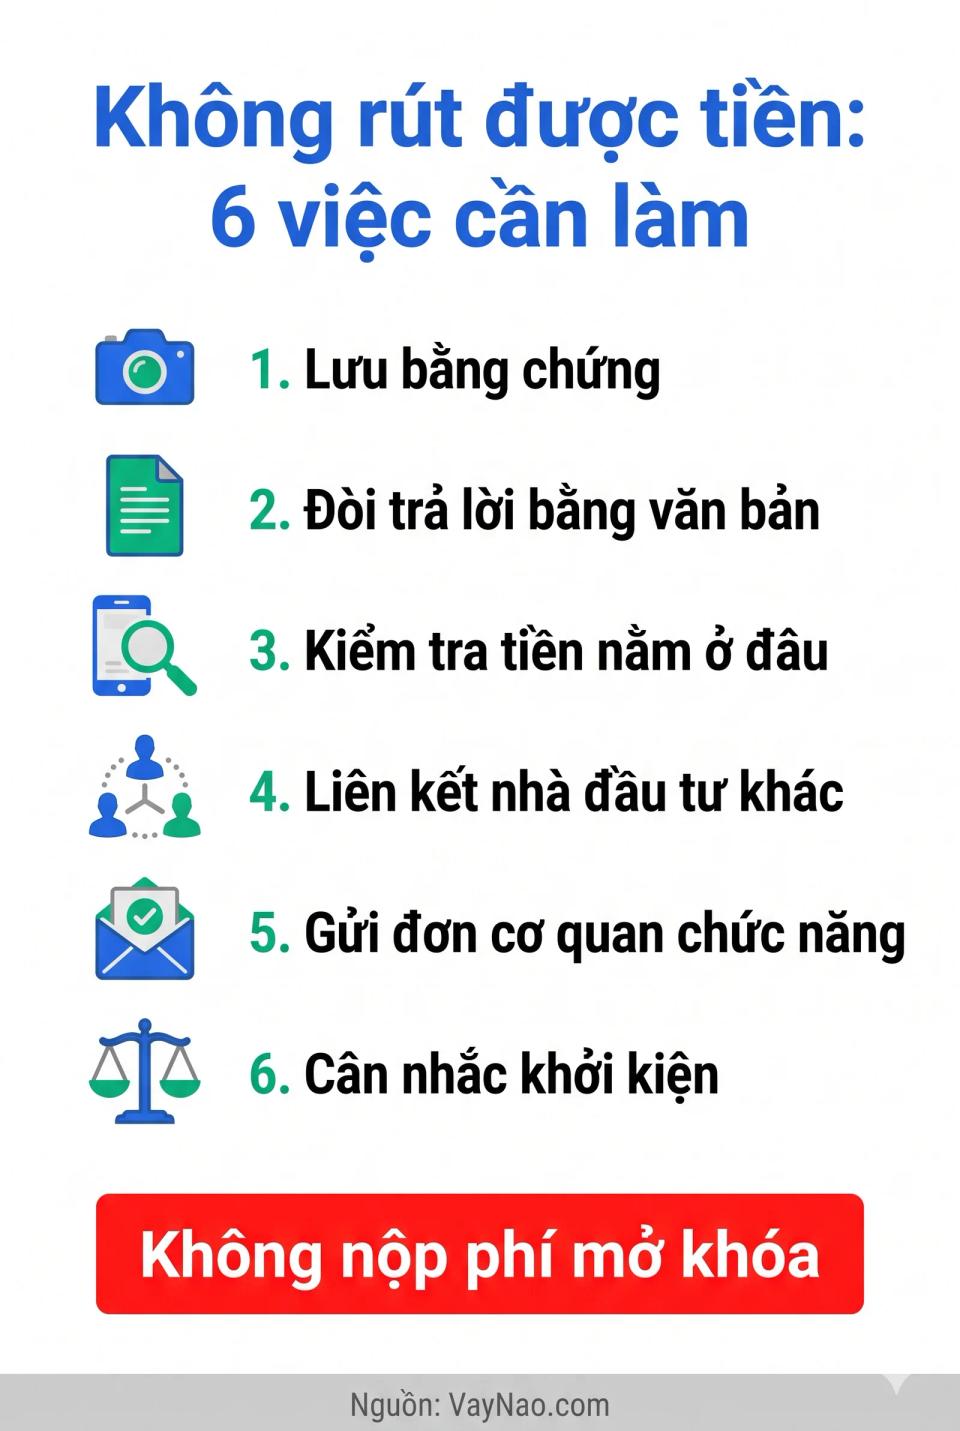
- Chụp và lưu toàn bộ bằng chứng: hợp đồng, số dư, lịch sử nạp rút, danh sách khoản cho vay, tin nhắn với nền tảng, quảng cáo hứa hẹn lãi.
- Yêu cầu nền tảng trả lời bằng văn bản: lý do khóa, kế hoạch trả, danh sách người vay mà tiền của bạn đang cho vay.
- Kiểm tra tiền đang nằm ở đâu: trong khoản vay cụ thể có người vay thật, hay chỉ là con số trên app. Câu trả lời quyết định bạn có thể đòi ai.
- Liên kết với nhà đầu tư khác: cùng ủy quyền cho một đại diện hoặc luật sư giúp giảm chi phí và tăng sức nặng khi làm việc.
- Gửi đơn tới cơ quan có thẩm quyền: khiếu nại tới Ngân hàng Nhà nước nếu nền tảng tự nhận đang thử nghiệm, và trình báo công an nếu có dấu hiệu chiếm đoạt tài sản.
- Khởi kiện dân sự khi nền tảng hoặc người vay có tài sản để thi hành án. Với khoản nhỏ, cân nhắc chi phí trước khi kiện riêng lẻ.
Không nộp bất kỳ khoản tiền nào để mở khóa, xác minh tài khoản hay đóng thuế trước khi rút. Đây là chiêu lừa thường gặp. Kẻ gian giả danh nền tảng, luật sư hoặc công an, nhắm vào chính người đang mắc kẹt.
Chiêu lừa "phí mở khóa" nhắm vào người mắc kẹt
Người đang mất tiền dễ bị lừa lần thứ hai. Các kịch bản thường gặp:
- Giả nhân viên nền tảng: báo tài khoản "được ưu tiên rút" nếu nộp phí xử lý hoặc thuế thu nhập trước.
- Giả luật sư, dịch vụ đòi tiền: cam kết lấy lại 100% tiền nếu trả trước phí dịch vụ.
- Giả cơ quan chức năng: gọi điện yêu cầu chuyển tiền vào "tài khoản tạm giữ" để phục vụ điều tra.
Cơ quan công an không làm việc qua điện thoại để yêu cầu chuyển tiền. Nếu đã chuyển tiền cho kẻ gian, xem ngay bị lừa chuyển khoản phải làm sao.
Phòng tránh trước khi nạp tiền
Rủi ro khóa rút tiền không thể loại bỏ hoàn toàn, nhưng có thể giảm nhiều. Theo VayNao, 4 nguyên tắc dưới đây quan trọng nhất:
- Chỉ dùng tiền nhàn rỗi chưa cần trong ít nhất bằng kỳ hạn khoản vay dài nhất.
- Chia nhỏ vốn cho nhiều khoản vay và không dồn vào một nền tảng.
- Hỏi tiền nằm ở tài khoản đứng tên ai khi chờ ghép và khi người vay trả nợ. Xem ai giữ tiền khi cho vay ngang hàng.
- Tránh xa lời hứa "rút bất cứ lúc nào" kèm "lãi cố định". Hai lời hứa này mâu thuẫn với bản chất cho vay có kỳ hạn.
Trước khi nạp tiền vào bất kỳ nền tảng nào, làm theo 7 bước ở bài kiểm tra nền tảng cho vay ngang hàng.
Đầu tư cho vay ngang hàng có nên không?
Lãi cao đi kèm rủi ro gì, ai nên tránh và nên dùng bao nhiêu phần tiền nhàn rỗi.
Đọc bàiNguồn tham khảo:
- CafeBiz - Vì sao VO247 tạm ngừng cho nhà đầu tư rút tiền - truy cập 18/10/2026
- TGS Law - Nhận định vụ việc VO247 ngừng cho phép nhà đầu tư rút tiền - quyền của nhà đầu tư - truy cập 18/10/2026
- GV Lawyers - Quy định mới về cơ chế cho vay ngang hàng - điều cấm với nền tảng - truy cập 18/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 22/10/2026, không phải tư vấn pháp lý hay đầu tư. Việc kết luận một nền tảng có vi phạm pháp luật hay không thuộc thẩm quyền của cơ quan điều tra và tòa án.
Câu hỏi thường gặp
Vì sao nền tảng cho vay ngang hàng khóa rút tiền?
Vì tiền nhà đầu tư muốn rút vượt quá tiền người vay trả về. Nguyên nhân thường là lệch kỳ hạn, nợ xấu tăng, dòng tiền mới chững lại, hoặc mô hình lấy tiền người sau trả người trước.
Bị khóa rút tiền P2P thì phải làm gì?
Lưu toàn bộ bằng chứng, yêu cầu nền tảng trả lời bằng văn bản, kiểm tra tiền đang nằm trong khoản vay nào, liên kết với nhà đầu tư khác, gửi đơn tới cơ quan có thẩm quyền và cân nhắc khởi kiện khi có tài sản để thi hành án.
Có nên nộp phí để mở khóa rút tiền không?
Không. Yêu cầu nộp phí mở khóa, phí xác minh hay thuế trước khi rút là chiêu lừa phổ biến, thường do kẻ gian giả danh nền tảng, luật sư hoặc công an nhắm vào người đang mắc kẹt.
Bị khóa rút tiền có phải là nền tảng lừa đảo không?
Không tự động. Khóa rút tiền có thể do mất thanh khoản tạm thời. Chỉ cơ quan điều tra và tòa án mới kết luận được có chiếm đoạt tài sản hay không. Dù vậy, nhà đầu tư nên hành động sớm để giữ quyền lợi.
Dấu hiệu nào báo trước nền tảng P2P sắp khóa rút tiền?
Thời gian xử lý lệnh rút kéo dài, đặt hạn mức rút mới, khuyến mại lãi cao bất thường để hút tiền mới, đổi điều khoản rút tiền và kênh hỗ trợ im lặng. Thấy từ 2 dấu hiệu nên dừng nạp thêm.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 22 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify