
Lãi suất liên ngân hàng là gì, vì sao nó báo trước lãi tiết kiệm?
Lãi suất liên ngân hàng là giá tiền các ngân hàng cho nhau vay, thường chỉ qua đêm hoặc vài tuần. Bài giải thích cách đọc con số này, nhìn lại năm 2026 khi lãi qua đêm đi từ 21% xuống 0,2%, và vì sao kỳ hạn 1 tháng đáng theo dõi hơn qua đêm nếu bạn muốn đoán lãi tiết kiệm.
Lãi suất liên ngân hàng là lãi các ngân hàng trả khi vay tiền của nhau, phần lớn chỉ trong 1 đêm đến vài tuần, để bù chỗ thiếu tiền tạm thời. Nó phản ứng nhanh nhất khi thanh khoản căng hoặc dư thừa, nên thường đổi hướng trước lãi tiết kiệm vài tuần. Năm 2026, lãi qua đêm dao động rất mạnh: khoảng 17-21%/năm trước Tết (đầu tháng 2), rồi xuống 0,2%/năm ngày 29/9. Muốn đoán lãi tiết kiệm, hãy nhìn kỳ hạn 1 tháng và mức đó giữ bao lâu, đừng nhìn một phiên qua đêm (cập nhật tháng 10/2026).
Thị trường liên ngân hàng hoạt động thế nào?
Mỗi ngày, có ngân hàng thừa tiền và có ngân hàng thiếu tiền để thanh toán hoặc giữ đủ dự trữ bắt buộc. Ngân hàng thiếu vay của ngân hàng thừa, và lãi của khoản vay đó là lãi suất liên ngân hàng. Người gửi tiết kiệm không tham gia trực tiếp thị trường này.
Kỳ hạn phổ biến nhất là qua đêm: vay hôm nay, trả ngày làm việc tiếp theo. Ngoài ra có kỳ hạn 1 tuần, 2 tuần, 1 tháng, 3 tháng và dài hơn, nhưng giao dịch ít hơn nhiều.
Các kỳ hạn chính trên thị trường liên ngân hàng và ý nghĩa với người gửi tiền (cập nhật tháng 10/2026, Nguồn: VayNao.com tổng hợp)
| Kỳ hạn | Phản ánh điều gì | Mức độ dao động |
|---|---|---|
| Qua đêm | Thiếu hay thừa tiền trong 1-2 ngày | Rất mạnh, có thể đổi vài điểm % sau 1 phiên |
| 1 tuần, 2 tuần | Nhu cầu vốn ngắn hạn sắp tới | Mạnh |
| 1 tháng | Kỳ vọng thanh khoản vài tuần tới | Vừa, đáng theo dõi nhất |
| 3 tháng trở lên | Kỳ vọng mặt bằng lãi suất | Chậm |
Ngân hàng Nhà nước (NHNN) đứng sau thị trường này. Khi tiền khan hiếm, NHNN bơm tiền qua thị trường mở (cho ngân hàng vay có tài sản bảo đảm, lãi 4,5%/năm trong phần lớn năm 2026). Khi tiền dư, NHNN hút tiền về.
Nhìn lại 2026: lãi qua đêm từ 21% xuống 0,2%
Năm 2026 cho thấy lãi qua đêm có thể đổi chiều rất nhanh. Bảng dưới là các mốc đáng chú ý.
Lãi suất liên ngân hàng VND tại một số mốc năm 2026 (theo CafeF, VnExpress, Dân trí, Việt Báo, cập nhật tháng 10/2026, Nguồn: VayNao.com tổng hợp)
| Thời điểm | Qua đêm | 1 tháng | Bối cảnh |
|---|---|---|---|
| Đầu tháng 2 (trước Tết) | khoảng 17%, có phiên 21% | - | Rút tiền mặt Tết, nộp thuế |
| Cuối tháng 6 | khoảng 13% | - | Thanh khoản cuối quý căng |
| 29/7 | 1,3% | 6,9% | Qua đêm hạ nhanh, kỳ dài vẫn cao |
| 22/9 | 7% | 6,5% | Qua đêm tăng 2,5 điểm % trong 1 tuần |
| 29/9 | 0,2% | khoảng 6,1-6,5% | Thấp nhất 2 năm |
| 7/10 | 0,6% | - | NHNN hút ròng tiền về |
Điểm đáng chú ý là kỳ hạn 1 tháng gần như đứng yên quanh 6-7% trong khi qua đêm nhảy từ 0,2% lên 7% rồi xuống lại. Nghĩa là ngân hàng vẫn thận trọng về thanh khoản vài tháng tới, dù tiền ngắn hạn lúc thừa lúc thiếu.
Một phiên lãi qua đêm tăng vọt chưa nói lên nhiều điều. Hãy xem kỳ hạn 1 tháng có tăng theo không và mức cao giữ trong bao lâu. Mức cao kéo dài 2-3 tuần mới đủ để ngân hàng tính chuyện tăng lãi tiết kiệm.
Vì sao lãi liên ngân hàng báo trước lãi tiết kiệm?
Khi vay liên ngân hàng đắt kéo dài, ngân hàng chuyển sang huy động từ người dân vì đó là nguồn vốn rẻ và ổn định hơn. Muốn hút tiền gửi, ngân hàng tăng lãi tiết kiệm, nhất là kỳ 6-12 tháng. Ngược lại, khi tiền liên ngân hàng rẻ kéo dài, ngân hàng ít cần tăng lãi tiết kiệm.
Tuy vậy, mối liên hệ này không tự động. Chuyên gia ACB được VnExpress trích dẫn (7/2026) lưu ý lãi liên ngân hàng giảm không đồng nghĩa lãi huy động và cho vay với người dân sẽ biến động tương ứng. Lý do: lãi tiết kiệm còn phụ thuộc chỉ đạo của NHNN, tốc độ tăng tín dụng và cạnh tranh giữa các ngân hàng.
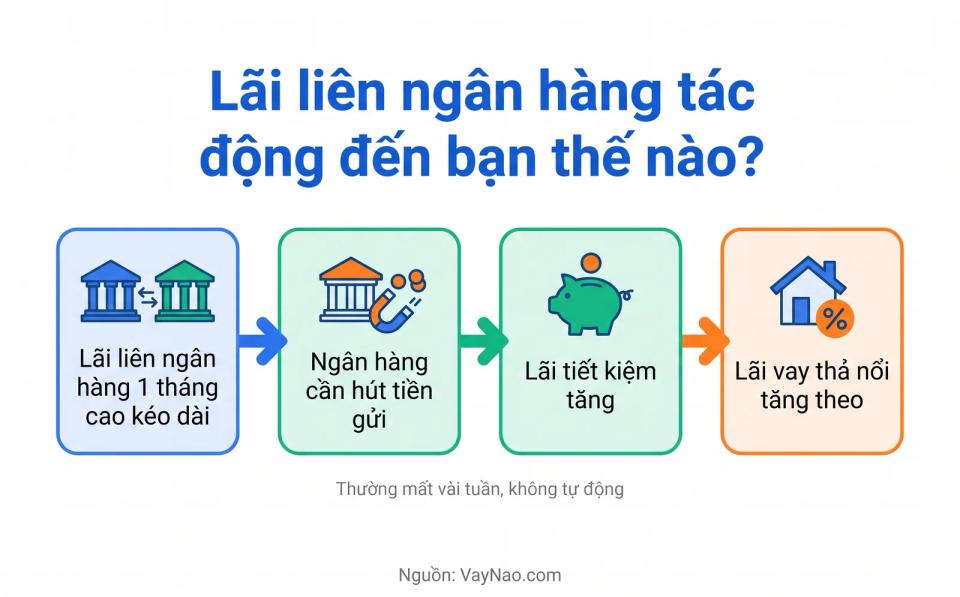
Cách tự theo dõi trong 3 bước
Bạn không cần là chuyên gia để dùng con số này. Ba bước dưới đây đủ để biết lãi tiết kiệm có khả năng đổi chiều hay không.
- Xem kỳ hạn 1 tháng mỗi tuần một lần. Số liệu công bố hằng ngày trên website NHNN (mục lãi suất thị trường liên ngân hàng) và được báo chí tài chính đăng lại.
- Đếm số tuần ở vùng cao hoặc thấp. Kỳ hạn 1 tháng trên 7% trong 2-3 tuần là tín hiệu ngân hàng nhỏ có thể tăng lãi tiết kiệm. Dưới 4% kéo dài là tín hiệu ngược lại.
- Đối chiếu với lãi niêm yết. Khi vài ngân hàng nhỏ tăng lãi kỳ 6-12 tháng cùng lúc, xu hướng đã bắt đầu.
VayNao làm việc này mỗi tuần và tóm tắt ở trang lãi suất trước Tết 2027.
Điều này có ý nghĩa gì với bạn?
Người gửi tiết kiệm: liên ngân hàng căng kéo dài thường là lúc ngân hàng nhỏ chào lãi cao hơn. Đây là thời điểm đáng so sánh lãi giữa các ngân hàng. Vì sao cuối năm hay căng, xem bài vì sao lãi suất thường tăng trước Tết.
Người vay lãi thả nổi: lãi thả nổi thường tính theo lãi tiết kiệm cộng biên độ. Khi liên ngân hàng căng kéo dài đẩy lãi tiết kiệm lên, kỳ điều chỉnh tiếp theo của khoản vay có thể tăng. Xem vay mua nhà lãi thả nổi sau ưu đãi.
Người đọc tin tức: tiêu đề "lãi qua đêm tăng gấp đôi" không có nghĩa lãi tiết kiệm của bạn sắp tăng gấp đôi. Qua đêm từ 0,6% lên 1,2% là tăng gấp đôi, nhưng chỉ là 0,6 điểm % trên một khoản vay 1 ngày giữa các ngân hàng.
Theo dõi lãi suất đến Tết
Bảng lãi tiết kiệm 12 tháng, mặt bằng lãi vay và việc nên làm, cập nhật mỗi thứ Hai.
Xem cập nhậtNguồn tham khảo:
- VnExpress - Lãi suất liên ngân hàng kỳ hạn qua đêm xuống 1% - số liệu phiên 29/7/2026 - truy cập 22/10/2026
- Dân trí - Lãi suất qua đêm liên ngân hàng tăng lên 7%/năm - truy cập 22/10/2026
- Việt Báo - Lãi suất liên ngân hàng qua đêm giảm về sát 0% - số liệu 29/9/2026 - truy cập 22/10/2026
- CafeF - Lãi suất liên ngân hàng tăng vọt lên 21%/năm đầu tháng 2 - truy cập 22/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất giáo dục tài chính, cập nhật lần cuối 26/10/2026. Đây không phải tư vấn đầu tư cá nhân. Diễn biến lãi suất trong quá khứ không đảm bảo lặp lại.
Câu hỏi thường gặp
Lãi suất liên ngân hàng là gì?
Là lãi các ngân hàng trả khi vay tiền của nhau trên thị trường liên ngân hàng, phần lớn kỳ hạn qua đêm đến vài tuần, để bù chỗ thiếu tiền tạm thời. Người gửi tiết kiệm không tham gia trực tiếp thị trường này.
Lãi suất liên ngân hàng tăng thì lãi tiết kiệm có tăng không?
Có thể, nhưng không tự động. Khi lãi liên ngân hàng, nhất là kỳ hạn 1 tháng, ở mức cao kéo dài 2-3 tuần, ngân hàng thường tăng lãi tiết kiệm để hút vốn. Một phiên qua đêm tăng vọt ít khi đủ để kéo lãi tiết kiệm.
Lãi suất qua đêm liên ngân hàng năm 2026 cao nhất bao nhiêu?
Đầu tháng 2/2026, trước Tết, lãi qua đêm bình quân khoảng 17%/năm, có phiên ngân hàng phải vay 21%/năm. Ngày 29/9/2026, lãi qua đêm xuống 0,2%/năm, thấp nhất 2 năm.
Xem lãi suất liên ngân hàng hôm nay ở đâu?
NHNN công bố hằng ngày trên website ở mục lãi suất thị trường liên ngân hàng. Báo chí tài chính thường đăng lại kèm diễn giải. VayNao tóm tắt hằng tuần ở trang lãi suất trước Tết 2027.
Nên theo dõi kỳ hạn nào để đoán lãi tiết kiệm?
Kỳ hạn 1 tháng. Kỳ qua đêm dao động quá mạnh theo từng phiên. Kỳ 1 tháng phản ánh kỳ vọng thanh khoản vài tuần tới, nên ổn định hơn và gần với quyết định tăng giảm lãi tiết kiệm của ngân hàng.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 26 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify