
Vay mua nhà lãi thả nổi sau ưu đãi 12-15%: 04 việc có thể làm ngay trước Tết để cải thiện
Hết thời gian ưu đãi, khoản vay mua nhà chuyển sang lãi thả nổi 10-15%/năm và tiền trả mỗi tháng có thể tăng 4-5 triệu. Bài tính cụ thể cho khoản vay 1,5 tỷ, so sánh 4 cách xử lý và chỉ ra khi nào chuyển ngân hàng thật sự có lời.
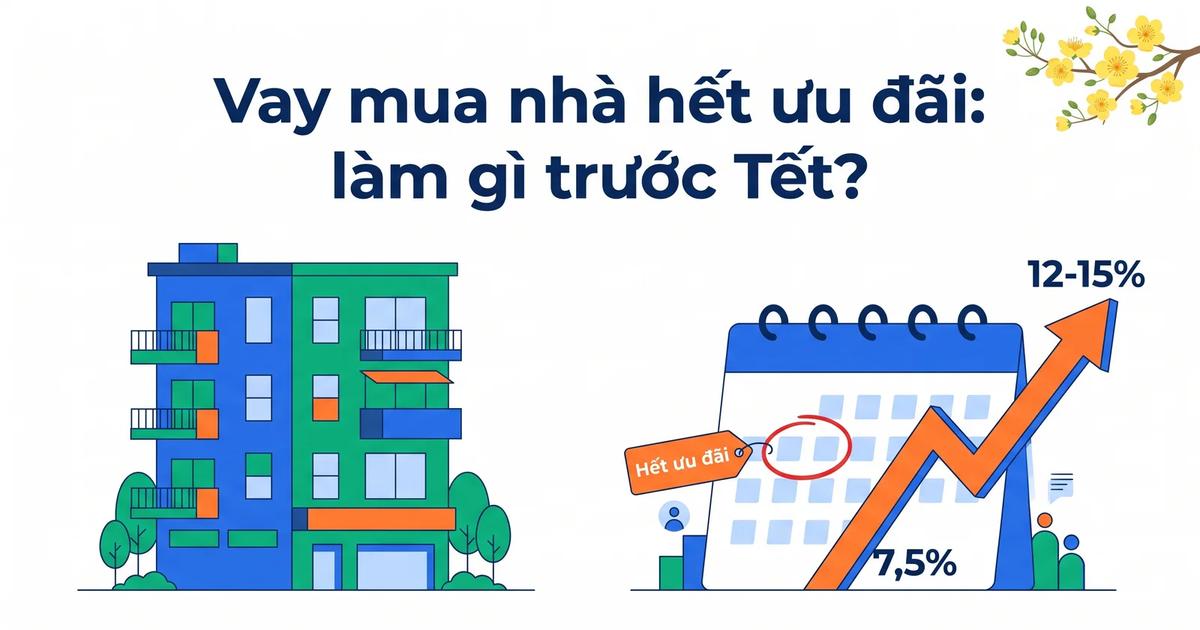
Khi khoản vay mua nhà hết ưu đãi, bạn có 4 cách xử lý: đàm phán lại với ngân hàng đang vay, trả bớt gốc trước hạn, chuyển khoản vay sang ngân hàng khác, hoặc giãn kỳ hạn để giảm tiền trả hàng tháng. Cách nào có lợi phụ thuộc vào 3 con số: lãi thả nổi mới, phí trả nợ trước hạn trong hợp đồng và số tiền bạn có sẵn. Mặt bằng lãi thả nổi tháng 10/2026 phổ biến ở mức 10-15%/năm. Với khoản vay 1,5 tỷ trong 20 năm, từ 7,5% lên 12,2% nghĩa là mỗi tháng trả thêm khoảng 4,6 triệu đồng (cập nhật tháng 10/2026).
Hết ưu đãi, tiền trả mỗi tháng tăng bao nhiêu?
Tiền trả hàng tháng có thể tăng 20-55% tùy mức lãi thả nổi. Ví dụ dưới đây dùng khoản vay 1,5 tỷ đồng, còn 20 năm, trả góp đều gốc và lãi mỗi tháng.
Tiền trả hàng tháng cho dư nợ 1,5 tỷ, còn 20 năm, trả góp đều theo từng mức lãi (giả định minh họa, cập nhật tháng 10/2026, Nguồn: VayNao.com tính toán)
| Lãi suất/năm | Tiền trả mỗi tháng | Tăng so với 7,5% | Tổng trả trong 12 tháng |
|---|---|---|---|
| 7,5% (ưu đãi) | khoảng 12,1 triệu | - | khoảng 145 triệu |
| 10% | khoảng 14,5 triệu | +2,4 triệu | khoảng 174 triệu |
| 12,2% | khoảng 16,7 triệu | +4,6 triệu | khoảng 201 triệu |
| 14% | khoảng 18,7 triệu | +6,6 triệu | khoảng 224 triệu |
Mức 12,2% lấy từ một trường hợp thật: khoản vay mua chung cư tại Techcombank ưu đãi cố định 7,5%/năm, hết ưu đãi chuyển sang 12,2%/năm (CafeF, 15/10/2026). Muốn tính đúng cho khoản vay của bạn, nhập dư nợ và lãi mới vào công cụ tính khoản vay.
Lãi thả nổi hiện nay ở các ngân hàng là bao nhiêu?
Lãi thả nổi cho vay mua nhà tháng 10/2026 phổ biến từ 10% đến 15%/năm. Ngân hàng nhà nước thường thấp hơn ngân hàng thương mại cổ phần. Lãi thả nổi thường bằng lãi suất cơ sở (hoặc lãi tiết kiệm 12 tháng bình quân) cộng biên độ khoảng 3-4,5 điểm %, tùy hợp đồng.
Lãi thả nổi vay mua nhà khảo sát tại một số ngân hàng (CafeF khảo sát, công bố 15/10/2026, Nguồn: VayNao.com tổng hợp). Mức thực tế phụ thuộc hồ sơ từng người
| Ngân hàng | Lãi thả nổi vay mua nhà |
|---|---|
| Shinhan Bank | khoảng 10%/năm |
| Agribank | 10-11%/năm |
| BIDV | 10,5-11%/năm |
| Vietcombank | 10,5-12%/năm |
| ACB | từ 12%/năm |
| VPBank | tới 15%/năm |
Hãy mở hợp đồng tín dụng và tìm điều khoản "lãi suất sau thời gian ưu đãi". Ở đó ghi rõ công thức: lãi cơ sở nào, biên độ bao nhiêu, bao lâu điều chỉnh một lần. Nếu chưa rõ khái niệm, xem bài lãi suất thả nổi là gì.
Biên độ ghi trong hợp đồng không đổi suốt thời gian vay. Biên độ 3,5 điểm % nghĩa là khi lãi tiết kiệm tăng 1 điểm %, lãi vay của bạn cũng tăng theo 1 điểm %.
4 cách xử lý khoản vay hết ưu đãi
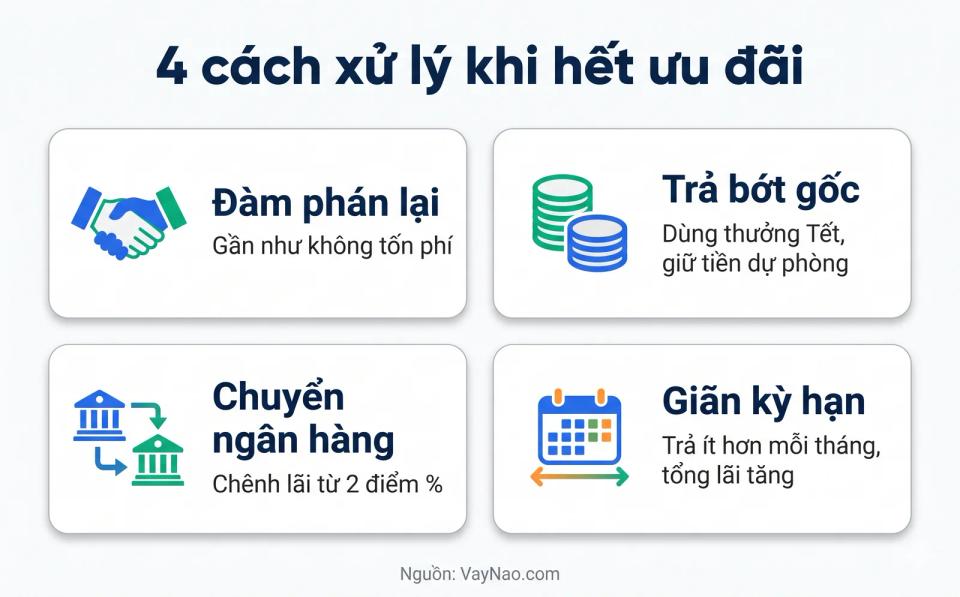
Không có cách nào tốt cho mọi người. Bảng dưới tóm tắt khi nào nên chọn từng cách, sau đó là chi tiết.
4 cách xử lý khoản vay mua nhà hết ưu đãi và khi nào nên chọn (cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Cách | Hợp với ai | Chi phí phải trả | Rủi ro chính |
|---|---|---|---|
| Đàm phán với ngân hàng đang vay | Ai trả nợ đúng hạn, dư nợ lớn | Gần như không | Ngân hàng có thể từ chối |
| Trả bớt gốc trước hạn | Ai có thưởng Tết, tiền tiết kiệm | Phí trả trước, thường 0,5-3% số tiền trả | Hết tiền dự phòng |
| Chuyển sang ngân hàng khác | Dư nợ lớn, chênh lãi từ 2 điểm % | Phí trả trước + phí hồ sơ, định giá, công chứng | Ưu đãi mới cũng có hạn |
| Giãn kỳ hạn | Ai thiếu dòng tiền hàng tháng | Tổng lãi tăng | Trả lâu hơn, tổng chi phí cao hơn |
Cách 1: Đàm phán lại với ngân hàng đang vay
Đây là cách nên thử đầu tiên vì gần như không tốn phí. Khách trả nợ đúng hạn, dư nợ lớn và có thêm sản phẩm khác (lương, thẻ, tiết kiệm) ở ngân hàng có lợi thế khi đề nghị giảm biên độ hoặc gia hạn ưu đãi. Một số ngân hàng có gói lãi riêng cho khách cũ để giữ chân, nhưng ít khi chủ động báo.
Cách làm: gửi đề nghị bằng văn bản tới chi nhánh, nêu lịch sử trả nợ và mức lãi bạn được ngân hàng khác chào. Có báo giá thật của ngân hàng khác trong tay thì cuộc đàm phán hiệu quả hơn nhiều.
Cách 2: Trả bớt gốc trước hạn
Trả bớt gốc làm giảm cả tiền trả hàng tháng lẫn tổng lãi. Với khoản vay 1,5 tỷ ở mức 12,2%, trả trước 200 triệu (giữ nguyên kỳ hạn) làm tiền trả mỗi tháng giảm khoảng 2,2 triệu, từ 16,7 triệu xuống khoảng 14,5 triệu.
Trước khi trả, kiểm tra phí trả nợ trước hạn. Mức phí do ngân hàng và khách hàng thỏa thuận trong hợp đồng, thường giảm dần theo năm. Có hợp đồng thu 1,5% năm đầu, 1% năm thứ hai, 0,5% năm thứ ba. Có nơi thu tới 3% dư nợ trả trước. Nhiều hợp đồng miễn phí từ năm thứ 3-5.
Đừng dùng hết tiền dự phòng để trả gốc. Giữ lại ít nhất 3-6 tháng tiền trả nợ. Mất việc khi đã hết tiền mặt sẽ nguy hiểm hơn nhiều so với trả lãi cao thêm vài tháng.
Cách 3: Chuyển khoản vay sang ngân hàng khác
Từ 1/9/2023, Thông tư 06/2023/TT-NHNN cho phép vay ngân hàng này để trả nợ trước hạn khoản vay mua nhà ở ngân hàng khác. Có 2 điều kiện: thời hạn vay mới không vượt thời hạn còn lại của khoản cũ, và khoản cũ chưa từng được cơ cấu lại thời hạn trả nợ.
Một số ngân hàng đang có gói riêng cho khách chuyển khoản vay. Ví dụ MB chào khoảng 10%/năm cho khách chuyển từ ngân hàng khác, Woori Bank cố định 9,2%/năm năm đầu (CafeF, 15/10/2026). Thực tế chuyển không dễ: ngân hàng mới thẩm định lại thu nhập, định giá lại nhà, và ngân hàng cũ có thể giữ giấy tờ đến khi tất toán xong.
Cách 4: Giãn kỳ hạn để giảm tiền trả hàng tháng
Kéo dài thời gian vay giúp tiền trả mỗi tháng nhỏ lại nhưng tổng lãi phải trả tăng lên. Chỉ nên dùng khi dòng tiền hàng tháng thật sự không đủ. Lưu ý: khoản vay đã được cơ cấu lại thời hạn sẽ không còn đủ điều kiện để ngân hàng khác cho vay trả nợ theo Thông tư 06/2023.
Chuyển ngân hàng có thật sự lời không?
Chuyển ngân hàng chỉ có lời khi tiền lãi tiết kiệm được trong thời gian ưu đãi mới lớn hơn tổng chi phí chuyển. Ví dụ với dư nợ 1,5 tỷ, còn 20 năm, đang chịu 12,2%/năm:
Bài toán chuyển khoản vay 1,5 tỷ từ lãi 12,2% sang gói 10% cố định 2 năm (giả định minh họa, cập nhật tháng 10/2026, Nguồn: VayNao.com tính toán)
| Khoản mục | Số tiền |
|---|---|
| Tiết kiệm mỗi tháng (16,7 triệu xuống 14,5 triệu) | khoảng 2,25 triệu |
| Tiết kiệm trong 24 tháng ưu đãi | khoảng 54 triệu |
| Phí trả nợ trước hạn ngân hàng cũ (giả định 2%) | 30 triệu |
| Phí hồ sơ, định giá, công chứng, đăng ký thế chấp (ước tính) | khoảng 10 triệu |
| Lời ròng sau 2 năm | khoảng 14 triệu |
Khoản lời ròng mỏng hơn nhiều người nghĩ. Sau 2 năm, gói mới cũng chuyển sang thả nổi, có thể ngang mức cũ. Theo VayNao, chuyển ngân hàng đáng cân nhắc khi chênh lệch lãi từ 2 điểm % trở lên, dư nợ từ 1 tỷ, và hợp đồng cũ đã qua giai đoạn phí trả trước cao. Muốn so lãi các ngân hàng trước khi quyết, xem vay mua nhà ngân hàng nào tốt nhất.
Vì sao nên xử lý trước Tết?
Làm trước Tết có 2 lợi thế: bạn chủ động được thời điểm, và có thể dùng thưởng Tết đúng việc. Tháng 1 thường là lúc nhu cầu tiền mặt cao nhất trong năm. Ngân hàng cũng bận với tín dụng cuối năm, nên hồ sơ chuyển khoản vay nộp sát Tết dễ bị kéo dài sang sau Tết.
Nhận định VayNao về lãi suất từ nay đến Tết, dựa trên dữ kiện tháng 10/2026:
- Kịch bản đi ngang ở vùng cao (khả năng cao nhất): nhiều chuyên gia cho rằng lãi vay đã gần đỉnh và sẽ đi ngang khoảng 2 quý trước khi giảm dần. Ông Phạm Đức Toản (EZ Property) dự báo lãi giảm và ổn định vào cuối năm 2027.
- Kịch bản tăng thêm: lãi tiền gửi cuối năm thường tăng do nhu cầu tiền mặt dịp Tết. Khoản vay thả nổi theo lãi tiết kiệm có thể tăng theo ở kỳ điều chỉnh tiếp theo.
- Kịch bản giảm nhanh: ít khả năng trước Tết vì tín dụng đang tăng nhanh hơn huy động.
Vì vậy, đừng chờ lãi giảm rồi mới hành động. Theo dõi diễn biến hàng tuần tại trang lãi suất vay mua nhà 2026.
Checklist 7 việc trước ngày hết ưu đãi
- Tìm ngày hết ưu đãi và công thức lãi thả nổi trong hợp đồng.
- Hỏi ngân hàng mức lãi dự kiến cho kỳ đầu tiên sau ưu đãi.
- Tra phí trả nợ trước hạn theo năm hiện tại của khoản vay.
- Tính lại tiền trả hàng tháng ở mức lãi mới, so với thu nhập.
- Xin báo giá từ 2-3 ngân hàng khác (lãi, thời gian ưu đãi, biên độ sau ưu đãi, phí).
- Dùng báo giá đó để đàm phán với ngân hàng đang vay.
- Chỉ trả bớt gốc bằng tiền dư sau khi đã giữ 3-6 tháng tiền trả nợ dự phòng.
So lãi vay mua nhà các ngân hàng
Xem lãi ưu đãi, thời gian ưu đãi và biên độ sau ưu đãi để chọn đúng trước khi chuyển khoản vay.
Xem chi tiếtNguồn tham khảo:
- CafeF - Lãi suất thả nổi vay mua nhà chạm mốc 15%/năm - khảo sát lãi thả nổi, ví dụ người vay, gói chuyển khoản vay - truy cập 18/10/2026
- VietNamNet - Lãi suất vay mua bất động sản biến động - lãi niêm yết các ngân hàng tháng 8/2026 - truy cập 18/10/2026
- LuatVietnam - Quy định mới từ 01/9/2023 cho người vay tiền mua nhà - Thông tư 06/2023/TT-NHNN - truy cập 18/10/2026
- VNBA - Phí phạt trả nợ trước hạn được tính như thế nào - truy cập 18/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất giáo dục tài chính, cập nhật lần cuối 19/10/2026. Đây không phải tư vấn tài chính cá nhân. Các bảng tính là giả định minh họa. Lãi suất, phí và điều kiện thực tế theo hợp đồng và biểu phí của từng ngân hàng.
Câu hỏi thường gặp
Hết ưu đãi lãi suất vay mua nhà thì lãi tăng lên bao nhiêu?
Tháng 10/2026, lãi thả nổi vay mua nhà phổ biến 10-15%/năm. Mức cụ thể theo công thức trong hợp đồng, thường bằng lãi cơ sở hoặc lãi tiết kiệm 12 tháng bình quân cộng biên độ khoảng 3-4,5 điểm %.
Có nên chuyển khoản vay mua nhà sang ngân hàng khác không?
Nên cân nhắc khi chênh lãi từ 2 điểm % trở lên, dư nợ từ 1 tỷ và phí trả trước ở ngân hàng cũ đã thấp. Với dư nợ 1,5 tỷ, chuyển từ 12,2% sang 10% trong 2 năm chỉ lời ròng khoảng 14 triệu sau phí.
Phí trả nợ trước hạn vay mua nhà là bao nhiêu?
Do ngân hàng và khách hàng thỏa thuận trong hợp đồng, thường 0,5-3% số tiền trả trước và giảm dần theo năm. Nhiều hợp đồng miễn phí từ năm thứ 3-5. Kiểm tra điều khoản phí trong hợp đồng của bạn.
Vay ngân hàng khác để trả nợ khoản vay mua nhà có được không?
Được, theo Thông tư 06/2023/TT-NHNN từ 1/9/2023. Điều kiện là thời hạn vay mới không vượt thời hạn còn lại của khoản cũ và khoản cũ chưa được cơ cấu lại thời hạn trả nợ.
Có nên dùng thưởng Tết để trả bớt nợ vay mua nhà?
Nên nếu lãi đang cao hơn lãi tiết kiệm và bạn vẫn giữ được 3-6 tháng tiền trả nợ dự phòng. Trả trước 200 triệu với khoản vay 1,5 tỷ lãi 12,2% giúp giảm khoảng 2,2 triệu mỗi tháng.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 19 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify