
Chứng chỉ tiền gửi là gì? Lãi 7,2-7,5% có nên mua trước Tết
Chứng chỉ tiền gửi là giấy tờ có giá ngân hàng bán để huy động vốn, lãi cao hơn sổ tiết kiệm nhưng thường không được rút trước hạn theo ý bạn. Bài so sánh với gửi tiết kiệm, tính chênh lệch với 200 triệu, và chỉ ra khi nào nên mua, khi nào không nên dùng tiền sắp cần cho Tết.

Chứng chỉ tiền gửi là giấy tờ có giá do ngân hàng phát hành để huy động vốn, trả lãi cố định cho người mua đến khi đáo hạn. Đầu tháng 10/2026, chứng chỉ tiền gửi ở Big4 trả 7,2-7,5%/năm, trong khi sổ tiết kiệm 12 tháng tại quầy cùng ngân hàng chỉ 5,9%/năm. Đổi lại, bạn thường không được rút trước hạn theo ý mình: ngân hàng có quyền quyết định cho thanh toán trước hạn hay không, và nếu cho thì thường chỉ trả lãi không kỳ hạn. Chứng chỉ tiền gửi chỉ hợp với tiền chắc chắn không cần dùng dịp Tết Đinh Mùi (6/2/2027) (cập nhật tháng 10/2026).
Chứng chỉ tiền gửi khác gửi tiết kiệm thế nào?
Cả hai đều là cách cho ngân hàng vay tiền và nhận lãi. Khác biệt nằm ở độ linh hoạt: sổ tiết kiệm cho rút trước hạn bất cứ lúc nào, chứng chỉ tiền gửi thì không.
Chứng chỉ tiền gửi và gửi tiết kiệm: so sánh 7 điểm (cập nhật tháng 10/2026, Nguồn: Thông tư 02/2025/TT-NHNN, Luật Bảo hiểm tiền gửi, VayNao.com tổng hợp)
| Tiêu chí | Chứng chỉ tiền gửi | Gửi tiết kiệm |
|---|---|---|
| Lãi Big4 kỳ 12 tháng (đầu 10/2026) | 7,4%/năm (BIDV, VietinBank) | 5,9%/năm tại quầy |
| Kỳ hạn phổ biến | 6 tháng đến vài năm | 1 tháng đến 36 tháng |
| Rút trước hạn | Do ngân hàng quyết định, thường chỉ hưởng lãi không kỳ hạn | Được rút, hưởng lãi không kỳ hạn |
| Chuyển nhượng cho người khác | Thường được, tùy loại và từng ngân hàng | Không |
| Bảo hiểm tiền gửi | Có, với chứng chỉ ghi danh của cá nhân, tới 125 triệu | Có, tới 125 triệu |
| Số tiền tối thiểu | Tùy ngân hàng, có nơi từ 10 triệu | Thường từ 1 triệu hoặc thấp hơn |
| Phù hợp với | Tiền chắc chắn để yên đến đáo hạn | Tiền có thể cần bất ngờ |
Theo khoản 3 Điều 14 Thông tư 02/2025/TT-NHNN, tổ chức tín dụng phát hành được quyền quyết định việc thanh toán trước hạn chứng chỉ tiền gửi. Nghĩa là bạn có thể đề nghị, nhưng ngân hàng có quyền từ chối. Cách lấy tiền sớm phổ biến hơn là chuyển nhượng cho người khác, nếu ngân hàng có kênh mua bán lại.
Chứng chỉ tiền gửi vô danh không thuộc diện bảo hiểm tiền gửi. Khi mua, hãy chọn loại ghi danh (ghi tên bạn) để được bảo hiểm tới 125 triệu đồng theo Luật Bảo hiểm tiền gửi.
Lãi chứng chỉ tiền gửi tháng 10/2026
Big4 đang trả 7,2-7,5%/năm cho chứng chỉ tiền gửi, cao hơn sổ tiết kiệm khoảng 1,3-1,6 điểm %. Một số ngân hàng thương mại cổ phần chào tới khoảng 9%/năm, thường kèm điều kiện số tiền hoặc kỳ hạn dài.
Lãi chứng chỉ tiền gửi Big4 đầu tháng 10/2026 (theo Thị trường Tài chính Tiền tệ 1/10/2026, cập nhật tháng 10/2026, Nguồn: VayNao.com tổng hợp)
| Ngân hàng | Kỳ hạn | Lãi suất |
|---|---|---|
| Vietcombank | 6 tháng | 7,5%/năm |
| BIDV | 6-11 tháng | 7,2%/năm |
| BIDV | 12 tháng | 7,4%/năm |
| BIDV | 13-60 tháng | 7,2%/năm |
| VietinBank | 6-9 tháng | 7,2%/năm |
| VietinBank | 12-36 tháng | 7,4%/năm |
Bạn có thể thấy quảng cáo chứng chỉ tiền gửi lãi 9,8%/năm của một số công ty tài chính. Lưu ý: công ty tài chính không nhận tiền gửi của cá nhân, và đợt phát hành tháng 10/2026 của HD SAISON chỉ dành cho tổ chức. Xem vì sao ở bài công ty tài chính được cấp phép. So với sổ tiết kiệm online các ngân hàng, xem bảng cập nhật hàng tuần ở trang lãi suất trước Tết 2027.
Bài toán 200 triệu: chênh bao nhiêu, mất gì nếu cần tiền sớm?
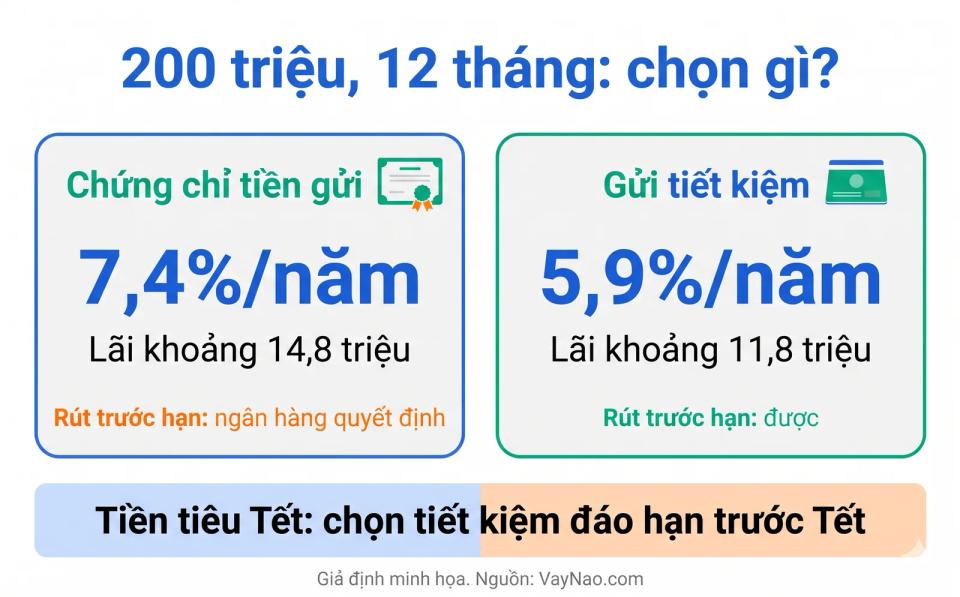
Với 200 triệu để 12 tháng ở cùng một ngân hàng Big4, chứng chỉ tiền gửi cho thêm khoảng 3 triệu tiền lãi. Nhưng nếu phải lấy tiền giữa chừng mà ngân hàng chỉ trả lãi không kỳ hạn, phần chênh đó mất hết.
Bài toán 200 triệu: chứng chỉ tiền gửi 7,4% và tiết kiệm 5,9% kỳ 12 tháng (giả định minh họa, lãi không kỳ hạn 0,1%/năm, cập nhật tháng 10/2026, Nguồn: VayNao.com tính toán)
| Tình huống | Chứng chỉ tiền gửi 7,4% | Tiết kiệm 5,9% |
|---|---|---|
| Giữ đủ 12 tháng | khoảng 14,8 triệu tiền lãi | khoảng 11,8 triệu tiền lãi |
| Cần tiền sau 4 tháng, được thanh toán trước hạn | khoảng 67.000 đồng (lãi không kỳ hạn) | khoảng 67.000 đồng (lãi không kỳ hạn) |
| Cần tiền sau 4 tháng, ngân hàng từ chối thanh toán trước hạn | Phải tìm người mua lại hoặc chờ đáo hạn | Rút được ngay |
Tính lãi tiết kiệm theo các kỳ hạn khác nhau ở bài cách tính lãi suất tiết kiệm.
Có nên mua chứng chỉ tiền gửi trước Tết?
Theo VayNao, câu trả lời phụ thuộc vào việc tiền đó có thể bị cần dịp Tết hay không. Từ cuối tháng 10 đến Tết Đinh Mùi (6/2/2027) chỉ còn khoảng 3,5 tháng, ngắn hơn kỳ hạn chứng chỉ tiền gửi phổ biến.
Nên mua khi: đây là tiền dài hạn, như quỹ dự phòng thứ hai hoặc tiền để dành mua nhà sau vài năm, và bạn đã giữ riêng phần tiền tiêu Tết. Chọn ngân hàng lớn, loại ghi danh, kỳ hạn bạn chắc chắn để yên được.
Không nên mua khi: tiền có thể cần cho Tết, cho thưởng nhân viên, cho nhập hàng. Hãy gửi tiết kiệm kỳ hạn đáo hạn trước Tết khoảng 1 tuần. Cuối năm, lãi tiết kiệm ở ngân hàng nhỏ có thể nhích lên, xem vì sao lãi suất thường tăng trước Tết.
Cẩn trọng khi: được mời mua "chứng chỉ" lãi rất cao từ đơn vị không phải ngân hàng, hoặc qua người môi giới ngoài quầy. Kiểm tra đơn vị phát hành và yêu cầu hợp đồng mua bán ghi rõ quyền rút trước hạn, chuyển nhượng.
Theo dõi lãi suất đến Tết
Bảng lãi tiết kiệm 12 tháng các ngân hàng và nhận định hàng tuần, cập nhật mỗi thứ Hai.
Xem cập nhậtNguồn tham khảo:
- Thị trường Tài chính Tiền tệ - Lãi suất đầu tháng 10/2026: chứng chỉ tiền gửi hút khách - truy cập 22/10/2026
- Techcombank - Chứng chỉ tiền gửi có được rút trước hạn - Thông tư 02/2025/TT-NHNN, chuyển nhượng - truy cập 22/10/2026
- HD SAISON - Lãi suất huy động qua chứng chỉ tiền gửi tháng 10/2026 - đối tượng mua là tổ chức - truy cập 22/10/2026
- Bảo hiểm tiền gửi Việt Nam - Tiền gửi nào không được bảo hiểm - truy cập 22/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất giáo dục tài chính, cập nhật lần cuối 24/10/2026. Đây không phải tư vấn đầu tư cá nhân. Lãi suất và điều kiện thanh toán trước hạn thay đổi theo từng đợt phát hành, hãy đọc kỹ hợp đồng mua bán trước khi mua.
Câu hỏi thường gặp
Chứng chỉ tiền gửi là gì?
Là giấy tờ có giá do ngân hàng phát hành để huy động vốn, trả lãi cố định đến khi đáo hạn. Lãi thường cao hơn sổ tiết kiệm cùng kỳ hạn nhưng việc rút trước hạn do ngân hàng quyết định.
Chứng chỉ tiền gửi có rút trước hạn được không?
Theo Thông tư 02/2025/TT-NHNN, ngân hàng phát hành có quyền quyết định cho thanh toán trước hạn hay không. Nếu được, bạn thường chỉ hưởng lãi không kỳ hạn. Cách khác là chuyển nhượng cho người mua lại nếu ngân hàng hỗ trợ.
Lãi suất chứng chỉ tiền gửi tháng 10/2026 bao nhiêu?
Big4 trả 7,2-7,5%/năm: Vietcombank 7,5% kỳ 6 tháng, BIDV và VietinBank 7,4% kỳ 12 tháng. Một số ngân hàng thương mại cổ phần chào tới khoảng 9%/năm kèm điều kiện.
Chứng chỉ tiền gửi có được bảo hiểm tiền gửi không?
Có, với chứng chỉ tiền gửi ghi danh của cá nhân mua tại ngân hàng, tới 125 triệu đồng mỗi người mỗi ngân hàng. Giấy tờ có giá vô danh không thuộc diện được bảo hiểm.
Có nên mua chứng chỉ tiền gửi bằng tiền tiêu Tết?
Không nên. Từ cuối tháng 10 đến Tết chỉ còn khoảng 3,5 tháng, ngắn hơn kỳ hạn phổ biến của chứng chỉ tiền gửi. Tiền cần cho Tết nên gửi tiết kiệm kỳ hạn đáo hạn trước Tết khoảng 1 tuần.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 24 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify