
Ai giữ tiền khi vay hoặc cho vay ngang hàng? Dòng tiền P2P đi đâu
Câu hỏi quan trọng nhất trước khi vay hoặc cho vay ngang hàng là ai đang giữ tiền. Bài giải thích dòng tiền chuẩn theo Nghị định 94/2025, ba mô hình giữ tiền thường gặp và vì sao nhà đầu tư VO247, Fiin Credit bị kẹt tiền năm 2022.
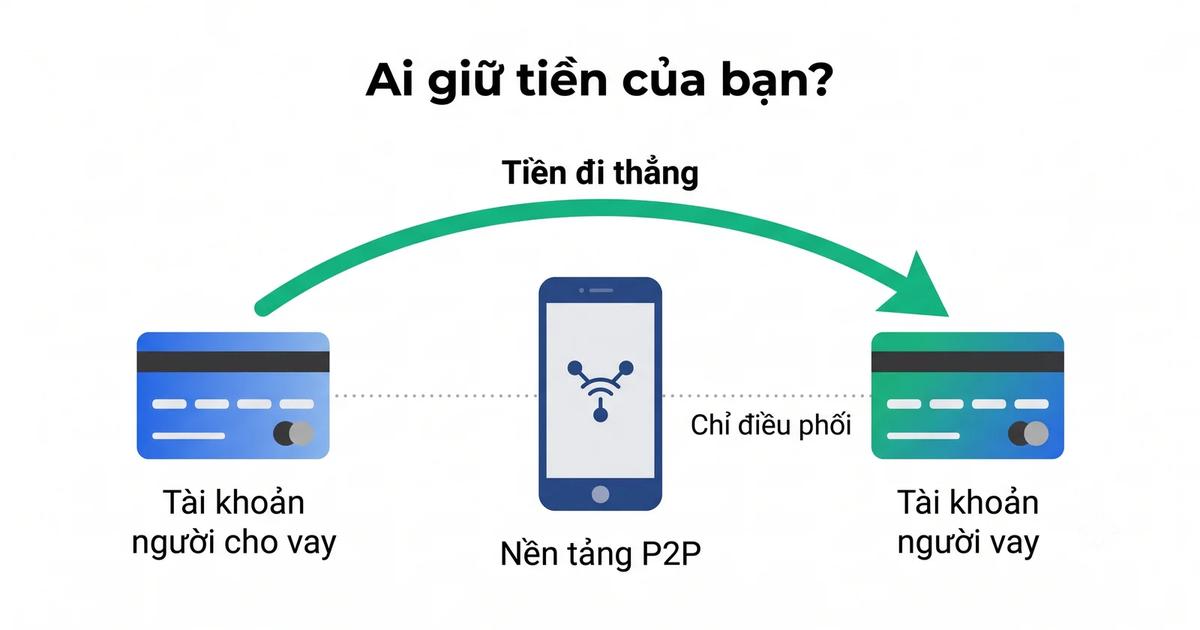
Theo Nghị định 94/2025/NĐ-CP, nền tảng cho vay ngang hàng không được làm bên vay hay bên cho vay, không được bảo lãnh khoản vay, và mọi khoản giải ngân, trả nợ phải đi qua tài khoản ngân hàng hoặc ví điện tử của khách hàng. Nói cách khác, về nguyên tắc tiền đi từ tài khoản người cho vay sang tài khoản người vay, nền tảng chỉ điều phối. Nhưng nhiều app từng hoạt động theo kiểu nhà đầu tư nạp tiền vào "ví" của app, và đó chính là chỗ tiền bị kẹt khi VO247 và Fiin Credit ngừng cho rút cuối năm 2022 (cập nhật tháng 10/2026).
Dòng tiền chuẩn của một khoản vay ngang hàng
Dòng tiền chuẩn có 4 chặng, và ở chặng nào tiền cũng nằm trong tài khoản đứng tên khách hàng hoặc đi thẳng giữa hai bên. Nền tảng chỉ ghi nhận, đối soát và nhận phí dịch vụ.
- Người cho vay chuyển tiền từ tài khoản ngân hàng hoặc ví điện tử của mình khi đã chọn khoản vay.
- Người vay nhận tiền vào tài khoản ngân hàng hoặc ví điện tử đứng tên chính mình, sau khi ký hợp đồng điện tử.
- Người vay trả nợ hàng tháng từ tài khoản của mình theo lịch trong hợp đồng.
- Người cho vay nhận gốc và lãi về tài khoản của mình. Nền tảng thu phí theo biểu phí đã công bố.
Nghị định 94 còn cấm nền tảng nhận tiền mặt, cấm tự làm khách hàng trên nền tảng của mình, cấm bảo lãnh cho khoản vay, và cấm cung cấp giải pháp cho các tiệm cầm đồ. Các điều kiện đầy đủ có ở bài cho vay ngang hàng có hợp pháp không.
Câu hỏi đơn giản nhất để đánh giá một nền tảng: nếu ngày mai công ty đóng cửa, tiền của tôi đang nằm trong tài khoản đứng tên ai? Nếu câu trả lời là tài khoản của công ty, rủi ro của bạn cao hơn nhiều.
3 mô hình giữ tiền thường gặp và rủi ro của từng mô hình
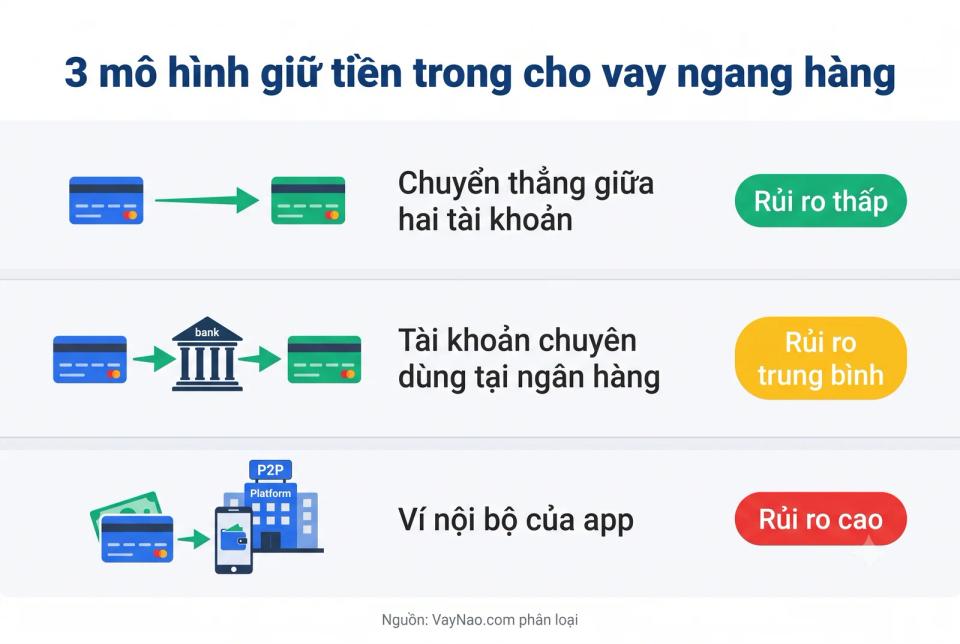
Không phải nền tảng nào cũng vận hành dòng tiền giống nhau. Dưới đây là 3 mô hình phổ biến, xếp từ an toàn nhất đến rủi ro nhất cho người cho vay.
3 mô hình giữ tiền trong cho vay ngang hàng và rủi ro khi nền tảng ngừng hoạt động (cập nhật tháng 10/2026, Nguồn: VayNao.com phân loại)
| Mô hình | Tiền nằm ở đâu | Nền tảng sập thì sao | Mức rủi ro |
|---|---|---|---|
| Chuyển thẳng giữa tài khoản hai bên | Tài khoản đứng tên người cho vay và người vay | Hợp đồng vay vẫn còn giữa hai bên, người cho vay vẫn có quyền đòi nợ | Thấp nhất |
| Tài khoản chuyên dùng tại ngân hàng | Tài khoản riêng mở tại ngân hàng để thu hộ, chi hộ | Phụ thuộc thỏa thuận với ngân hàng, cần xem hợp đồng | Trung bình |
| Ví nội bộ của app hoặc tài khoản công ty | Tài khoản đứng tên công ty vận hành nền tảng | Tiền có thể bị kẹt chung với tài sản công ty, phải chờ xử lý | Cao nhất |
Ở mô hình thứ ba, số dư trong app chỉ là con số ghi sổ. Bạn có quyền đòi số tiền đó, nhưng tiền thật đang nằm trong tài khoản công ty. Nếu công ty mất thanh khoản, tất cả nhà đầu tư cùng xếp hàng chờ.
Vì sao nhà đầu tư VO247 và Fiin Credit bị kẹt tiền?
Hai vụ cuối năm 2022 cho thấy rõ rủi ro của mô hình ví nội bộ. Khi nhiều người cùng xin rút và người vay chậm trả, nền tảng không còn đủ tiền mặt để chi trả số dư hiển thị trên app.
- VO247 tạm ngừng cho nhà đầu tư rút tiền cuối tháng 11/2022, khi có khoảng 6.000 nhà đầu tư. Theo báo chí, tổng số tiền gốc và lãi phải trả khoảng 150 tỷ đồng, trong khi tài sản ước tính khoảng 120 tỷ đồng.
- Fiin Credit ban đầu cam kết hỗ trợ trả tiền cho nhà đầu tư VO247, nhưng ngày 3/12/2022 chính Fiin Credit cũng thông báo tạm dừng rút tiền. Công ty đề xuất chuyển số dư của nhà đầu tư thành hợp đồng vay 12 tháng cho công ty hoặc CEO, lãi 20%/năm, trả gốc cuối kỳ.
Đề xuất của Fiin Credit cho thấy một điểm dễ bị bỏ qua: khi tiền đã nằm trong tài khoản công ty, người tưởng mình đang cho người khác vay thực chất đang là chủ nợ của chính công ty. Toàn bộ diễn biến có ở bài vụ VO247 khóa rút tiền.
Trung Quốc từng gặp vấn đề tương tự ở quy mô lớn hơn nhiều. Quy định năm 2016 của nước này đã cấm nền tảng P2P lập "quỹ gom tiền" và bảo lãnh lợi nhuận, nhưng đến năm 2020 không còn nền tảng nào hoạt động. Đọc thêm bài học từ P2P Trung Quốc.
Người vay nên trả nợ vào tài khoản nào?
Chỉ trả vào tài khoản ghi trong hợp đồng hoặc hiển thị trong app chính thức của nền tảng. Không bao giờ chuyển vào tài khoản cá nhân do người gọi điện đọc cho bạn, kể cả khi họ xưng là nhân viên thu nợ.
- Đối chiếu tên chủ tài khoản với tên pháp nhân trong hợp đồng hoặc với tên người cho vay.
- Lưu ảnh chụp giao dịch và tin nhắn xác nhận sau mỗi kỳ trả.
- Nếu có người lạ đòi nợ thay, xem cách xử lý ở bài giả danh đòi nợ.
Hướng dẫn chung về trả nợ an toàn có ở bài thanh toán nợ vay an toàn.
6 câu cần hỏi trước khi chuyển tiền vào một nền tảng P2P
Trước khi vay hay cho vay, hãy tìm câu trả lời bằng văn bản cho 6 câu hỏi sau. Nền tảng không trả lời được câu nào thì đó là rủi ro bạn đang tự gánh.
- Nền tảng đã có Giấy chứng nhận tham gia thử nghiệm của Ngân hàng Nhà nước chưa?
- Tiền giải ngân và tiền trả nợ đi qua tài khoản đứng tên ai, tại ngân hàng nào?
- Hợp đồng vay ký giữa tôi với ai: một cá nhân, một pháp nhân, hay với chính công ty nền tảng?
- Nếu nền tảng ngừng hoạt động, ai tiếp tục thu nợ và trả tiền cho người cho vay?
- Tổng phí tôi phải trả là bao nhiêu, thu vào thời điểm nào?
- Số dư trên app có rút về tài khoản của tôi bất cứ lúc nào không, hay phải chờ khoản vay đáo hạn?
Bài viết liên quan:
- Cho vay ngang hàng (P2P lending) là gì?
- Đầu tư cho vay ngang hàng có nên không?
- Chọn gửi tiết kiệm hay đầu tư cho vay ngang hàng?
- Bảo hiểm tiền gửi là gì?
Kiểm tra app trước khi chuyển tiền
Tra tên app vay hoặc nền tảng để xem có nằm trong danh sách cảnh báo không.
Kiểm tra app vayNguồn tham khảo:
- GV Lawyers - Quy định mới về cơ chế cho vay ngang hàng - các hành vi bị cấm, kênh giải ngân - truy cập 14/10/2026
- Nghị định 94/2025/NĐ-CP - truy cập 14/10/2026
- VietnamFinance - Fintech VO247 cạn tiền, Fiin Credit muốn vào giải cứu - truy cập 14/10/2026
- Tin nhanh chứng khoán - Sau VO247, tới Fiin Credit mất thanh khoản - truy cập 14/10/2026
- CMS - China seeks to regulate P2P lending with comprehensive measures - truy cập 14/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 14/10/2026, không phải tư vấn pháp lý hay tư vấn đầu tư.
Câu hỏi thường gặp
Nền tảng cho vay ngang hàng có được giữ tiền của khách hàng không?
Nghị định 94/2025 yêu cầu giải ngân và trả nợ qua tài khoản ngân hàng hoặc ví điện tử của khách hàng, cấm nhận tiền mặt, cấm nền tảng tự làm bên vay hay cho vay và cấm bảo lãnh. Hãy hỏi rõ tiền của bạn nằm trong tài khoản đứng tên ai.
Nền tảng P2P sập thì người cho vay có mất tiền không?
Nếu tiền đi thẳng giữa tài khoản hai bên, hợp đồng vay vẫn còn và bạn vẫn có quyền đòi nợ người vay. Nếu tiền nằm trong ví nội bộ hay tài khoản công ty, bạn có thể bị kẹt tiền chung với tài sản công ty như nhà đầu tư VO247 năm 2022.
Số dư trong app P2P có phải tiền của tôi không?
Số dư là quyền đòi tiền của bạn. Nếu tiền thật đang nằm trong tài khoản công ty vận hành, khả năng rút phụ thuộc vào thanh khoản của công ty đó. Đây là lý do nhà đầu tư VO247 và Fiin Credit không rút được tiền cuối năm 2022.
Vay ngang hàng nên trả nợ vào tài khoản nào?
Chỉ trả vào tài khoản ghi trong hợp đồng hoặc hiển thị trong app chính thức. Đối chiếu tên chủ tài khoản, lưu biên lai mỗi kỳ, và không chuyển tiền vào tài khoản cá nhân do người gọi điện cung cấp.
Nền tảng P2P có được bảo lãnh lợi nhuận cho nhà đầu tư không?
Không. Nghị định 94/2025 cấm công ty cho vay ngang hàng bảo lãnh cho khoản vay của khách hàng. Một nền tảng cam kết bảo toàn vốn hoặc lợi nhuận cố định là dấu hiệu cần cảnh giác.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 15 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify