
Cho vay ngang hàng Trung Quốc: từ 5.000 nền tảng về 0 và bài học cho Việt Nam
Trung Quốc từng là thị trường cho vay ngang hàng lớn nhất thế giới với khoảng 5.000 nền tảng. Đến tháng 11/2020, không còn nền tảng nào. Bài kể lại dòng thời gian, 5 nguyên nhân đổ vỡ và đối chiếu với cách Nghị định 94/2025 của Việt Nam chặn từng lỗ hổng.
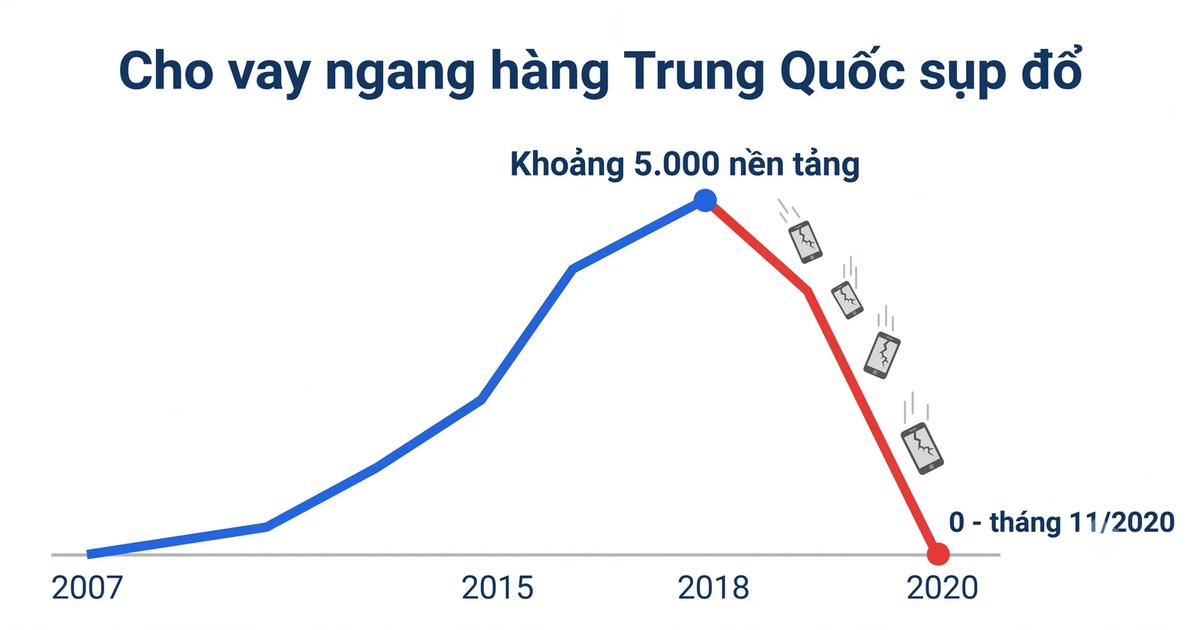
Trung Quốc từng có khoảng 5.000 nền tảng cho vay ngang hàng ở thời điểm đỉnh, và đến giữa tháng 11/2020 con số này về 0, theo cơ quan quản lý ngân hàng nước này (CBIRC). Tính đến tháng 8/2020, nhà đầu tư còn khoảng 800 tỷ nhân dân tệ (khoảng 115 tỷ USD) chưa được trả. Nhiều nền tảng hóa ra là mô hình Ponzi lấy tiền người sau trả người trước. Đây là lý do Việt Nam chọn cách thử nghiệm có kiểm soát với hạn mức thấp ngay từ đầu (cập nhật tháng 10/2026).
Dòng thời gian: P2P Trung Quốc từ bùng nổ đến biến mất
P2P Trung Quốc đi hết vòng đời trong khoảng 13 năm. Phần lớn thời gian đầu thị trường gần như không có quy định riêng.
Dòng thời gian cho vay ngang hàng Trung Quốc 2007-2020 (cập nhật tháng 10/2026, Nguồn: Caixin, Bloomberg, China Change, The National, VayNao.com tổng hợp)
| Thời điểm | Sự kiện |
|---|---|
| 2007 | Nền tảng P2P đầu tiên ra đời tại Thượng Hải |
| 2013-2015 | Bùng nổ, chưa có quy định riêng. Hàng nghìn nền tảng mọc lên |
| 12/2015 | Ezubao ngừng hoạt động. Tháng 2/2016, 21 người bị bắt |
| 8/2016 | Ban hành quy định tạm thời đầu tiên: nền tảng chỉ là trung gian thông tin, cấm gom quỹ, cấm bảo lãnh, đặt trần vay |
| 2018 | Dư nợ từng lên khoảng 1.300 tỷ nhân dân tệ. Riêng tháng 7/2018, 165 nền tảng ngừng cho rút tiền |
| 8/2018 | Hàng nghìn nhà đầu tư từ nhiều tỉnh kéo về Bắc Kinh phản đối |
| 8/2020 | Khoảng 800 tỷ nhân dân tệ (115 tỷ USD) chưa được trả cho nhà đầu tư |
| 11/2020 | CBIRC thông báo số nền tảng P2P đang hoạt động đã về 0 |
Vụ lớn nhất trong giai đoạn này là Ezubao, huy động 59,8 tỷ nhân dân tệ của khoảng 900.000 người. Toàn bộ câu chuyện có ở bài vụ Ezubao.
Con số 115 tỷ USD tiền chưa trả lớn hơn GDP nhiều quốc gia. Phần lớn người mất tiền là nhà đầu tư cá nhân, bị thu hút bởi lãi cao gấp nhiều lần gửi ngân hàng.
5 nguyên nhân khiến P2P Trung Quốc sụp đổ
Các nền tảng không sụp đổ chỉ vì người vay không trả. Nguyên nhân sâu hơn nằm ở việc nhiều nền tảng đã rời bỏ vai trò trung gian để hoạt động như một ngân hàng không giấy phép.
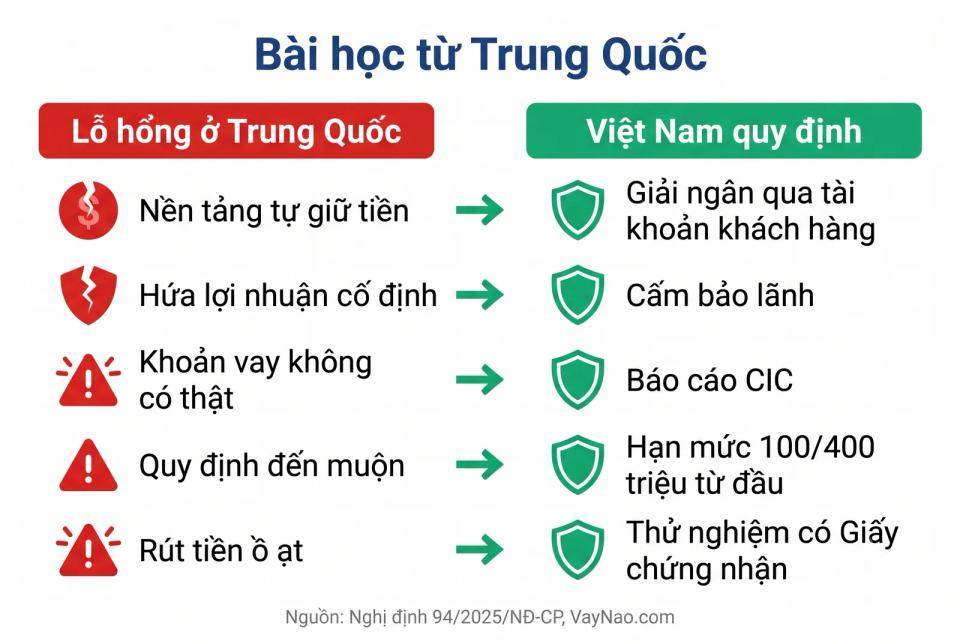
- Nền tảng tự giữ tiền. Tiền nhà đầu tư dồn vào quỹ chung do nền tảng quản lý, rồi được dùng tùy ý. Khi có vấn đề, không ai biết tiền thật nằm ở đâu.
- Hứa lợi nhuận cố định và bảo lãnh vốn. Ezubao mời chào 9-14,6%/năm, cao hơn nhiều so với gửi ngân hàng. Lời hứa này buộc nền tảng phải trả lãi kể cả khi người vay không trả.
- Khoản vay không có thật. Để huy động thêm tiền, nhiều nền tảng đăng khoản vay ảo. Tiền người sau dùng để trả người trước, đúng mô hình Ponzi.
- Quy định đến muộn. Quy định tạm thời đầu tiên chỉ ra đời năm 2016, khi thị trường đã có hàng nghìn nền tảng và dư nợ khổng lồ.
- Rút tiền ồ ạt làm sụp dây chuyền. Khi một vài nền tảng ngừng trả, nhà đầu tư hoảng loạn rút ở nơi khác, đẩy cả những nền tảng còn khỏe vào cảnh mất thanh khoản.
Cơ chế "lấy tiền người sau trả người trước" này không chỉ có ở P2P. Nó giống hệt cách nhiều dây hụi bị vỡ, xem cho vay ngang hàng giống chơi hụi ở điểm nào.
Việt Nam đang chặn từng lỗ hổng như thế nào?
Nghị định 94/2025/NĐ-CP và các quyết định của Ngân hàng Nhà nước được thiết kế để tránh lặp lại kịch bản Trung Quốc. Đối chiếu cụ thể như sau:
Lỗ hổng của P2P Trung Quốc và quy định tương ứng tại Việt Nam (cập nhật tháng 10/2026, Nguồn: Nghị định 94/2025/NĐ-CP, QĐ 2866/QĐ-NHNN, QĐ 2970/QĐ-NHNN, VayNao.com tổng hợp)
| Lỗ hổng ở Trung Quốc | Quy định tại Việt Nam |
|---|---|
| Nền tảng tự giữ tiền, gom quỹ chung | Giải ngân và trả nợ qua tài khoản ngân hàng hoặc ví điện tử của khách hàng, cấm tiền mặt |
| Bảo lãnh vốn, cam kết lợi nhuận | Cấm công ty cho vay ngang hàng bảo lãnh khoản vay |
| Nền tảng tự làm bên vay, bên cho vay | Cấm nền tảng làm khách hàng trên chính nền tảng của mình |
| Trần vay đặt muộn (2016), mức cao | Trần 100 triệu/nền tảng, 400 triệu tổng ngay từ đầu |
| Thiếu thông tin tín dụng tập trung | Bắt buộc kết nối và báo cáo CIC |
| Hàng nghìn nền tảng mọc lên tự do | Chỉ hoạt động khi có Giấy chứng nhận, thử nghiệm tối đa 2 năm |
Đến tháng 7/2026, Việt Nam đã có 19 hồ sơ đăng ký thử nghiệm nhưng chưa hồ sơ nào được chấp thuận. Chi tiết ở bài cho vay ngang hàng có hợp pháp không và bài hạn mức cho vay ngang hàng.
Rủi ro nào vẫn còn với người Việt?
Quy định chặt chỉ bảo vệ bạn khi bạn dùng đúng nền tảng nằm trong sandbox. Những rủi ro sau vẫn còn nguyên:
- App ngoài sandbox tự xưng P2P vẫn có thể huy động tiền và hứa lợi nhuận cố định.
- Mô hình cũ trước 2025: cuối năm 2022, VO247 và Fiin Credit lần lượt tạm ngừng cho nhà đầu tư rút tiền. Xem vụ VO247 khóa rút tiền.
- Người vay vẫn có thể vỡ nợ, và người cho vay vẫn không có bảo hiểm tiền gửi.
Theo đánh giá VayNao, bài học quan trọng nhất từ Trung Quốc dành cho nhà đầu tư cá nhân là: lãi càng cao và càng đều đặn bất thường thì càng cần hỏi tiền thật đang nằm ở đâu. Trước khi rót tiền, đọc đầu tư cho vay ngang hàng có nên không và ai giữ tiền khi vay hoặc cho vay ngang hàng.
Bài viết liên quan:
- Vụ Ezubao: nền tảng cho vay ngang hàng biến thành Ponzi
- Cho vay ngang hàng (P2P lending) là gì?
- Chọn gửi tiết kiệm hay đầu tư cho vay ngang hàng?
Câu chuyện Ezubao từ đầu đến cuối
Nền tảng P2P quảng cáo trên truyền hình quốc gia, huy động 59,8 tỷ nhân dân tệ rồi bị phát hiện là Ponzi.
Đọc bàiNguồn tham khảo:
- Caixin Global - China's 3-year crackdown leaves just 3 P2P lenders standing - truy cập 14/10/2026
- Bloomberg - China's peer-to-peer lending purge leaves $115 billion in losses - truy cập 14/10/2026
- FinTech Futures - China culls almost 6,000 P2P lenders in industry crackdown - truy cập 14/10/2026
- China Change - The basics of China's P2P lending bust - làn sóng sụp đổ năm 2018 - truy cập 14/10/2026
- China Digital Times - Defrauded P2P investors protest quashed in Beijing - truy cập 14/10/2026
- CMS - China seeks to regulate P2P lending with comprehensive measures - quy định tạm thời 8/2016 - truy cập 14/10/2026
- KrASIA - Investors in Ponzi scheme Ezubao finally get 35% of their money back - truy cập 14/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 14/10/2026, không phải tư vấn pháp lý hay tư vấn đầu tư. Số liệu về Trung Quốc lấy từ báo chí quốc tế, có thể khác nhau giữa các nguồn.
Câu hỏi thường gặp
Vì sao cho vay ngang hàng Trung Quốc sụp đổ?
Nhiều nền tảng tự giữ tiền nhà đầu tư, hứa lợi nhuận cố định, đăng khoản vay không có thật và dùng tiền người sau trả người trước. Quy định đến muộn và làn sóng rút tiền ồ ạt năm 2018 khiến hàng trăm nền tảng sụp theo dây chuyền.
Trung Quốc từng có bao nhiêu nền tảng P2P?
Khoảng 5.000 nền tảng ở thời điểm đỉnh, theo cơ quan quản lý ngân hàng Trung Quốc (CBIRC). Đến giữa tháng 11/2020, số nền tảng P2P đang hoạt động đã về 0.
Nhà đầu tư P2P Trung Quốc mất bao nhiêu tiền?
Tính đến tháng 8/2020, khoảng 800 tỷ nhân dân tệ (khoảng 115 tỷ USD) chưa được trả cho nhà đầu tư từ các nền tảng đã đổ vỡ, theo Bloomberg.
Việt Nam có lặp lại kịch bản P2P Trung Quốc không?
Nghị định 94/2025 chặn nhiều lỗ hổng: cấm nền tảng bảo lãnh và tự làm khách hàng, bắt buộc giải ngân qua tài khoản khách hàng, báo cáo CIC, hạn mức 100/400 triệu. Rủi ro vẫn còn với app tự xưng P2P nằm ngoài sandbox.
Quy định P2P đầu tiên của Trung Quốc có gì?
Quy định tạm thời tháng 8/2016 xác định nền tảng chỉ là trung gian thông tin, cấm gom quỹ, cấm bảo lãnh, và giới hạn mỗi cá nhân vay tối đa 200.000 nhân dân tệ trên một nền tảng, 1 triệu nhân dân tệ trên tất cả nền tảng.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 15 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify