
Sandbox cho vay ngang hàng là gì? Đang thử nghiệm khác được cấp phép thế nào
Sandbox là cơ chế cho phép công ty cho vay ngang hàng hoạt động thử trong phạm vi và thời gian giới hạn, dưới sự giám sát của Ngân hàng Nhà nước. Bài giải thích quy trình xét duyệt, các nghĩa vụ trong thời gian thử nghiệm và vì sao Giấy chứng nhận thử nghiệm không phải giấy phép.
Sandbox cho vay ngang hàng là cơ chế thử nghiệm có kiểm soát theo Nghị định 94/2025/NĐ-CP: công ty được Ngân hàng Nhà nước cấp Giấy chứng nhận để vận hành nền tảng P2P trong tối đa 2 năm, với phạm vi, hạn mức và nghĩa vụ báo cáo chặt chẽ. "Đang thử nghiệm" không có nghĩa là "được cấp phép" như ngân hàng hay công ty tài chính. Giấy chứng nhận có thể bị thu hồi, và khi hết thời gian thử nghiệm, Ngân hàng Nhà nước mới quyết định nền tảng được hoạt động tiếp hay không. Đến tháng 7/2026 đã có 19 hồ sơ đăng ký nhưng chưa hồ sơ nào được chấp thuận (cập nhật tháng 10/2026).
Sandbox là gì và vì sao có sandbox?
Sandbox (nghĩa đen là "hộp cát") là cách cơ quan quản lý cho một mô hình mới chạy thử trong khu vực có rào chắn, trước khi viết luật chính thức. Nếu mô hình gặp vấn đề, thiệt hại được giới hạn. Nếu chạy tốt, cơ quan quản lý có dữ liệu thật để ban hành quy định lâu dài.
Cơ quan quản lý tài chính Anh (FCA) là nơi đầu tiên áp dụng sandbox cho fintech vào năm 2016, sau đó nhiều nước khác làm theo. Tại Việt Nam, Nghị định 94/2025/NĐ-CP có hiệu lực từ 1/7/2025, mở sandbox cho 3 loại giải pháp: chấm điểm tín dụng, chia sẻ dữ liệu qua giao diện lập trình mở (Open API) và cho vay ngang hàng.
Lý do cho vay ngang hàng cần sandbox: mô hình này đứng giữa giao dịch dân sự và hoạt động ngân hàng, và bài học Trung Quốc cho thấy để thị trường tự phát có thể dẫn đến đổ vỡ hàng loạt. Xem cho vay ngang hàng Trung Quốc sụp đổ.
Quy trình vào sandbox gồm những bước nào?
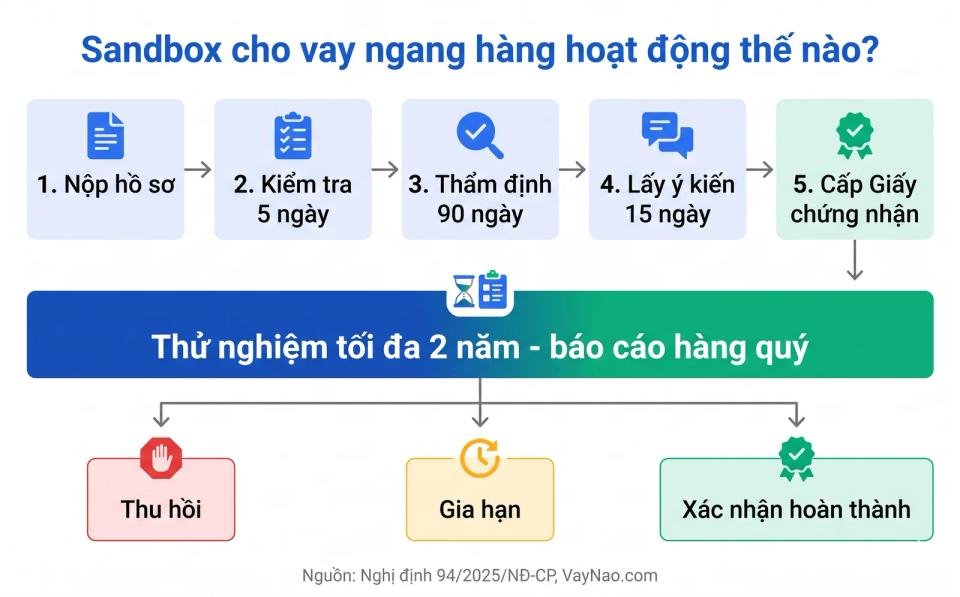
Một công ty muốn vận hành nền tảng P2P phải qua 5 bước, tổng thời gian xét duyệt có thể kéo dài nhiều tháng.
Quy trình tham gia sandbox cho vay ngang hàng theo Nghị định 94/2025/NĐ-CP (cập nhật tháng 10/2026, Nguồn: GV Lawyers tóm tắt Nghị định 94/2025, VayNao.com tổng hợp)
| Bước | Nội dung | Thời hạn |
|---|---|---|
| 1. Nộp hồ sơ | Đơn đăng ký, cơ cấu tổ chức, mô tả giải pháp, kế hoạch thử nghiệm, hồ sơ nhân sự chủ chốt | Doanh nghiệp chuẩn bị |
| 2. Kiểm tra tính đầy đủ | Ngân hàng Nhà nước rà soát hồ sơ | 5 ngày làm việc |
| 3. Thẩm định | Đánh giá giải pháp, có thể kiểm tra thực tế | 90 ngày làm việc |
| 4. Lấy ý kiến | Các bộ, ngành liên quan cho ý kiến | 15 ngày làm việc |
| 5. Cấp Giấy chứng nhận và triển khai | Công ty phải bắt đầu thử nghiệm | Trong 90 ngày sau khi được cấp |
Chỉ riêng bước thẩm định đã có thể mất khoảng 4 tháng. Điều này giải thích phần nào vì sao sau hơn một năm Nghị định có hiệu lực, chưa có nền tảng nào được chấp thuận.
Theo phân loại VayNao, Giấy chứng nhận tham gia thử nghiệm là giấy phép có điều kiện và có thời hạn, không phải giấy phép hoạt động lâu dài. Một app ghi được cấp phép cho vay ngang hàng mà không nêu số Giấy chứng nhận và thời hạn là dấu hiệu cần kiểm tra lại.
Đang thử nghiệm khác được cấp phép thế nào?
Ba loại pháp nhân thường được gọi chung là "được phép cho vay", nhưng quyền và mức giám sát rất khác nhau.
So sánh Giấy chứng nhận thử nghiệm P2P, giấy phép tổ chức tín dụng và đăng ký kinh doanh thông thường (cập nhật tháng 10/2026, Nguồn: Nghị định 94/2025/NĐ-CP, Luật Các tổ chức tín dụng, VayNao.com tổng hợp)
| Tiêu chí | Giấy phép tổ chức tín dụng | Giấy chứng nhận thử nghiệm P2P | Chỉ có đăng ký kinh doanh |
|---|---|---|---|
| Ví dụ | Ngân hàng, công ty tài chính | Nền tảng cho vay ngang hàng trong sandbox | Công ty công nghệ, sàn kết nối |
| Được dùng tiền của mình cho vay | Có | Không, chỉ kết nối | Không được hoạt động ngân hàng |
| Thời hạn | Lâu dài | Tối đa 2 năm | Không áp dụng cho hoạt động cho vay |
| Giám sát của Ngân hàng Nhà nước | Đầy đủ, thường xuyên | Báo cáo hàng quý, đánh giá giữa kỳ | Không có giám sát chuyên ngành |
| Báo cáo CIC | Có | Có | Thường không |
| Bảo hiểm tiền gửi cho người gửi tiền | Có (với ngân hàng) | Không | Không |
Như vậy, một nền tảng trong sandbox an toàn hơn một app chỉ có đăng ký kinh doanh, nhưng chưa ở mức của một tổ chức tín dụng. Cách tự kiểm tra một nền tảng có ở bài cho vay ngang hàng có hợp pháp không.
Trong thời gian thử nghiệm, nền tảng phải làm gì?
Nền tảng trong sandbox chịu nhiều nghĩa vụ hơn một công ty thông thường. Theo tóm tắt Nghị định 94 của GV Lawyers:
- Báo cáo định kỳ hàng quý về hoạt động thử nghiệm.
- Đánh giá giữa kỳ khi đã qua 50% thời gian thử nghiệm.
- Báo cáo tổng kết ít nhất 90 ngày trước khi kết thúc thử nghiệm.
- Báo cáo sự cố nghiêm trọng trong 24 giờ.
- Minh bạch lãi suất, phí, rủi ro cho khách hàng, có quy trình giải quyết khiếu nại.
- Kết nối và báo cáo CIC, kiểm soát hạn mức 100 triệu/nền tảng và 400 triệu tổng của mỗi người vay. Xem hạn mức cho vay ngang hàng.
Hết 2 năm thử nghiệm thì sao?
Khi kết thúc thử nghiệm, Ngân hàng Nhà nước có 3 lựa chọn: thu hồi Giấy chứng nhận, gia hạn thử nghiệm, hoặc xác nhận hoàn thành để nền tảng hoạt động theo quy định pháp luật tại thời điểm đó.
Với người dùng, điều này có hai ý nghĩa:
- Người vay: hợp đồng vay đã ký vẫn có hiệu lực giữa bạn và người cho vay, kể cả khi nền tảng dừng thử nghiệm. Bạn vẫn phải trả nợ theo hợp đồng.
- Nhà đầu tư: nếu nền tảng không được tiếp tục, việc thu nợ các khoản đang cho vay có thể chậm và phức tạp hơn. Đây là lý do nên ưu tiên khoản vay kỳ hạn ngắn trong giai đoạn đầu. Xem đầu tư cho vay ngang hàng có nên không.
Bài viết liên quan:
Kiểm tra app vay trước khi đăng ký
Xem app có thuộc danh sách cảnh báo của VayNao hay không.
Kiểm tra app vayNguồn tham khảo:
- Nghị định 94/2025/NĐ-CP về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng - truy cập 17/10/2026
- GV Lawyers - Quy định mới về cơ chế cho vay ngang hàng - quy trình xét duyệt, nghĩa vụ báo cáo - truy cập 17/10/2026
- Tạp san Luật sư nội bộ - Quy định mới về giải pháp cho vay ngang hàng - xử lý khi kết thúc thử nghiệm - truy cập 17/10/2026
- Thanh Niên - 19 hồ sơ đăng ký cơ chế thử nghiệm cho vay ngang hàng - truy cập 17/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 17/10/2026, không phải tư vấn pháp lý. VayNao sẽ cập nhật khi Ngân hàng Nhà nước công bố nền tảng đầu tiên được chấp thuận.
Câu hỏi thường gặp
Sandbox cho vay ngang hàng là gì?
Là cơ chế thử nghiệm có kiểm soát theo Nghị định 94/2025/NĐ-CP, cho phép công ty được Ngân hàng Nhà nước cấp Giấy chứng nhận vận hành nền tảng cho vay ngang hàng trong tối đa 2 năm, với phạm vi, hạn mức và nghĩa vụ báo cáo chặt chẽ.
Nền tảng đang thử nghiệm có phải đã được cấp phép không?
Không hoàn toàn. Giấy chứng nhận thử nghiệm là giấy phép có điều kiện và có thời hạn, có thể bị thu hồi. Nó khác giấy phép của ngân hàng hay công ty tài chính, vốn là giấy phép hoạt động lâu dài.
Xét duyệt vào sandbox mất bao lâu?
Theo Nghị định 94/2025: 5 ngày làm việc kiểm tra hồ sơ, 90 ngày làm việc thẩm định, 15 ngày làm việc lấy ý kiến các bộ ngành. Sau khi có Giấy chứng nhận, công ty phải triển khai trong 90 ngày.
Đã có nền tảng cho vay ngang hàng nào vào sandbox chưa?
Theo Thanh Niên ngày 7/7/2026, có 19 hồ sơ đăng ký thử nghiệm nhưng chưa hồ sơ nào được chấp thuận.
Hết thời gian sandbox thì khoản vay của tôi ra sao?
Hợp đồng vay đã ký vẫn có hiệu lực, người vay vẫn phải trả nợ. Ngân hàng Nhà nước có thể thu hồi Giấy chứng nhận, gia hạn thử nghiệm hoặc xác nhận hoàn thành để nền tảng hoạt động tiếp.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 17 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify