
Ưu và nhược điểm của cho vay ngang hàng: ai nên dùng, ai nên tránh
Cho vay ngang hàng có lợi thế về tốc độ và thủ tục, nhưng đi kèm chi phí cao cho người vay và rủi ro mất vốn cho người cho vay. Bài liệt kê ưu nhược điểm cho từng bên và 6 chân dung cụ thể nên hoặc không nên dùng P2P.
Ưu điểm lớn nhất của cho vay ngang hàng là nhanh, ít giấy tờ và mở cửa cho người khó vay ngân hàng. Nhược điểm lớn nhất là chi phí thật thường cao hơn lãi quảng cáo với người vay, và rủi ro mất vốn không có bảo hiểm với người cho vay. Tại Việt Nam, còn một nhược điểm mang tính thời điểm: đến tháng 7/2026, chưa có nền tảng nào được Ngân hàng Nhà nước chấp thuận thử nghiệm theo Nghị định 94/2025. Vì vậy P2P hiện chỉ hợp với một số chân dung cụ thể, không phải lựa chọn mặc định (cập nhật tháng 10/2026).
Ưu và nhược điểm với người vay
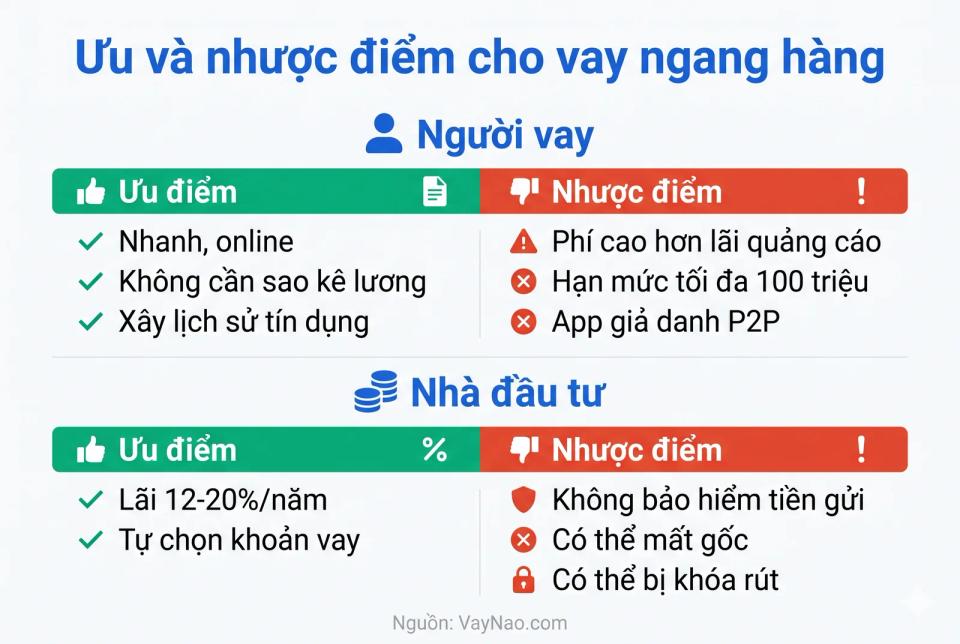
Với người vay, P2P đổi sự tiện lợi lấy chi phí. Bạn được duyệt nhanh hơn, ít bị đòi hỏi chứng minh thu nhập, nhưng thường trả nhiều hơn so với vay ngân hàng.
Ưu và nhược điểm của cho vay ngang hàng với người vay (cập nhật tháng 10/2026, Nguồn: Nghị định 94/2025/NĐ-CP, VayNao.com đánh giá)
| Ưu điểm | Nhược điểm |
|---|---|
| Thủ tục online, eKYC bằng CCCD gắn chip | Chi phí thật gồm lãi và phí nền tảng, thường cao hơn lãi quảng cáo |
| Không bắt buộc sao kê lương, hợp với lao động tự do | Hạn mức thấp: tối đa 100 triệu mỗi nền tảng, 400 triệu tổng |
| Chấm điểm bằng dữ liệu thay thế, cơ hội cho người chưa có lịch sử tín dụng | Phải chờ ghép vốn, không chắc được giải ngân |
| Trả đúng hạn giúp xây lịch sử CIC (với nền tảng trong sandbox) | Nhiều app tín dụng đen tự xưng P2P để đánh lừa |
| Lãi bị giới hạn 20%/năm theo Bộ luật Dân sự | Khung pháp lý mới, nền tảng có thể dừng sau 2 năm thử nghiệm |
Ví dụ ở bài cho vay ngang hàng là gì cho thấy một khoản vay ghi lãi 18%/năm, cộng phí nền tảng 5% trừ trước, có chi phí thật khoảng 28%/năm. Cách tính lãi và các khoản phí có ở bài lãi suất cho vay ngang hàng tối đa bao nhiêu.
Ưu và nhược điểm với nhà đầu tư
Với nhà đầu tư, P2P đổi lợi nhuận cao lấy rủi ro. Lãi gộp có thể gấp 2-3 lần gửi tiết kiệm, nhưng bạn tự gánh mọi khoản người vay không trả.
Ưu và nhược điểm của cho vay ngang hàng với nhà đầu tư (cập nhật tháng 10/2026, Nguồn: Luật Thuế TNCN 109/2025/QH15, BankerPro, VayNao.com đánh giá)
| Ưu điểm | Nhược điểm |
|---|---|
| Lãi gộp thường 12-20%/năm, cao hơn tiết kiệm 12 tháng khoảng 5,9%/năm | Không có bảo hiểm tiền gửi |
| Tự chọn khoản vay, mức rủi ro | Mất gốc khi người vay vỡ nợ |
| Có thể chia nhỏ vốn cho nhiều khoản | Lãi chịu thuế thu nhập cá nhân 5%, tiết kiệm được miễn |
| Dòng tiền trả về hàng tháng | Có thể bị khóa rút khi nền tảng mất thanh khoản |
| Rủi ro mô hình biến tướng lấy tiền người sau trả người trước |
Bài toán chi tiết với 100 triệu đồng cho thấy chỉ cần khoảng 9,6% số gốc bị mất là cho vay ngang hàng lãi 18%/năm đã thua gửi tiết kiệm. Xem chọn gửi tiết kiệm hay đầu tư cho vay ngang hàng.
Theo phân loại VayNao, ưu điểm của P2P đều là ưu điểm về tốc độ và khả năng tiếp cận, còn nhược điểm đều là nhược điểm về chi phí và rủi ro. Nếu bạn đủ điều kiện vay ngân hàng hoặc chỉ cần một chỗ giữ tiền an toàn, P2P hiếm khi là lựa chọn tốt nhất.
6 chân dung: ai nên dùng, ai nên tránh?
Cùng một sản phẩm nhưng hợp hay không phụ thuộc vào hoàn cảnh của bạn.
Ai nên và không nên dùng cho vay ngang hàng (cập nhật tháng 10/2026, Nguồn: VayNao.com đánh giá)
| Chân dung | Nên dùng P2P? | Lý do |
|---|---|---|
| Tài xế công nghệ, thu nhập ổn định nhưng không có hợp đồng lao động, cần 15 triệu sửa xe | Có thể cân nhắc | Ngân hàng khó duyệt, khoản nhỏ, có nguồn trả rõ |
| Nhân viên văn phòng có lương chuyển khoản, cần 80 triệu | Nên chọn ngân hàng trước | Vay tín chấp theo lương thường rẻ hơn |
| Người đang có nợ xấu, cần tiền trả nợ khác | Không nên | Khó được duyệt, dễ rơi vào vòng nợ |
| Chủ tiệm tạp hóa cần vốn xoay vòng 30 triệu trong 3 tháng | Có thể cân nhắc | Khoản nhỏ, ngắn hạn, so sánh với vay hộ kinh doanh |
| Người nghỉ hưu có 300 triệu tiết kiệm, muốn lãi cao | Không nên | Tiền cần an toàn, không chịu được mất gốc |
| Nhà đầu tư đã có quỹ dự phòng, muốn thử 10-20 triệu | Có thể thử một phần nhỏ | Chịu được rủi ro, chia nhỏ cho nhiều khoản |
Nhân viên có lương chuyển khoản nên xem vay tín chấp theo lương trước. Người cần vay gấp có thể xem các kênh khác ở bài cần tiền gấp vay ở đâu.
Một nhược điểm mang tính thời điểm: khung pháp lý còn mới
Đến tháng 7/2026, 19 hồ sơ đã đăng ký thử nghiệm cho vay ngang hàng nhưng chưa hồ sơ nào được chấp thuận. Điều này có nghĩa các nền tảng đang hoạt động hiện chưa nằm trong khuôn khổ giám sát của Nghị định 94/2025.
Khi những nền tảng đầu tiên được chấp thuận, một số nhược điểm sẽ giảm: thông tin minh bạch hơn, có báo cáo CIC, có quy trình khiếu nại. Nhưng các nhược điểm cốt lõi về chi phí và rủi ro mất vốn vẫn còn. Chi tiết ở bài sandbox cho vay ngang hàng là gì và cho vay ngang hàng có hợp pháp không.
Bài viết liên quan:
- Cho vay ngang hàng (P2P lending) là gì?
- Đầu tư cho vay ngang hàng có nên không?
- Điều kiện vay qua nền tảng cho vay ngang hàng
- Ai giữ tiền khi vay hoặc cho vay ngang hàng?
Tính chi phí thật trước khi vay
Nhập số tiền, kỳ hạn, lãi và phí để biết tổng số tiền phải trả.
Tính lãi suất vayNguồn tham khảo:
- Nghị định 94/2025/NĐ-CP - truy cập 17/10/2026
- Thanh Niên - 19 hồ sơ đăng ký cơ chế thử nghiệm cho vay ngang hàng - truy cập 17/10/2026
- Người Lao Động - Ai được vay và lãi suất bao nhiêu - truy cập 17/10/2026
- BankerPro - Lãi suất tiết kiệm đầu tháng 10/2026 - truy cập 17/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 17/10/2026, không phải tư vấn tài chính hay tư vấn đầu tư cá nhân. Các chân dung là ví dụ minh họa.
Câu hỏi thường gặp
Ưu điểm của cho vay ngang hàng là gì?
Với người vay: thủ tục online nhanh, không bắt buộc chứng minh thu nhập, mở cửa cho người chưa có lịch sử tín dụng. Với nhà đầu tư: lãi gộp 12-20%/năm, cao hơn tiết kiệm, tự chọn khoản vay và chia nhỏ vốn.
Nhược điểm của cho vay ngang hàng là gì?
Người vay chịu chi phí thật cao hơn lãi quảng cáo vì có phí nền tảng, hạn mức thấp và dễ gặp app tín dụng đen giả danh. Nhà đầu tư có thể mất gốc, không có bảo hiểm tiền gửi, có thể bị khóa rút và chịu thuế 5% trên lãi.
Ai nên vay qua nền tảng cho vay ngang hàng?
Người có thu nhập ổn định nhưng khó chứng minh với ngân hàng, như lao động tự do hay chủ hộ kinh doanh nhỏ, cần khoản nhỏ, ngắn hạn và có nguồn trả rõ ràng.
Ai không nên đầu tư cho vay ngang hàng?
Người chỉ có một khoản tiết kiệm duy nhất, người cần tiền trong 1-2 năm, người nghỉ hưu cần dòng tiền an toàn và người không chịu được việc mất một phần gốc.
Cho vay ngang hàng có an toàn hơn khi có sandbox không?
Sandbox giúp minh bạch hơn và có giám sát của Ngân hàng Nhà nước, nhưng không loại bỏ rủi ro người vay vỡ nợ hay chi phí cao. Đến tháng 7/2026 chưa có nền tảng nào được chấp thuận thử nghiệm.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 17 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify