
Vay tiền
Kiến thức về vay tiền online, vay nhanh, vay tín chấp
163 bài viết

Cho vay ngang hàng (P2P) và vay tín chấp ngân hàng khác nhau thế nào? 10 điểm so sánh & cân nhắc lựa chọn
Ngân hàng cho vay bằng tiền huy động và tự gánh rủi ro. Cho vay ngang hàng chỉ kết nối người có tiền với người cần vay, rủi ro nằm ở người cho vay. Bài đối chiếu 10 điểm cho cả người vay lẫn người bỏ tiền, kèm bài toán chi phí vay 50 triệu.
Vay mua nhà lãi thả nổi sau ưu đãi 12-15%: 04 việc có thể làm ngay trước Tết để cải thiện
Hết thời gian ưu đãi, khoản vay mua nhà chuyển sang lãi thả nổi 10-15%/năm và tiền trả mỗi tháng có thể tăng 4-5 triệu. Bài tính cụ thể cho khoản vay 1,5 tỷ, so sánh 4 cách xử lý và chỉ ra khi nào chuyển ngân hàng thật sự có lời.

VayOnline247 (VO247) còn hoạt động không? Cập nhật tháng 10/2026
Gần 4 năm sau khi khóa rút tiền, VO247 còn hoạt động không là câu hỏi vẫn được nhà đầu tư và người vay tìm kiếm. VayNao kiểm tra website, ứng dụng và tin tức, đồng thời tổng hợp những việc nhà đầu tư và người vay còn có thể làm.

Cho vay ngang hàng biến tướng đa cấp: cơ chế lấy tiền người sau trả người trước
Khi một nền tảng gọi là cho vay ngang hàng trả thưởng cho việc kéo thêm nhà đầu tư, nó đã chuyển từ cho vay sang đa cấp. Bài giải thích cơ chế, bài toán cho thấy mô hình chắc chắn sụp đổ, quy định pháp luật Việt Nam và 7 dấu hiệu nhận biết.

Vỡ hụi và vỡ nền tảng cho vay ngang hàng: cùng kịch bản lấy tiền người sau trả người trước
Một dây hụi ở chợ và một nền tảng P2P hàng tỷ đô có thể sụp đổ theo cùng một kịch bản 5 giai đoạn. Bài phân tích cơ chế đó qua vụ chủ hụi An Giang và vụ Ezubao, phân biệt vỡ do gian lận với vỡ do mất thanh khoản, và các dấu hiệu nhận biết sớm.
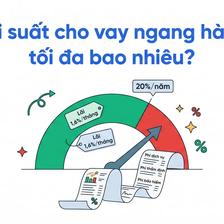
Lãi suất cho vay ngang hàng tối đa bao nhiêu? Trần 20%/năm và phí trá hình
Lãi cho vay ngang hàng bị giới hạn 20%/năm theo Bộ luật Dân sự, nhưng phí dịch vụ, phí thẩm định, phí bảo hiểm có thể khiến tổng chi phí cao gấp nhiều lần. Bài giải thích trần lãi, lãi quá hạn, ngưỡng hình sự và cách tự tính chi phí thật.
Sandbox cho vay ngang hàng là gì? Đang thử nghiệm khác được cấp phép thế nào
Sandbox là cơ chế cho phép công ty cho vay ngang hàng hoạt động thử trong phạm vi và thời gian giới hạn, dưới sự giám sát của Ngân hàng Nhà nước. Bài giải thích quy trình xét duyệt, các nghĩa vụ trong thời gian thử nghiệm và vì sao Giấy chứng nhận thử nghiệm không phải giấy phép.

Ưu và nhược điểm của cho vay ngang hàng: ai nên dùng, ai nên tránh
Cho vay ngang hàng có lợi thế về tốc độ và thủ tục, nhưng đi kèm chi phí cao cho người vay và rủi ro mất vốn cho người cho vay. Bài liệt kê ưu nhược điểm cho từng bên và 6 chân dung cụ thể nên hoặc không nên dùng P2P.

Vụ VO247 khóa rút tiền: chuyện gì đã xảy ra với nền tảng cho vay ngang hàng này
VayOnline247 (VO247) từng có khoảng 6.000 nhà đầu tư và gần 70.000 người vay. Cuối tháng 11/2022, nền tảng tạm ngừng cho nhà đầu tư rút tiền vì mất thanh khoản. Bài tổng hợp diễn biến theo báo chí, vai trò của Fiin Credit, nguyên nhân từ mô hình và 5 bài học cho nhà đầu tư.
Tima là gì? Nền tảng cho vay ngang hàng 10 năm tuổi có an toàn không
Tima là một trong những nền tảng cho vay ngang hàng lâu năm nhất Việt Nam, do Công ty CP Tập đoàn Tima vận hành. Bài tổng hợp thông tin doanh nghiệp, cách Tima kết nối người vay với nhà đầu tư, các gói vay, tình trạng pháp lý theo Nghị định 94/2025 và những điểm cần kiểm tra trước khi dùng.

Vụ Ezubao: nền tảng cho vay ngang hàng biến thành Ponzi 7,6 tỷ USD
Ezubao từng quảng cáo trên truyền hình quốc gia Trung Quốc, hứa lãi 9-14,6%/năm và huy động 59,8 tỷ nhân dân tệ của khoảng 900.000 người. Thực chất 95% dự án là giả. Bài kể lại vụ việc từ đầu đến cuối và rút ra 6 dấu hiệu nhận biết mô hình Ponzi đội lốt cho vay ngang hàng.
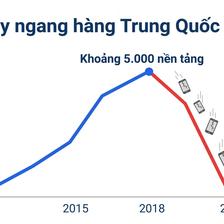
Cho vay ngang hàng Trung Quốc: từ 5.000 nền tảng về 0 và bài học cho Việt Nam
Trung Quốc từng là thị trường cho vay ngang hàng lớn nhất thế giới với khoảng 5.000 nền tảng. Đến tháng 11/2020, không còn nền tảng nào. Bài kể lại dòng thời gian, 5 nguyên nhân đổ vỡ và đối chiếu với cách Nghị định 94/2025 của Việt Nam chặn từng lỗ hổng.