
Từ Tima đến sandbox: 10 năm cho vay ngang hàng ở Việt Nam qua 5 giai đoạn
Cho vay ngang hàng ở Việt Nam đã đi qua 10 năm không có luật riêng: từ khi Tima ra thị trường năm 2016, qua giai đoạn khoảng 40 nền tảng cùng hoạt động, vụ VO247 khóa rút tiền, đến khi Nghị định 94/2025 mở sandbox. Bài kể lại 5 giai đoạn và điều mỗi giai đoạn để lại cho người vay, nhà đầu tư.
Cho vay ngang hàng ở Việt Nam bắt đầu khoảng năm 2016 với Tima, và trong gần 10 năm hoạt động không có khung pháp lý riêng, cho đến khi Nghị định 94/2025/NĐ-CP có hiệu lực ngày 1/7/2025. Giữa hai mốc đó, thị trường đi qua giai đoạn bùng nổ với khoảng 40 nền tảng năm 2019, trong đó có khoảng 10 nền tảng gốc Trung Quốc, rồi cú sốc cuối năm 2022 khi VO247 và Fiin lần lượt khóa rút tiền. Đến tháng 10/2026, đã có 19 hồ sơ xin thử nghiệm nhưng chưa nền tảng nào được Ngân hàng Nhà nước (NHNN) chấp thuận (cập nhật tháng 10/2026).
Dòng thời gian 10 năm trong một bảng
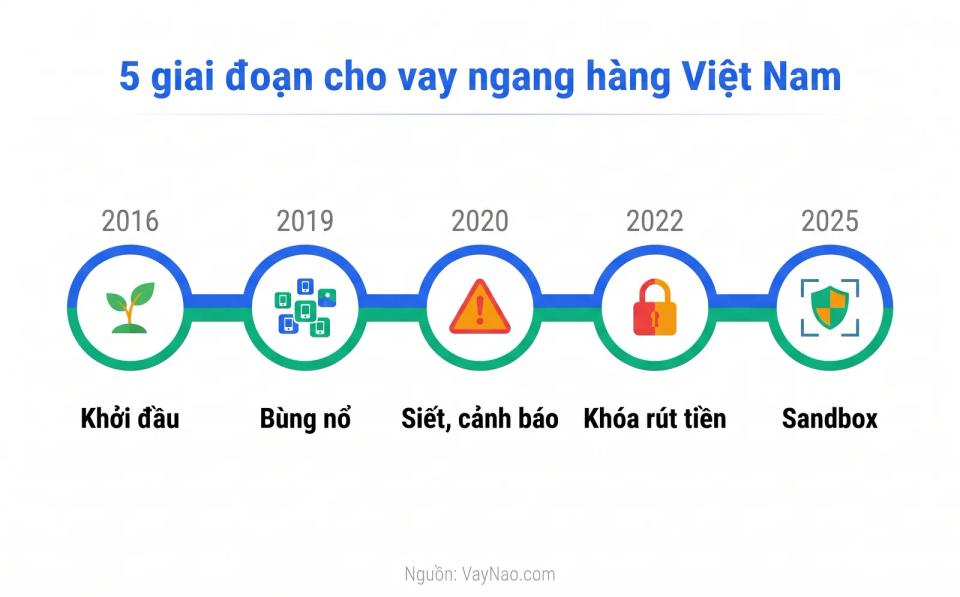
Theo phân loại VayNao, lịch sử cho vay ngang hàng ở Việt Nam chia thành 5 giai đoạn. Mỗi giai đoạn gắn với một sự kiện có thể kiểm chứng.
5 giai đoạn của cho vay ngang hàng tại Việt Nam 2015-2026 (Theo phân loại VayNao, cập nhật tháng 10/2026, Nguồn: Báo Đầu tư, Báo Đấu thầu, Thanh Niên, Nghị định 94/2025/NĐ-CP, VayNao.com tổng hợp)
| Giai đoạn | Thời gian | Sự kiện chính |
|---|---|---|
| 1. Khởi đầu | 2015-2016 | Tima thành lập năm 2015, ra thị trường năm 2016, tự giới thiệu là nền tảng P2P đầu tiên |
| 2. Bùng nổ không luật | 2017-2019 | Khoảng 40 nền tảng hoạt động năm 2019, khoảng 10 gốc Trung Quốc |
| 3. Siết và cảnh báo | 2019-2021 | Trung Quốc xóa sổ toàn bộ nền tảng P2P (11/2020), Việt Nam cảnh báo biến tướng tín dụng đen |
| 4. Cú sốc thanh khoản | 2022 | VO247 khóa rút tiền cuối 11/2022, Fiin dừng ngày 3/12/2022 |
| 5. Sandbox | 2025-nay | Nghị định 94/2025 hiệu lực 1/7/2025, 19 hồ sơ đến 7/2026, chưa ai được chấp thuận |
Giai đoạn 1-2: khởi đầu và bùng nổ không luật
Tima là cái tên mở đầu. Doanh nghiệp thành lập năm 2015, ra thị trường năm 2016, và đến tháng 5/2025 cho biết đã kết nối 17 triệu hồ sơ, 10 triệu người vay và 70.000 nhà đầu tư cá nhân, theo Báo Đầu tư. Hồ sơ đầy đủ ở bài Tima là gì.
Những năm sau đó, hàng chục nền tảng ra đời mà không có luật riêng điều chỉnh. Theo NHNN được Báo Đấu thầu dẫn lại năm 2019, có khoảng 40 công ty cho vay ngang hàng đang hoạt động, trong đó khoảng 10 công ty gốc Trung Quốc. Thời điểm này, NHNN đề xuất chỉ cho phép mô hình kết nối thuần túy, không để nền tảng huy động vốn để tự cho vay.
Giai đoạn 3: bài học từ Trung Quốc
Cùng lúc thị trường Việt Nam bùng nổ, thị trường lớn nhất thế giới sụp đổ. Trung Quốc từ khoảng 5.000 nền tảng về 0 vào tháng 11/2020, nhà đầu tư kẹt khoảng 800 tỷ nhân dân tệ. Nhiều nền tảng tìm cách chuyển hoạt động sang các nước láng giềng.
Ở Việt Nam, nhiều app cho vay lãi cao giai đoạn này tự gọi mình là "cho vay ngang hàng" để trông hợp pháp. Đây là gốc của sự nhầm lẫn giữa P2P và tín dụng đen còn kéo dài đến nay. Xem cho vay ngang hàng Trung Quốc sụp đổ và cho vay ngang hàng có lừa đảo không.
Giai đoạn 4: cú sốc thanh khoản 2022
Cuối tháng 11/2022, VO247 thông báo tạm ngừng cho nhà đầu tư rút tiền vì mất thanh khoản, khi nền tảng có khoảng 6.000 nhà đầu tư và gần 70.000 người vay. Fiin hứa hỗ trợ trả tiền thay, nhưng ngày 3/12/2022 chính Fiin cũng tạm dừng cho nhà đầu tư của mình rút tiền.
Đây là lần đầu tiên nhà đầu tư cá nhân Việt Nam thấy rủi ro thanh khoản của mô hình này bằng tiền thật. Chưa có kết luận của cơ quan chức năng về hành vi vi phạm của hai nền tảng. Xem VO247 khóa rút tiền và bị khóa rút tiền trên nền tảng cho vay ngang hàng.
10 năm cho vay ngang hàng ở Việt Nam để lại 3 bài học: không có luật thì không có ai bảo vệ người dùng, cái tên "P2P" dễ bị tín dụng đen mượn, và lãi cao cho nhà đầu tư luôn đi kèm rủi ro rút không được tiền.
Giai đoạn 5: sandbox và chặng đường phía trước
Nghị định 94/2025/NĐ-CP có hiệu lực từ 1/7/2025 mở sandbox cho 3 loại giải pháp: chấm điểm tín dụng, chia sẻ dữ liệu qua giao diện lập trình mở (Open API) và cho vay ngang hàng. Quyết định 2866/QĐ-NHNN ngày 22/7/2025 đặt hạn mức 100 triệu đồng mỗi nền tảng và 400 triệu đồng tổng cho mỗi người vay.
Số hồ sơ xin thử nghiệm tăng từ 7 (tháng 1/2026) lên 19 (tháng 7/2026), theo báo Thanh Niên. Nếu nền tảng đầu tiên được duyệt cuối năm 2026, thời gian thử nghiệm tối đa 24 tháng sẽ kết thúc khoảng cuối năm 2028. Điều xảy ra sau đó có ở bài hết thời gian thử nghiệm cho vay ngang hàng. Tình trạng từng nền tảng hiện nay có ở bài danh sách nền tảng cho vay ngang hàng.
Cho vay ngang hàng là gì?
Cách hoạt động, ai giữ tiền, rủi ro cho người vay và nhà đầu tư tại Việt Nam năm 2026.
Đọc bài trụ cộtNguồn tham khảo:
- Báo Đấu thầu - 10 công ty cho vay ngang hàng "gốc" Trung Quốc hoạt động tại Việt Nam - truy cập 24/10/2026
- VietnamFinance - Quản lý P2P Lending: Cần hoàn thiện khuôn khổ pháp lý - truy cập 24/10/2026
- Thanh Niên - 19 hồ sơ đăng ký cơ chế thử nghiệm cho vay ngang hàng - truy cập 24/10/2026
- Nghị định 94/2025/NĐ-CP về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng - truy cập 24/10/2026
- Market Times - Fiin Credit tham gia giải cứu VO247 - truy cập 24/10/2026
Lưu ý: Bài viết mang tính tham khảo, cập nhật lần cuối 03/11/2026. VO247 và Fiin được mô tả theo thông tin báo chí về việc mất thanh khoản, chưa có kết luận của cơ quan chức năng về hành vi vi phạm.
Câu hỏi thường gặp
Cho vay ngang hàng ở Việt Nam bắt đầu từ khi nào?
Khoảng năm 2016, khi Tima ra thị trường. Tima thành lập năm 2015 và tự giới thiệu là nền tảng cho vay ngang hàng đầu tiên tại Việt Nam.
Việt Nam từng có bao nhiêu nền tảng cho vay ngang hàng?
Theo NHNN được báo chí dẫn lại năm 2019, có khoảng 40 công ty cho vay ngang hàng hoạt động, trong đó khoảng 10 công ty gốc Trung Quốc.
Cho vay ngang hàng có luật từ khi nào?
Từ ngày 1/7/2025, khi Nghị định 94/2025/NĐ-CP có hiệu lực, mở cơ chế thử nghiệm có kiểm soát cho cho vay ngang hàng. Trước đó gần 10 năm không có khung pháp lý riêng.
Vụ VO247 xảy ra khi nào?
Cuối tháng 11/2022, VO247 tạm ngừng cho nhà đầu tư rút tiền vì mất thanh khoản. Ngày 3/12/2022, Fiin cũng tạm dừng rút tiền.
Khi nào sandbox cho vay ngang hàng kết thúc?
Mỗi nền tảng được thử nghiệm tối đa 24 tháng kể từ khi được cấp giấy. Đến 10/2026 chưa nền tảng nào được duyệt, nên mốc kết thúc sớm nhất rơi vào khoảng cuối năm 2028.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 3 tháng 11, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify