
Cho vay ngang hàng và gọi vốn cộng đồng (crowdfunding) khác gì nhau?
Cho vay ngang hàng và gọi vốn cộng đồng đều gom tiền của nhiều người qua mạng, nhưng khác nhau ở thứ bạn nhận lại: tiền lãi, sản phẩm, cổ phần hay không gì cả. Bài phân biệt 4 loại crowdfunding, so sánh với P2P lending và chỉ ra rủi ro khi Việt Nam chưa có khung pháp lý riêng cho gọi vốn cộng đồng.
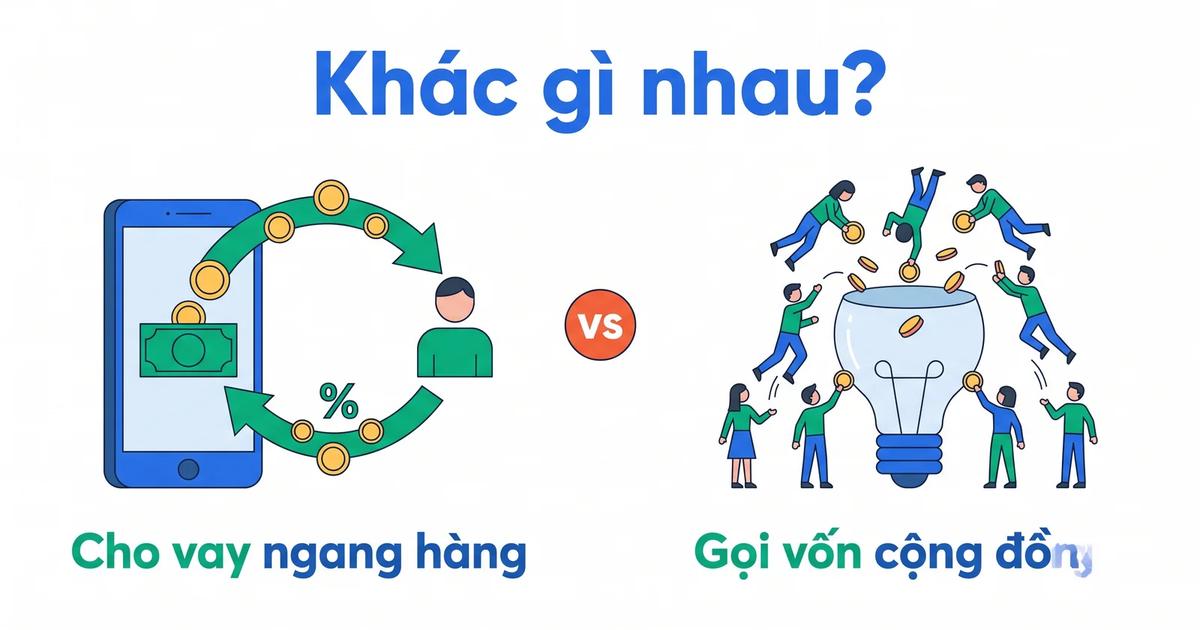
Cho vay ngang hàng là cho một người hoặc doanh nghiệp vay tiền để nhận lại gốc và lãi. Gọi vốn cộng đồng (crowdfunding) là góp tiền cho một dự án để nhận lại sản phẩm, cổ phần, hoặc không nhận gì nếu là từ thiện. Cả hai đều gom tiền của nhiều người qua nền tảng trực tuyến, nên hay bị gọi lẫn. Về pháp lý, cho vay ngang hàng đang được thử nghiệm theo Nghị định 94/2025, còn gọi vốn cộng đồng chưa có khung pháp lý riêng tại Việt Nam. Vì vậy người góp tiền gần như tự chịu mọi rủi ro (cập nhật tháng 10/2026).
4 loại gọi vốn cộng đồng và cho vay ngang hàng
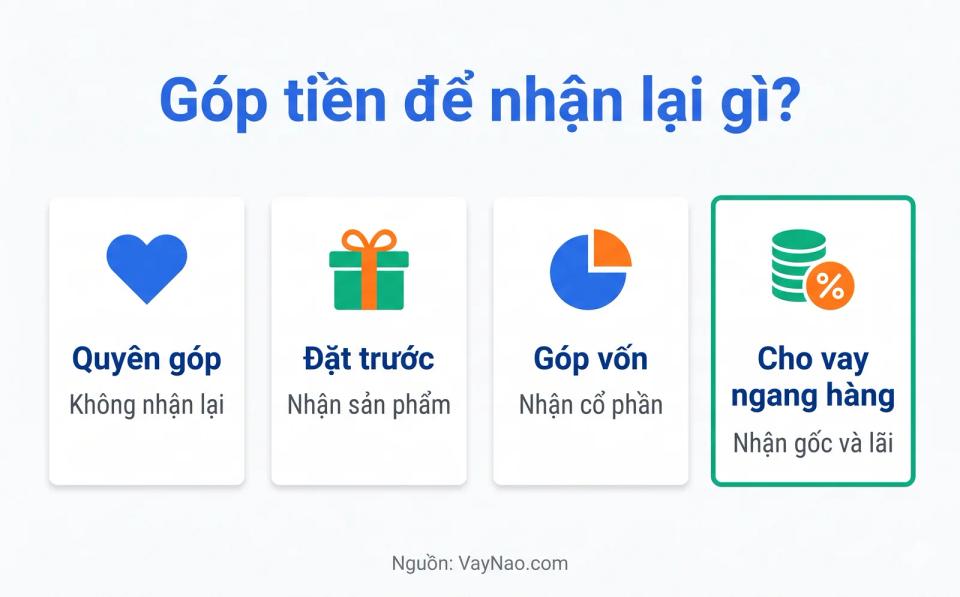
Gọi vốn cộng đồng thường được chia thành 4 loại theo thứ người góp tiền nhận lại. Cho vay ngang hàng đôi khi được xếp là loại thứ 4, gọi là "crowdfunding dạng nợ".
4 loại gọi vốn cộng đồng theo thứ người góp tiền nhận lại (cập nhật tháng 10/2026, Nguồn: VayNao.com tổng hợp)
| Loại | Bạn góp tiền để | Bạn nhận lại | Ví dụ quen thuộc |
|---|---|---|---|
| Quyên góp (từ thiện) | Hỗ trợ người, cộng đồng gặp khó | Không nhận lại tiền | Kêu gọi ủng hộ bệnh nhân, vùng thiên tai |
| Đổi quà, đặt trước | Giúp một dự án ra đời | Sản phẩm, quà tặng | Đặt trước sản phẩm mới trên Kickstarter, Indiegogo |
| Góp vốn đổi cổ phần | Sở hữu một phần công ty | Cổ phần, cổ tức nếu có | Gọi vốn cho công ty khởi nghiệp |
| Cho vay (P2P lending) | Cho người hoặc doanh nghiệp vay | Gốc và lãi theo kỳ hạn | Nền tảng cho vay ngang hàng |
Khác biệt quan trọng nhất: chỉ cho vay ngang hàng hứa trả lại tiền theo lịch cố định. Ba loại còn lại không có nghĩa vụ trả tiền cho bạn theo kỳ hạn nào. Cách cho vay ngang hàng vận hành có ở bài cho vay ngang hàng là gì.
So sánh cho vay ngang hàng và gọi vốn cộng đồng
Với người bỏ tiền, khác biệt nằm ở quyền đòi lại tiền, cách sinh lời và khung pháp lý.
Cho vay ngang hàng và gọi vốn cộng đồng: so sánh với người bỏ tiền (cập nhật tháng 10/2026, Nguồn: Nghị định 94/2025/NĐ-CP, VayNao.com tổng hợp)
| Tiêu chí | Cho vay ngang hàng | Gọi vốn cộng đồng (góp vốn, đặt trước) |
|---|---|---|
| Quyền đòi lại tiền | Có, theo hợp đồng vay | Không, trừ khi dự án cam kết hoàn tiền |
| Nguồn sinh lời | Tiền lãi, tối đa 20%/năm | Cổ tức, giá cổ phần tăng, hoặc sản phẩm |
| Thời gian thu hồi | Theo kỳ hạn khoản vay, vài tháng đến vài năm | Không xác định, có thể nhiều năm |
| Rủi ro chính | Người vay không trả | Dự án thất bại, không giao sản phẩm |
| Khung pháp lý tại Việt Nam | Thử nghiệm theo Nghị định 94/2025, chưa nền tảng nào được chấp thuận (10/2026) | Chưa có khung pháp lý riêng |
| Báo cáo CIC | Có với nền tảng trong sandbox | Không |
Một dự án gọi vốn hứa trả lãi cố định hằng tháng thực chất là đi vay, không phải gọi vốn. Nếu đơn vị đó không phải tổ chức tín dụng và không có giấy chứng nhận thử nghiệm của NHNN, hãy đặc biệt cẩn trọng.
Gọi vốn cộng đồng ở Việt Nam có hợp pháp không?
Việt Nam chưa có quy định riêng cho gọi vốn cộng đồng. Các nghiên cứu pháp lý gọi đây là vùng xám: không có quy định rõ về quyền, trách nhiệm của nền tảng, người gọi vốn và người góp tiền, nên khi có tranh chấp rất khó giải quyết.
Một số phần vẫn chịu các luật hiện có. Quyên góp từ thiện chịu quy định về vận động, tiếp nhận đóng góp tự nguyện. Góp vốn đổi cổ phần cho đông đảo người lạ qua mạng có thể chạm tới quy định về chào bán chứng khoán ra công chúng, vốn cần đăng ký với cơ quan quản lý. Nhiều dự án Việt Nam vì vậy gọi vốn trên nền tảng nước ngoài như Kickstarter, Indiegogo.
Với cho vay ngang hàng, khung pháp lý rõ hơn nhưng đang ở giai đoạn thử nghiệm. Chi tiết ở bài cho vay ngang hàng có hợp pháp không.
Rủi ro chung: chiêu "gọi vốn" biến tướng
Cả hai mô hình đều bị lợi dụng theo cùng một kiểu: hứa lợi nhuận cao, cố định, rồi dùng tiền người sau trả người trước. Trung Quốc đã chứng kiến hàng nghìn nền tảng cho vay ngang hàng sụp đổ theo kịch bản này, trong đó vụ Ezubao bị tòa kết án là lớn nhất. Xem cho vay ngang hàng Trung Quốc sụp đổ thế nào.
Dấu hiệu cần dừng lại, dù dự án tự gọi là cho vay ngang hàng hay gọi vốn cộng đồng:
- Hứa lợi nhuận cố định theo ngày, tuần hoặc tháng, cao hơn hẳn gửi tiết kiệm.
- Thưởng hoa hồng khi giới thiệu người khác góp tiền.
- Nhận tiền vào tài khoản cá nhân, không có hợp đồng ghi rõ quyền của bạn.
- Không công bố dự án dùng tiền vào việc gì, ai chịu trách nhiệm.
Cơ chế lấy tiền người sau trả người trước được phân tích ở bài cho vay ngang hàng biến tướng đa cấp.
Hiểu đúng cho vay ngang hàng
Cách hoạt động, ai được vay, chi phí thật và rủi ro của P2P lending.
Đọc bàiNguồn tham khảo:
- Nghị định 94/2025/NĐ-CP về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng - truy cập 22/10/2026
- Dân chủ và Pháp luật - Một số vấn đề pháp lý về hoạt động gọi vốn cộng đồng ở Việt Nam - truy cập 22/10/2026
- Saigon Times - Gọi vốn cộng đồng: nhận diện mô hình, xác định quyền lợi - truy cập 22/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 24/10/2026, không phải tư vấn pháp lý hay đầu tư.
Câu hỏi thường gặp
Cho vay ngang hàng và gọi vốn cộng đồng khác gì nhau?
Cho vay ngang hàng là cho vay để nhận lại gốc và lãi theo kỳ hạn. Gọi vốn cộng đồng là góp tiền cho dự án để nhận sản phẩm, cổ phần hoặc làm từ thiện, không có nghĩa vụ trả tiền theo lịch cố định.
Crowdfunding là gì?
Crowdfunding hay gọi vốn cộng đồng là cách gom tiền từ nhiều người qua nền tảng trực tuyến cho một dự án. Có 4 loại theo thứ người góp nhận lại: quyên góp, đổi quà hoặc đặt trước, góp vốn đổi cổ phần, và cho vay.
Gọi vốn cộng đồng ở Việt Nam có hợp pháp không?
Việt Nam chưa có khung pháp lý riêng cho gọi vốn cộng đồng, nên đây là vùng xám. Quyên góp từ thiện chịu quy định về đóng góp tự nguyện, còn góp vốn đổi cổ phần cho đông người qua mạng có thể chạm quy định chào bán chứng khoán.
Dự án gọi vốn hứa trả lãi hằng tháng có đáng tin không?
Cần rất cẩn trọng. Hứa lãi cố định là đi vay, không phải gọi vốn. Nếu đơn vị không phải tổ chức tín dụng và không có giấy chứng nhận thử nghiệm của NHNN, đó là dấu hiệu rủi ro cao.
Góp tiền qua crowdfunding có lấy lại được không?
Thường là không, trừ khi dự án cam kết hoàn tiền khi không đạt mục tiêu. Với góp vốn đổi cổ phần, bạn chỉ có lời khi công ty có lãi hoặc bán được cổ phần, và có thể mất toàn bộ nếu dự án thất bại.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 24 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify