
Xóa nợ vay app: lộ trình 5 bước thoát nợ và xây lại hồ sơ tín dụng
Không có cách xóa nợ vay app trong một đêm, nhưng có lộ trình rõ ràng. Bài hướng dẫn 5 bước: liệt kê đủ các khoản nợ, tách nợ của tổ chức tín dụng khỏi nợ tín dụng đen, thương lượng tất toán, xử lý đòi nợ trái phép theo pháp luật và xây lại hồ sơ CIC, kèm mốc thời gian thực tế.
Không ai xóa được nợ vay app thay bạn, nhưng bạn có thể thoát nợ theo 5 bước: liệt kê đủ các khoản nợ, phân loại nợ của tổ chức tín dụng và nợ tín dụng đen, thương lượng tất toán nợ hợp pháp, xử lý đòi nợ trái phép theo pháp luật, rồi xây lại hồ sơ tín dụng CIC. Nợ ở ngân hàng, công ty tài chính phải trả đủ theo hợp đồng và có lên CIC. Với bên cho vay không phải tổ chức tín dụng, phần lãi vượt 20%/năm không có hiệu lực. Người nợ ít, có thu nhập ổn định thường xong trong 3-6 tháng. Nợ nhiều app, đã quá hạn lâu cần 12-24 tháng (cập nhật tháng 10/2026).
Bước 1: Liệt kê tất cả khoản nợ
Bạn không thể xử lý khoản nợ mà mình không đo được. Ghi đủ từng khoản, kể cả khoản nhỏ nhất, vào một bảng tính hoặc sổ tay.
Mẫu bảng theo dõi nợ app vay, số liệu giả định minh họa (cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Khoản | Bên cho vay ghi trên hợp đồng | Tiền thực nhận | Tổng đang bị đòi | Quá hạn | Loại bên cho vay |
|---|---|---|---|---|---|
| App A | Công ty tài chính được cấp phép | 10 triệu | 11,2 triệu | 20 ngày | Tổ chức tín dụng |
| App B | Công ty không rõ thông tin | 3,5 triệu | 9 triệu | 30 ngày | Không phải tổ chức tín dụng |
| App C | ... | ... | ... | ... | ... |
Mẹo để không bỏ sót: lọc sao kê ngân hàng theo các khoản tiền vào lạ, tìm email và tin nhắn có chữ "giải ngân", "hợp đồng vay". Ghi cả tiền thực nhận, không chỉ số tiền app ghi là bạn vay, vì nhiều app trừ phí ngay khi giải ngân.
Bước 2: Phân loại nợ hợp pháp và nợ tín dụng đen
Không phải khoản nợ app nào cũng có nghĩa vụ pháp lý giống nhau. Câu hỏi quyết định là bên cho vay có phải tổ chức tín dụng hay không.
Phân loại nợ app vay theo bên cho vay và nghĩa vụ trả (cập nhật tháng 10/2026, Nguồn: Bộ luật Dân sự 2015, Luật Các tổ chức tín dụng 2024, VayNao.com tổng hợp)
| Tiêu chí | Nợ tổ chức tín dụng | Nợ bên không phải tổ chức tín dụng |
|---|---|---|
| Bên cho vay | Ngân hàng, 16 công ty tài chính được NHNN cấp phép | Công ty khác, cá nhân, app không rõ nguồn gốc |
| Lãi | Theo hợp đồng, do hai bên thỏa thuận | Tối đa 20%/năm, phần vượt không có hiệu lực |
| Lên CIC | Có | Thường không |
| Nghĩa vụ trả | Trả đủ theo hợp đồng | Trả gốc và lãi trong mức luật cho phép |
| Rủi ro khi không trả | Nợ xấu CIC, bị khởi kiện | Bị khởi kiện dân sự phần hợp pháp |
Kiểm tra bên cho vay của bạn có trong danh sách công ty tài chính được cấp phép không. Cách tính số nợ thật khi app tính lãi, phí quá cao có ở bài cách tính đúng nợ vay app. Nếu app đã bị công an triệt phá, xem app tín dụng đen bị bắt có phải trả tiền không.
Phân loại không có nghĩa là được bùng nợ. Với bên cho vay không phải tổ chức tín dụng, bạn vẫn có nghĩa vụ trả gốc và lãi trong mức pháp luật cho phép. Bạn chỉ không phải trả phần lãi, phí vượt mức đó.
Bước 3: Thương lượng và tất toán nợ hợp pháp
Với nợ ngân hàng và công ty tài chính, chủ động thương lượng tốt hơn trốn tránh. Bên cho vay thường muốn thu hồi một phần còn hơn để nợ kéo dài và phải trích lập dự phòng.
Trước khi liên hệ: tính rõ gốc, lãi, phí phạt; xác định số tiền bạn trả được mỗi tháng sau chi phí sinh hoạt; chuẩn bị một phương án cụ thể.
Khi liên hệ: gọi tổng đài hoặc gửi email chính thức, nói rõ bạn muốn tất toán và cần phương án trả. Các phương án thường đàm phán được:
| Phương án | Khi nào phù hợp |
|---|---|
| Tất toán một lần, đề nghị giảm phí phạt | Có tiền trả gọn |
| Giãn thời gian trả, giảm tiền mỗi kỳ | Thu nhập thấp nhưng ổn định |
| Ngừng tính lãi phạt trong thời gian trả dần | Đã quá hạn lâu |
Sau khi thỏa thuận: yêu cầu xác nhận bằng văn bản, lưu mọi chứng từ chuyển khoản, và xin giấy xác nhận đã tất toán khi trả xong.
Thứ tự ưu tiên khi nợ nhiều nơi: khoản của tổ chức tín dụng đang quá hạn (vì lên CIC) trước, rồi khoản nhỏ để giảm số đầu nợ, rồi khoản lớn trả góp dài hạn.
Không vay app khác để trả nợ app cũ. Đây là cách phổ biến nhất khiến khoản nợ vài triệu thành vài chục triệu sau vài tháng.
Bước 4: Xử lý đòi nợ trái phép theo pháp luật
Dù bạn đang nợ, bên cho vay không được đe dọa, xúc phạm hay quấy rối người thân. Các hành vi sau đều trái pháp luật: gọi điện đe dọa, chửi bới; gọi cho người thân, đồng nghiệp để gây áp lực; ghép ảnh, đăng thông tin lên mạng xã hội; đến nhà, nơi làm việc gây rối.
Thu thập bằng chứng: chụp màn hình tin nhắn, lịch sử cuộc gọi, bài đăng bôi nhọ; lưu hợp đồng, chứng từ giải ngân.
Trình báo: mang bằng chứng tới công an phường, xã nơi cư trú. Cuộc gọi, tin nhắn rác hoặc có dấu hiệu lừa đảo có thể phản ánh miễn phí qua đầu số 156.
Về trách nhiệm của bên cho vay: cho vay với lãi từ 5 lần mức cao nhất của Bộ luật Dân sự (tức từ 100%/năm) và thu lợi bất chính từ 30 triệu đồng có thể bị xử lý hình sự về tội cho vay lãi nặng (Điều 201 Bộ luật Hình sự). Dịch vụ đòi nợ thuê bị cấm từ 1/1/2021.
Bảo vệ thông tin: xóa app, thu hồi quyền danh bạ, ảnh, đổi mật khẩu email và ngân hàng liên kết, báo trước cho người thân. Hướng dẫn chi tiết ở bài chặn app vay tiền truy cập danh bạ.
Khi bị gọi đe dọa, không cần đôi co. Chỉ cần nói bạn đã trình báo công an và đề nghị mọi liên hệ gửi bằng văn bản, rồi cúp máy.
Bước 5: Kiểm tra và phục hồi hồ sơ tín dụng CIC
Sau khi tất toán, việc tiếp theo là đảm bảo CIC ghi nhận đúng và bắt đầu xây lại lịch sử tốt. Mỗi người được xem báo cáo tín dụng của mình miễn phí 1 lần mỗi năm qua app CIC. Cách làm có ở bài kiểm tra điểm CIC miễn phí.
Mốc thời gian lưu thông tin nợ trên CIC sau khi tất toán (cập nhật tháng 10/2026, Nguồn: VayNao.com tổng hợp quy định CIC)
| Tình trạng | Thời gian lưu sau khi tất toán |
|---|---|
| Nợ nhóm 2 (quá hạn 10-90 ngày) | Khoảng 12 tháng |
| Nợ xấu nhóm 3-5 (quá hạn trên 90 ngày) | Tối đa 5 năm, mọi số tiền |
Từ 1/1/2024, ngoại lệ "nợ xấu dưới 10 triệu đồng được xóa ngay" đã bị bỏ, nên mọi khoản nợ xấu đều lưu đủ thời hạn. Chi tiết ở bài nợ xấu bao lâu được xóa.
Xây lại lịch sử tốt: sau khi tất toán, kiểm tra CIC đã cập nhật trạng thái chưa. Khi đủ điều kiện, dùng một sản phẩm tín dụng nhỏ, như thẻ tín dụng hạn mức thấp, và trả đúng hạn mỗi tháng. Ảnh hưởng của lịch sử xấu giảm dần khi bạn có thêm lịch sử trả đúng hạn.
Bao lâu để thoát nợ hoàn toàn?
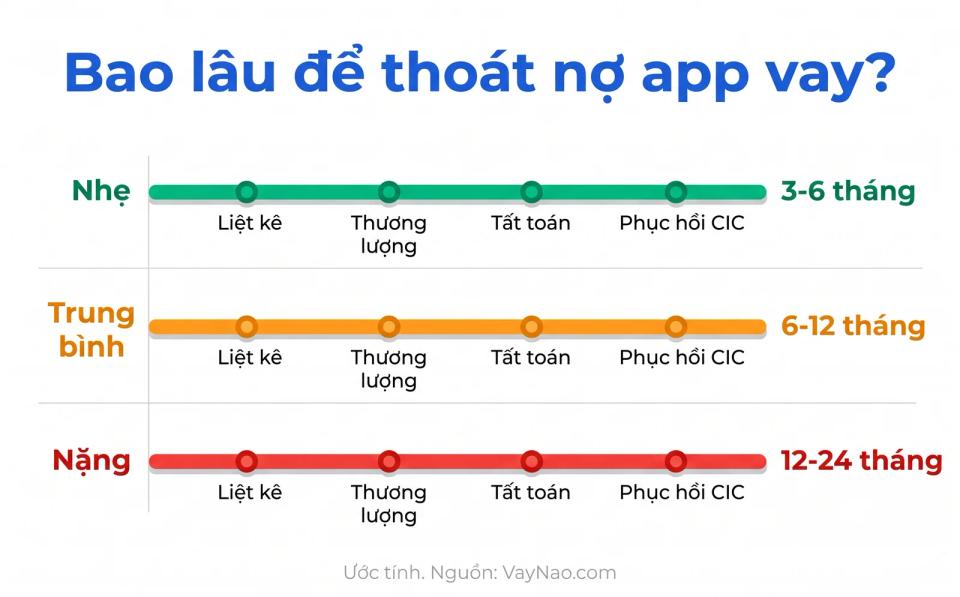
Thời gian phụ thuộc vào tổng nợ, số app và mức quá hạn. Dưới đây là mốc thời gian ước tính theo 3 mức độ.
Thời gian thoát nợ app vay ước tính theo mức độ (Đánh giá VayNao, giả định có thu nhập để trả dần, cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Mức độ | Tình huống | Thời gian ước tính |
|---|---|---|
| Nhẹ | 1-2 app hợp pháp, tổng dưới 20 triệu, quá hạn dưới 90 ngày | 3-6 tháng |
| Trung bình | 3-5 app, có cả tín dụng đen, tổng 20-100 triệu, đã có nợ xấu | 6-12 tháng |
| Nặng | Nhiều app, tổng trên 100 triệu, nợ xấu nhóm 4-5, bị đòi nợ gắt | 12-24 tháng, nên có luật sư tư vấn |
Cảnh báo: dịch vụ "xóa nợ xấu" là lừa đảo
Không ai có thể sửa dữ liệu CIC từ bên ngoài. Chỉ tổ chức tín dụng mới cập nhật thông tin lên CIC, và cách duy nhất để thông tin xấu hết hiệu lực là tất toán rồi chờ đủ thời hạn. Các chiêu thường gặp: thu phí trước rồi biến mất, làm giả giấy tất toán, giả nhân viên ngân hàng để lấy thông tin, giới thiệu "vay mới trả nợ cũ". Xem dịch vụ xóa nợ xấu CIC: thật hay lừa đảo.
Vay từ tổ chức được cấp phép
Khi đã ổn định, chọn khoản vay có lãi suất minh bạch từ ngân hàng và công ty tài chính được NHNN cấp phép.
Xem chi tiếtNguồn tham khảo:
- Bộ luật Dân sự 2015, Điều 468 - Lãi suất - truy cập 18/10/2026
- Bộ luật Hình sự 2015, Điều 201 - Tội cho vay lãi nặng trong giao dịch dân sự - truy cập 18/10/2026
- PLO - Làm sao để phản ánh về cuộc gọi rác, lừa đảo - đầu số 156 - truy cập 18/10/2026
Lưu ý: Bài viết cung cấp thông tin tổng quát, cập nhật lần cuối 22/10/2026, không phải tư vấn pháp lý. Mỗi trường hợp nợ có đặc thù riêng, với tình huống phức tạp nên tham vấn luật sư. VayNao.com không cung cấp dịch vụ pháp lý hay xử lý nợ.
Câu hỏi thường gặp
Có cách nào xóa nợ vay app nhanh không?
Không có cách hợp pháp nào xóa nợ nhanh. Lộ trình gồm liệt kê nợ, phân loại, thương lượng tất toán, xử lý đòi nợ trái phép và phục hồi CIC. Người nợ ít, có thu nhập ổn định thường mất 3-6 tháng.
Nợ app vay tín dụng đen có phải trả không?
Với bên cho vay không phải tổ chức tín dụng, bạn có nghĩa vụ trả gốc và lãi trong mức Bộ luật Dân sự cho phép (tối đa 20%/năm). Phần lãi, phí vượt mức không có hiệu lực. Nên trình báo công an nếu bị đòi nợ trái phép thay vì bùng nợ.
Nợ app vay có lên CIC không?
Nợ ở ngân hàng và công ty tài chính được cấp phép có lên CIC, nên quá hạn sẽ thành nợ xấu. App không phải tổ chức tín dụng thường không kết nối CIC, nhưng vẫn có thể khởi kiện dân sự đòi phần nợ hợp pháp.
Tất toán rồi bao lâu CIC xóa nợ xấu?
Nợ xấu nhóm 3-5 được lưu tối đa 5 năm sau khi tất toán, nợ nhóm 2 khoảng 12 tháng. Từ 1/1/2024 không còn ngoại lệ nợ dưới 10 triệu được xóa ngay.
Có nên vay app khác để trả nợ app cũ?
Không. Vay mới trả cũ khiến lãi và phí chồng lên nhau, khoản nợ vài triệu có thể thành vài chục triệu sau vài tháng. Nên thương lượng giãn nợ với bên cho vay hoặc nhờ gia đình hỗ trợ.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 22 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify