
Có nên chờ sau Tết mới vay mua nhà? 3 kịch bản lãi suất 2027 và bài toán chờ hay vay
Nhiều người định mua nhà đang chờ qua Tết với hy vọng lãi vay giảm. Bài tính lại bài toán: lãi giảm 0,5 điểm % trên khoản vay 2 tỷ chỉ tiết kiệm khoảng 638.000 đồng mỗi tháng, trong khi chờ có thể tốn tiền thuê nhà và rủi ro giá tăng. Kèm 3 kịch bản lãi suất 2027 và bảng chọn chờ hay vay.
Chờ sau Tết mới vay mua nhà chỉ đáng khi bạn chưa chọn được nhà, chưa đủ hồ sơ, hoặc chờ không tốn thêm tiền thuê nhà. Nếu lãi giảm 0,5 điểm % sau Tết, khoản vay 2 tỷ đồng trong 20 năm chỉ rẻ hơn khoảng 638.000 đồng mỗi tháng trong thời gian ưu đãi. Con số này dễ bị xóa bởi vài tháng tiền thuê nhà hoặc một lần giá nhà nhích lên. Nhận định VayNao: kịch bản nhiều khả năng nhất là lãi vay đi ngang ở vùng cao đến sau Tết Đinh Mùi (6/2/2027), lãi ưu đãi mua nhà quanh 8,5-10%/năm (cập nhật tháng 10/2026).
Chờ lãi giảm thì tiết kiệm được bao nhiêu?
Ít hơn nhiều người nghĩ. Bảng dưới tính tiền trả hàng tháng cho khoản vay 2 tỷ đồng, thời hạn 20 năm, trả góp đều gốc và lãi, ở 3 mức lãi suất.
Tiền trả hàng tháng khoản vay mua nhà 2 tỷ đồng, 20 năm, trả góp đều, theo 3 mức lãi (tính toán VayNao, cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Kịch bản sau Tết | Lãi suất | Trả mỗi tháng | So với vay ngay ở 9% |
|---|---|---|---|
| Lãi giảm 0,5 điểm % | 8,5%/năm | khoảng 17,36 triệu | Rẻ hơn khoảng 638.000 đồng |
| Lãi đi ngang | 9%/năm | khoảng 17,99 triệu | Như nhau |
| Lãi tăng 0,5 điểm % | 9,5%/năm | khoảng 18,64 triệu | Đắt hơn khoảng 648.000 đồng |
Lãi ưu đãi chỉ kéo dài 1-2 năm. Sau đó, dù vay trước hay sau Tết, bạn đều trả lãi thả nổi theo cùng một công thức của ngân hàng. Vì vậy chênh lệch thật chỉ nằm trong thời gian ưu đãi: khoảng 7,7 triệu đồng mỗi năm ở kịch bản giảm 0,5 điểm %.
3 kịch bản lãi suất vay mua nhà 2027
Nhận định VayNao dựa trên dữ kiện đến cuối tháng 10/2026. Đây là kịch bản để chuẩn bị, không phải lời hứa về con số.
3 kịch bản lãi suất vay mua nhà sau Tết Đinh Mùi 2027 (Nhận định VayNao, cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Kịch bản | Khả năng | Lãi ưu đãi mua nhà | Dấu hiệu nhận biết |
|---|---|---|---|
| Đi ngang ở vùng cao | Cao nhất | Giữ quanh 8,5-10%/năm | Lãi tiết kiệm Big4 không đổi qua Tết |
| Giảm nhẹ đầu năm | Trung bình | Giảm 0,3-0,5 điểm % | Ngân hàng tung gói vay ưu đãi khi có hạn mức tín dụng mới |
| Tăng tiếp | Thấp đến trung bình | Tăng 0,3-0,5 điểm % | Lãi tiết kiệm kỳ 12 tháng tiếp tục nhích sau Tết |
Căn cứ: tín dụng đang tăng nhanh hơn huy động nên ngân hàng vẫn cần vốn. Ngân hàng Nhà nước đang yêu cầu giữ ổn định lãi suất (họp báo quý III, 7/10/2026). Đầu năm, ngân hàng thường có hạn mức tín dụng mới và hay tung gói ưu đãi, nên khả năng giảm nhẹ có cơ sở, nhưng mức giảm khó lớn.
Cuối năm, một số ngân hàng có thể hết hạn mức tín dụng và giải ngân chậm. Nếu đã có nhà và hồ sơ, nộp hồ sơ sớm trong tháng 11 giúp tránh bị dồn sang sau Tết.
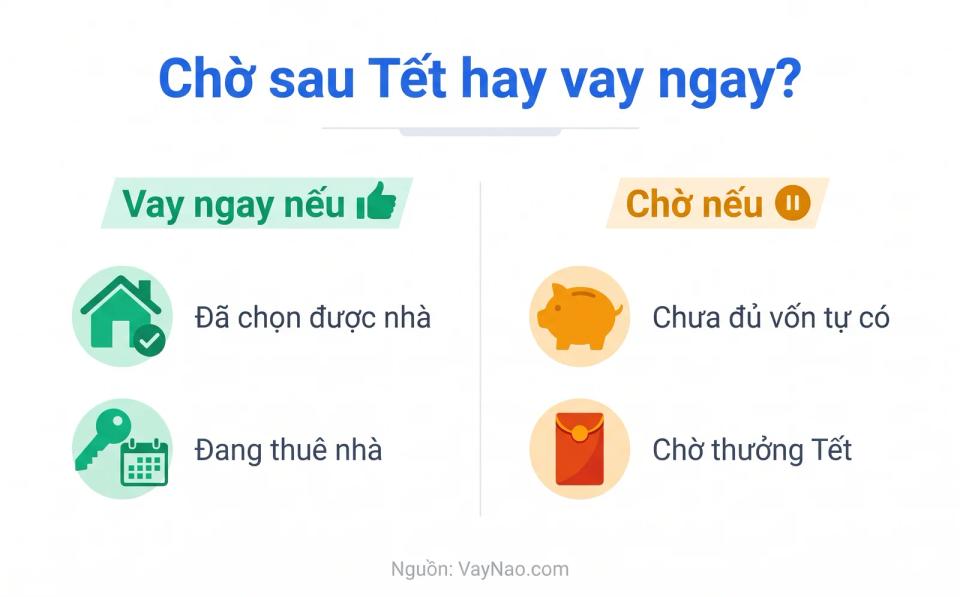
Khi nào nên chờ, khi nào nên vay ngay?
Câu trả lời phụ thuộc vào tình huống của bạn nhiều hơn là vào lãi suất. Bảng dưới gợi ý theo 5 tình huống thường gặp.
Chờ sau Tết hay vay mua nhà ngay theo tình huống (Đánh giá VayNao, cập nhật tháng 10/2026, Nguồn: VayNao.com)
| Nếu bạn... | Nên |
|---|---|
| Đã chọn được nhà, giá hợp lý, hồ sơ đủ | Vay ngay, đừng đánh cược vào mức giảm nhỏ |
| Đang thuê nhà 8-10 triệu/tháng | Vay ngay, tiền thuê 3 tháng lớn hơn khoản tiết kiệm lãi cả năm |
| Chưa chọn được nhà hoặc chưa đủ vốn tự có | Chờ, dùng thời gian để tích vốn và so sánh ngân hàng |
| Thu nhập chưa ổn định, sợ mất việc | Chờ, ưu tiên quỹ dự phòng 6 tháng chi tiêu |
| Định dùng thưởng Tết làm vốn tự có | Chờ đến khi nhận thưởng, rồi vay ít hơn |
Ví dụ: bạn đang thuê nhà 9 triệu đồng/tháng. Chờ 3 tháng tốn 27 triệu tiền thuê, trong khi kịch bản tốt nhất chỉ tiết kiệm khoảng 7,7 triệu tiền lãi mỗi năm ưu đãi. Chưa tính rủi ro giá nhà tăng hoặc lãi không giảm như kỳ vọng.
Nếu vay ngay, chọn gói vay thế nào?
Điều quan trọng hơn thời điểm vay là công thức lãi sau ưu đãi. Ba điểm cần so ở ít nhất 3 ngân hàng:
- Lãi ưu đãi và thời gian ưu đãi: gói cố định 2-3 năm thường an toàn hơn gói rất thấp chỉ 6 tháng.
- Công thức lãi sau ưu đãi: lãi tham chiếu là gì, biên độ bao nhiêu điểm %, điều chỉnh mấy tháng một lần.
- Phí trả nợ trước hạn: nếu định trả bớt gốc bằng thưởng hoặc chuyển ngân hàng khi lãi giảm.
Mặt bằng lãi từng ngân hàng có ở bài lãi suất vay mua nhà 2026. Cách đọc lãi thả nổi xem lãi suất thả nổi là gì. Diễn biến hàng tuần đến Tết có ở trang lãi suất trước Tết 2027.
Tính tiền trả mỗi tháng
Nhập số tiền vay, lãi suất và thời hạn để xem khoản vay mua nhà của bạn trả bao nhiêu mỗi tháng.
Tính khoản vayNguồn tham khảo:
- Thời báo Tài chính Việt Nam - Lãi suất tiền gửi tăng 1,15 điểm phần trăm từ đầu năm - họp báo NHNN quý III/2026 - truy cập 24/10/2026
- CafeF - Lãi suất thả nổi vay mua nhà chạm mốc 15%/năm - truy cập 24/10/2026
- Mekong ASEAN - Những dự báo về lãi suất huy động nửa cuối năm 2026 - truy cập 24/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất giáo dục tài chính, cập nhật lần cuối 30/10/2026. Đây không phải tư vấn tài chính cá nhân. Kịch bản lãi suất là nhận định, không phải cam kết. Hãy hỏi biểu lãi chính thức của ngân hàng trước khi ký.
Câu hỏi thường gặp
Có nên chờ sau Tết mới vay mua nhà không?
Chỉ nên chờ nếu bạn chưa chọn được nhà, chưa đủ vốn tự có hoặc chờ không tốn tiền thuê nhà. Nếu đã sẵn sàng, mức giảm lãi nhỏ sau Tết thường không bù được chi phí chờ.
Lãi suất vay mua nhà sau Tết 2027 có giảm không?
Nhận định VayNao: khả năng cao nhất là đi ngang ở vùng cao, lãi ưu đãi quanh 8,5-10%/năm. Có thể giảm nhẹ 0,3-0,5 điểm % nếu ngân hàng tung gói ưu đãi đầu năm.
Lãi giảm 0,5% thì vay 2 tỷ tiết kiệm được bao nhiêu?
Với khoản vay 2 tỷ đồng, 20 năm, trả góp đều, lãi giảm từ 9% xuống 8,5% giúp trả ít hơn khoảng 638.000 đồng mỗi tháng trong thời gian ưu đãi.
Vay mua nhà cuối năm có khó hơn không?
Có thể. Cuối năm một số ngân hàng hết hạn mức tín dụng và giải ngân chậm. Nếu đã có nhà và hồ sơ, nộp sớm trong tháng 11 giúp tránh bị dồn sang sau Tết.
Chọn gói vay mua nhà thế nào khi lãi đang cao?
So ít nhất 3 ngân hàng ở lãi và thời gian ưu đãi, công thức lãi sau ưu đãi, và phí trả nợ trước hạn. Gói cố định 2-3 năm thường an toàn hơn gói rất thấp chỉ 6 tháng.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 30 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify