
Trả góp dư nợ thẻ tín dụng: cách chuyển, phí từng ngân hàng và khi nào nên dùng
Không trả hết được dư nợ thẻ tín dụng, bạn có thể chuyển khoản nợ sang trả góp cố định hàng tháng thay vì chịu lãi thẻ. Bài giải thích cách chuyển, phí của từng ngân hàng, bài toán 20 triệu trong 12 tháng và trường hợp trả góp lại đắt hơn giữ dư nợ.
Trả góp dư nợ thẻ tín dụng là việc chuyển khoản nợ thẻ bạn chưa trả hết thành các kỳ trả cố định hàng tháng, với phí hoặc lãi trả góp thay cho lãi thẻ. Ở Techcombank, khách trả nợ đầy đủ, đúng hạn trong 3 kỳ gần nhất chỉ chịu phí khoảng 0,70%/tháng cho kỳ hạn 12 tháng, tức chi phí thật khoảng 15%/năm, rẻ bằng một nửa lãi thẻ thông thường. Nhưng không phải ngân hàng nào cũng cho chuyển dư nợ đã lên sao kê, và ở mức phí cao, trả góp có thể đắt hơn cả việc giữ dư nợ (cập nhật tháng 10/2026).
Trả góp dư nợ thẻ tín dụng hoạt động thế nào?
Ngân hàng tách một phần hoặc toàn bộ dư nợ thẻ ra thành một khoản trả góp riêng, chia đều theo kỳ hạn bạn chọn (thường 3-24 tháng, có nơi tới 48 tháng). Mỗi tháng, số tiền trả góp được cộng vào khoản thanh toán tối thiểu trên sao kê.
Có hai cách ngân hàng thu chi phí, và bạn cần biết mình đang chịu cách nào:
- Phí chuyển đổi cố định: tính trên số tiền chuyển đổi ban đầu, thu một lần hoặc chia theo tháng, lãi trả góp 0%. Ví dụ Techcombank tính phí = phí/tháng × số tiền × số tháng, thu một lần ở kỳ đầu.
- Lãi trả góp hàng tháng: tính trên số tiền chuyển đổi ban đầu cho đến hết kỳ hạn, dù gốc đã giảm dần.
Cả hai cách đều tính trên số tiền ban đầu chứ không phải dư nợ giảm dần. Vì vậy con số "%/tháng" trông thấp nhưng chi phí thật quy ra năm cao gần gấp đôi.
Theo phân loại VayNao, phí trả góp X%/tháng tính trên số tiền ban đầu tương đương khoảng X × 21 %/năm nếu tính theo dư nợ giảm dần, với kỳ hạn 12 tháng. Ví dụ 0,70%/tháng tương đương khoảng 15%/năm, 2,2%/tháng tương đương khoảng 45%/năm.
Ngân hàng nào cho chuyển dư nợ sang trả góp?
Không phải ngân hàng nào cũng cho chuyển dư nợ đã lên sao kê. Nhiều nơi chỉ cho trả góp từng giao dịch mua hàng trước ngày sao kê. Ví dụ theo cẩm nang của VIB, chỉ giao dịch chưa lên sao kê mới được chuyển đổi, các khoản đã lên sao kê có thể bị từ chối.
Phí chuyển đổi trả góp dư nợ và giao dịch thẻ tín dụng theo ngân hàng (cập nhật tháng 10/2026, Nguồn: biểu phí Techcombank 8/2026, biểu phí Home Credit 2026, biểu phí OCB 15/10/2026, CafeF 7/2026, VayNao.com tổng hợp)
| Ngân hàng | Chuyển dư nợ? | Phí trả góp | Ghi chú |
|---|---|---|---|
| Techcombank (nhóm 1: trả đủ, đúng hạn 3 kỳ gần nhất) | Có | 0,70%/tháng (12 tháng), 1,08%/tháng (3 tháng) | Hoặc chọn lãi 1,25-1,39%/tháng, phí tối thiểu 150.000đ |
| Techcombank (nhóm 2: khách còn lại) | Có | 1,26%/tháng (12 tháng), 1,31%/tháng (3 tháng) | Hoặc chọn lãi 1,57-1,75%/tháng |
| VPBank | Có, gói "Trả góp toàn bộ dư nợ" | Theo biểu phí từng thời kỳ | Đăng ký qua VPBank NEO hoặc tổng đài |
| Thẻ tín dụng Home Credit | Có | 0,8-2,2%/tháng tùy đánh giá tín dụng | Tối thiểu 2 triệu, kỳ hạn 3-24 tháng |
| Liobank (OCB) | Trả góp giao dịch | 1,99%/tháng (mua sắm), 2,2%/tháng (rút tiền) | Tính trên gốc ban đầu, 2-36 tháng |
| ACB | Theo giao dịch | 1% (3 tháng), 5% (12 tháng) trọn kỳ | Mức thấp nhất trong bảng CafeF |
| Vietcombank | Theo giao dịch | 2,5% (3 tháng), 6,5% (12 tháng) trọn kỳ | Trả góp linh hoạt trên VCB Digibank |
| BIDV | Theo giao dịch | 2% (3 tháng), 6% (12 tháng) trọn kỳ | Tính trên giá trị giao dịch gốc |
| VietinBank | Theo giao dịch | 1,8% (3 tháng), 6,8% (12 tháng), 12,8% (24 tháng) trọn kỳ | Đã gồm VAT |
| TPBank | Theo giao dịch | 1,99% (3 tháng), 5,5% (12 tháng) trọn kỳ | Cùng mức cho Visa, Mastercard, JCB |
"Trọn kỳ" nghĩa là tổng phí cho cả kỳ hạn, không phải theo tháng. Ví dụ 6,5% cho 12 tháng tương đương khoảng 0,54%/tháng. Với các ngân hàng ghi "theo giao dịch", hãy gọi tổng đài hỏi xem dư nợ đã lên sao kê có chuyển được không.
Bài toán 20 triệu: trả góp có rẻ hơn giữ dư nợ không?
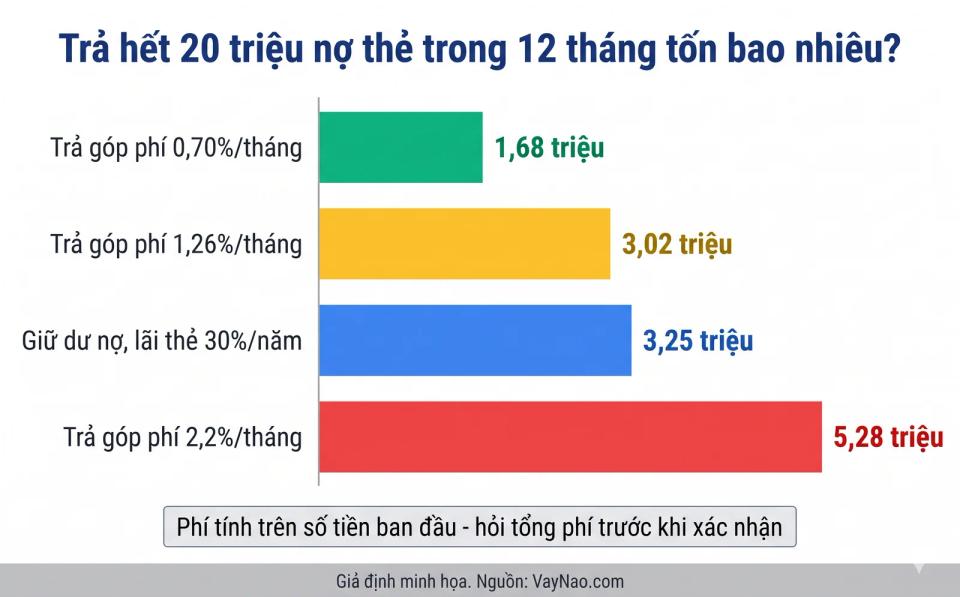
Giả định bạn đang nợ thẻ 20 triệu, muốn trả hết trong 12 tháng. So sánh việc giữ dư nợ (trả đều gốc mỗi tháng, chịu lãi thẻ 30%/năm trên dư nợ còn lại) với các mức phí trả góp khác nhau.
Chi phí trả hết 20 triệu nợ thẻ trong 12 tháng: giữ dư nợ hay chuyển trả góp (giả định minh họa, cập nhật tháng 10/2026, Nguồn: VayNao.com tính toán theo biểu phí Techcombank 8/2026, Home Credit 2026)
| Cách trả | Tổng chi phí 12 tháng | Chi phí thật quy ra năm |
|---|---|---|
| Giữ dư nợ, lãi thẻ 30%/năm | khoảng 3,25 triệu | 30%/năm |
| Trả góp phí 0,70%/tháng (Techcombank nhóm 1) | 1,68 triệu | khoảng 15%/năm |
| Trả góp phí 1,26%/tháng (Techcombank nhóm 2) | khoảng 3,02 triệu | khoảng 27%/năm |
| Trả góp phí 2,2%/tháng (mức cao của Home Credit) | 5,28 triệu | khoảng 45%/năm |
Bài học: trả góp chỉ rẻ hơn khi phí đủ thấp so với lãi thẻ của chính bạn. Mức 2,2%/tháng vẫn rẻ hơn lãi thẻ Home Credit 49,5%/năm, nhưng đắt hơn nhiều so với một thẻ ngân hàng lãi 30%/năm. Hãy luôn hỏi tổng phí cho cả kỳ hạn trước khi bấm xác nhận, và tự kiểm tra bằng công cụ tính lãi suất vay.
Cách đăng ký trả góp dư nợ thẻ tín dụng
Thủ tục thường làm hoàn toàn trên app và mất vài phút. Các bước chung:
- Mở app ngân hàng, vào mục Thẻ tín dụng, chọn "Trả góp" hoặc "Chuyển đổi trả góp".
- Chọn dư nợ hoặc giao dịch muốn chuyển. Nếu không thấy dư nợ sao kê trong danh sách, ngân hàng của bạn có thể chỉ hỗ trợ trả góp theo giao dịch.
- Chọn kỳ hạn, xem kỹ phí chuyển đổi, số tiền trả mỗi tháng và tổng chi phí.
- Xác thực bằng OTP hoặc khuôn mặt.
Hãy đăng ký trước ngày đến hạn thanh toán của kỳ sao kê. Nếu đã quá hạn, khoản nợ có thể đã bị tính phí trễ hạn và ngân hàng thường không chấp nhận chuyển đổi.
5 điều cần biết trước khi chuyển
- Hạn mức bị giữ lại: toàn bộ số tiền chuyển đổi cộng phí bị trừ khỏi hạn mức, và chỉ được trả lại dần theo từng kỳ bạn thanh toán.
- Tất toán trước hạn mất phí: Techcombank thu 3% dư nợ trả góp còn lại (với hình thức trả lãi hàng tháng), Home Credit 2% giá trị chuyển đổi (tối thiểu 100.000đ), Liobank 4%.
- Trễ một kỳ trả góp là trễ thẻ: khoản trả góp nằm trong số tiền thanh toán tối thiểu, trả thiếu sẽ bị phạt và ghi nhận CIC như trễ hạn thẻ.
- Tắt sớm tính năng trả góp tự động có thể mất phí: Techcombank thu 0,5% dư nợ trả góp còn lại nếu tắt trong 3 tháng đầu.
- Đừng tiêu tiếp vào hạn mức vừa được giải phóng. Đây là cách phổ biến nhất khiến nợ thẻ phình to sau khi trả góp.
Nếu bạn đang tính đi đáo thẻ để xoay khoản nợ, trả góp dư nợ là lựa chọn hợp pháp và thường rẻ hơn. Đọc thêm đáo hạn thẻ tín dụng là gì, có hợp pháp không và trả nợ thẻ tín dụng khi chưa đủ tiền.
Bài viết liên quan:
- Rút tiền mặt thẻ tín dụng phí bao nhiêu?
- Đáo hạn, rút tiền mặt thẻ tín dụng: 6 rủi ro cần biết
- Quên trả thẻ Liobank có sao không?
- Nợ xấu là gì?
Tính chi phí thật của khoản trả góp
Nhập số tiền, kỳ hạn và phí để biết chi phí quy ra năm trước khi chuyển đổi.
Tính lãi suất vayNguồn tham khảo:
- Techcombank - Biểu phí dịch vụ thẻ tín dụng cho khách hàng thường (8/2026) - phí và lãi chuyển đổi trả góp theo nhóm khách hàng, phí tất toán trước hạn - truy cập 17/10/2026
- Home Credit - Biểu phí dịch vụ và lãi suất thẻ tín dụng (2026) - phí chuyển đổi trả góp trên dư nợ thẻ - truy cập 17/10/2026
- CafeF - Phí chuyển đổi trả góp thẻ tín dụng tại ngân hàng nào thấp nhất hiện nay? - ACB, Vietcombank, BIDV, VietinBank, TPBank - truy cập 17/10/2026
- VPBank - Trả góp toàn bộ dư nợ - truy cập 17/10/2026
- VIB - Phí chuyển đổi trả góp - điều kiện giao dịch được chuyển đổi - truy cập 17/10/2026
- Liobank - Biểu phí dành cho KHCN, hiệu lực 15/10/2026 - truy cập 17/10/2026
Lưu ý: Thông tin trong bài viết mang tính chất tham khảo, cập nhật lần cuối 17/10/2026. Phí trả góp thay đổi theo loại thẻ, nhóm khách hàng và từng thời kỳ, hãy kiểm tra trên app ngân hàng trước khi xác nhận. Bài toán so sánh là giả định minh họa.
Câu hỏi thường gặp
Trả góp dư nợ thẻ tín dụng là gì?
Là chuyển khoản nợ thẻ chưa trả hết thành các kỳ trả cố định hàng tháng, chịu phí hoặc lãi trả góp thay cho lãi thẻ. Kỳ hạn thường 3-24 tháng, số tiền trả góp mỗi kỳ được cộng vào khoản thanh toán tối thiểu.
Phí trả góp dư nợ thẻ tín dụng bao nhiêu?
Tùy ngân hàng và nhóm khách hàng (cập nhật 10/2026). Techcombank từ 0,70%/tháng (kỳ hạn 12 tháng, khách trả đúng hạn) đến 1,26%/tháng (khách còn lại). Thẻ Home Credit 0,8-2,2%/tháng. Phí tính trên số tiền ban đầu nên chi phí thật cao gần gấp đôi con số theo tháng.
Trả góp dư nợ có rẻ hơn để nợ thẻ không?
Thường rẻ hơn nếu phí thấp. Với 20 triệu trong 12 tháng, phí 0,70%/tháng tốn 1,68 triệu, còn giữ dư nợ với lãi 30%/năm tốn khoảng 3,25 triệu. Nhưng phí 2,2%/tháng tốn 5,28 triệu, đắt hơn giữ dư nợ ở thẻ lãi 30%/năm.
Ngân hàng nào cho chuyển dư nợ sao kê sang trả góp?
Techcombank, VPBank (gói trả góp toàn bộ dư nợ) và thẻ Home Credit có chuyển đổi dư nợ. Nhiều ngân hàng khác như VIB chỉ cho trả góp từng giao dịch chưa lên sao kê. Hãy hỏi tổng đài ngân hàng của bạn.
Trả góp dư nợ thẻ có ảnh hưởng CIC không?
Chuyển đổi trả góp không làm xấu CIC. Nhưng khoản trả góp nằm trong số tiền thanh toán tối thiểu, nếu trả thiếu hoặc trễ thì bị phạt và ghi nhận trễ hạn như nợ thẻ thông thường.
Bạn thấy công cụ này hữu ích không?

Nguyệt My
Chuyên gia tài chính cá nhân
Cập nhật: 18 tháng 10, 2026
Đề xuất sản phẩm vay

MoneyCat
👉 Duyệt tự động 100%

Moneyveo
👉 Duyệt tự động 100%


Vay Xanh

Vaymeo

Credify